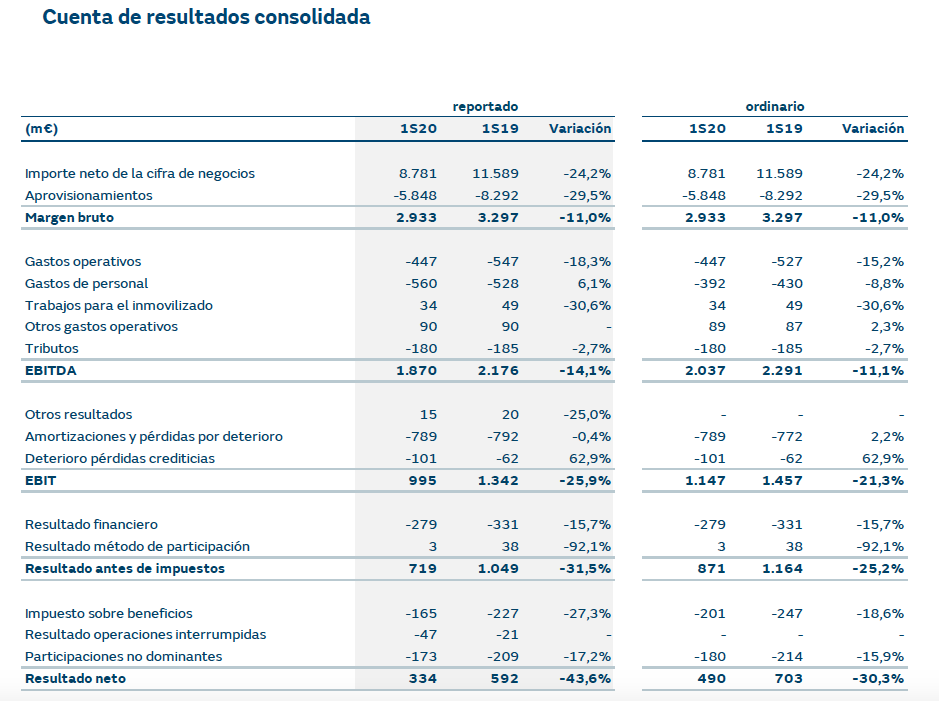
El beneficio neto de Naturgy fue de 334 millones € en el primer semestre de 2020, un 43,6% inferior al del mismo período del año pasado. En términos ordinarios, fue de 490 millones €, un descenso del 30,3%. El segundo trimestre fue considerablemente peor que el primero: el beneficio neto ordinario cayó un 41%, frente al 19% del primer trimestre.
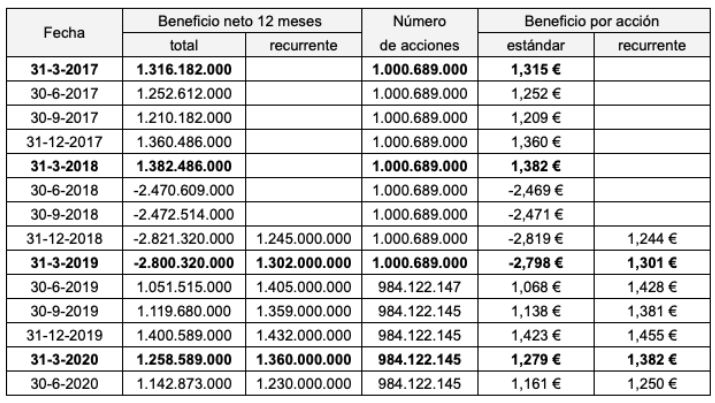
El beneficio neto de doce meses (junio de 2019 a junio de 2020) fue de 1.142,8 millones € (1.230 millones € en términos ordinarios). El beneficio por acción interanual es de 1,161 € (1,25 € ordinario). Esta magnitud continúa en declive: en 2009 fue de 1,34 € y en 2015 alcanzó los 1,501 €.
Naturgy indica que los resultados no solo se vieron afectados por la crisis sanitaria, que se ha traducido en una menor demanda de gas y electricidad, sino también por el cambio del marco regulatorio en España desde febrero de 2020, que implica una menor retribución en la actividad de distribución de la electricidad. Los ingresos del semestre cayeron un 24,2% respecto al primer semestre de 2019.
La compañía ha tomado una serie de decisiones para hacer frente a los actuales desafíos. Ha renegociado sus contratos de aprovisionamiento de gas para adaptarlos a las nuevas condiciones del mercado, ha incrementado su liquidez en 2.000 millones € (respecto a diciembre de 2019) y ha acelarado su plan para mejorar su eficiencia en 500 millones € este año en vez de en 2022 como estaba previsto. Naturgy quiere basar su estrategia de crecimiento futuro en las energías renovables y la gestión de redes de gas y electricidad. Recientemente cerró sus centrales eléctricas de carbón para reemplazarlas por instalaciones más sostenibles.
La empresa ha conseguido reducir el coste de su deuda financiera del 3,2% del primer semestre de 2019 al 2,8% gracias a sus esfuerzos de optimización de la deuda.
Las inversiones en el primer semestre fueron de 552 millones €, de las cuales 334 millones fueron de crecimiento y 218 millones de mantenimiento. Entre las inversiones de crecimiento figuran 170 millones € en energías renovables en España, Australia y Chile. El flujo de caja libre (flujo de caja menos inversiones) antes de dividendos fue de 1.101 millones € en el primer semestre. De esta cantidad, se destinaron 580 millones € a dividendos y 184 millones € a compra de acciones propias para ser repartidas entre los empleados.
Naturgy paga el primer dividendo a cuenta de 2020 el 29 de julio, por un importe de 0,31 €. En noviembre se esperan otros 0,50 € y en el primer trimestre de 2021, unos 0,625 €. La compañía ha anunciado que el dividendo total a cargo de 2020 será de 1,435 €.
La composición del IBEX 35 ha variado en múltiples ocasiones a lo largo de los últimos diez años pero el cambio es especialmente significativo en la parte alta del ranking por capitalización.
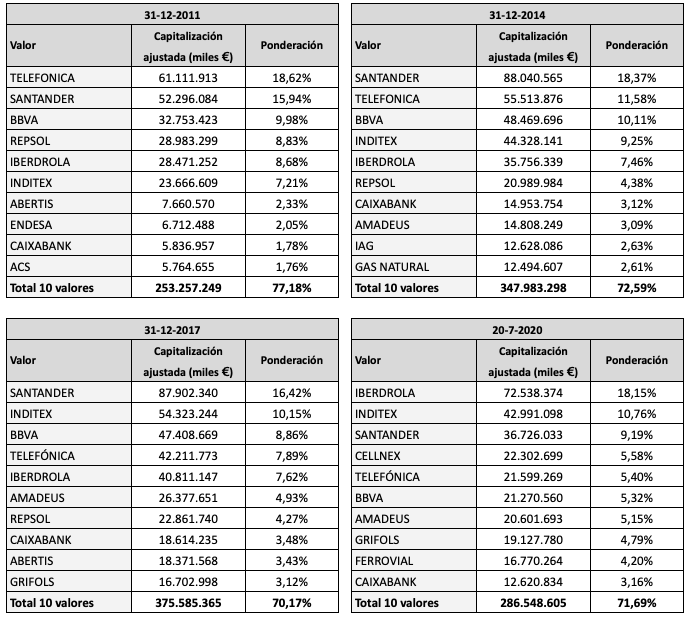
A finales de 2011, los cuatro valores que más ponderaban en el índice eran Telefónica, Santander, BBVA y Repsol. Juntos suponían un 53,37% del IBEX, mientras que hoy pesan menos de la mitad, un 22,95%. Repsol ha caído de la cuarta a la undécima posición.
La ponderación del sector bancario ha disminuido del 31,15% en 2011 al 19,64% actual. Sin embargo, el sector contnúa contando con tres representantes entre los diez primeros valores del selectivo. En 2011, los bancos del IBEX eran Santander, BBVA, Caixabank, Popular, Sabadell, Bankia y Bankinter. Hoy están las mismas entidades salvo el Popular.
Iberdrola e Inditex, que en 2011 ocupaban la cuarta y quinta posición como valores con mayor ponderación, ahora ocupan las dos primeras posiciones. Su peso combinado en el índice casi se ha doblado, al pasar del 15,79% al 28,91% en este período.
La capitalización no ajustada de Inditex es solo un 1% inferior a la de Iberdrola pero a la textil se le aplica un coeficiente reductor del 40% debido a que una parte importante de su capital está en manos de accionistas de control.
Destaca la trayectoria de Cellnex. La compañía de torres de comunicación ponderaba el 0,74% en diciembre de 2017 y hoy se sitúa en la cuarta posición, con un 5,58%, por delante incluso de Telefónica.
El peso de los diez primeros valores ha disminuido del 77,18% del total del índice en diciembre de 2011 al 71,69% actual, lo que significa que las ponderaciones están algo mejor repartidas.
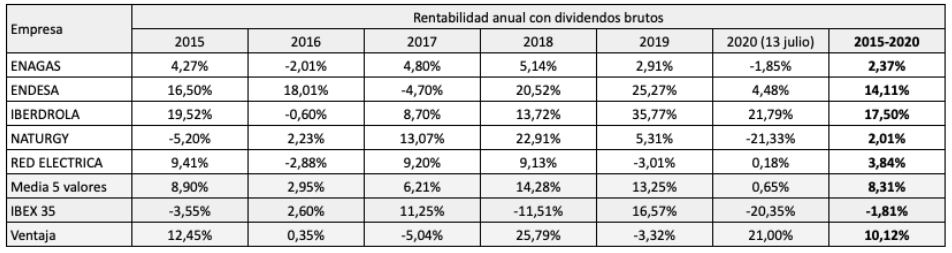
Las cinco compañías energéticas (eléctricas y gasistas) del IBEX 35 han generado una rentabilidad media con dividendos del 8,31% anual entre principios de 2015 y el 13 de julio 2020. En el mismo período, el IBEX 35 con dividendos ha perdido una media del 1,81% anual. Por tanto, este grupo de cotizadas lo ha hecho un 10,12% anual mejor que el índice.
Este resultado se ha producido en un contexto de continua incertidumbre en torno al futuro de estas empresas en relación a su marco regulatorio y su capacidad para generar ingresos.
Las más rentables fueron Iberdrola, que ha proporcionado a sus accionistas una ganancia del 17,50% anual, y Endesa, con un 14,11% anual. Las otras tres (Enagás, Naturgy y Red Eléctrica) han proporcionado entre un 2% y un 4% anual.
En 2018 y en lo que llevamos de 2020, este grupo de empresas ha batido al IBEX 35 en más de un 20%. En 2017 y 2019, en cambio, lo hizo algo peor que el IBEX.
El beneficio por acción entre 2014 y 2019 creció una media del 3,75% anual para el grupo y un 1,12% anual en el caso del IBEX 35, diferencia que no explica tota la ventaja en rentabilidad. Pero el mercado ha premiado a estas compañías: se observa que la rentabilidad en bolsa de todas las eléctricas y gasistas fue superior al crecimiento de su beneficio por acción en al menos un 2,5% anual. En cambio, el IBEX 35 genero pérdidas del 1,81% a pesar de que su beneficio por acción aumentó un 1,12% anual.
Otra razón de la buena evolución bursátil de las eléctricas ha sido el aumento del dividendo por acción incluso en aquellas compañías que apenas mejoraron sus beneficios. Sin embargo, actualmente el payout (tasa de distribución del beneficio) ha alcanzado valores de entre el 75% (Iberdrola) y el 100% (Endesa), por lo que existe escaso margen de mejora en este aspecto.
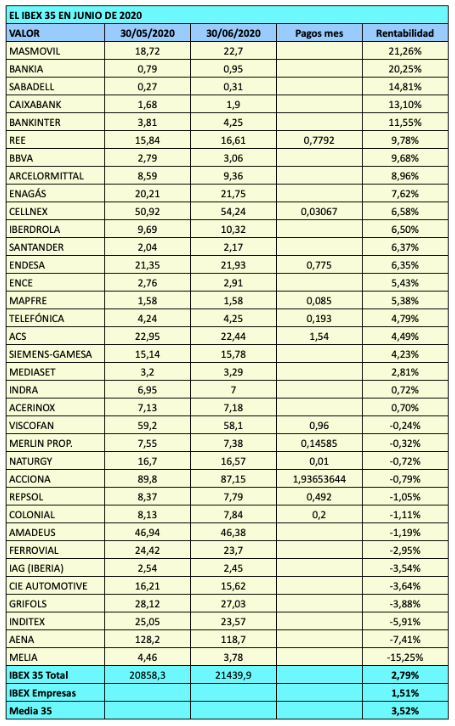
El IBEX 35 subió un 1,90% en junio pero debido a los numerosos dividendos repartidos durante el mes, la rentabilidad fue del 2,79%. Sin embargo se quedó bastante por debajo del Eurostoxx 50, que ganó un 6,40% con dividendos netos. En el balance anual, el selectivo español queda muy lejos de recuperarse de los efectos de la pandemia. Pierde un 22,85%, frente al 12,45% del Eurostoxx, el 7,08% del DAX alemán (que incluye dividendos) y el 4,04% del S&P 500 sin dividendos.
Las bolsas se animaron a principios de mes gracias al anuncio del Banco Central Europeo (BCE) de incrementar sus compras de activos en 600.000 millones de euros, elevando el total a 1,35 billones de euros, para hacer frente a los efectos de la crisis sanitaria, así como a la caída del paro en Estados Unidos y a la recuperación del precio del petróleo.
El 8 de junio el IBEX alcanzó su máximo mensual en 7.896,1 puntos, una subida del 11,2% en una semana. Pero la revalorización quedó reducida al 1,90% al cierre del mes. El 8 de junio IAG llegó a tocar los 4 €, una ganancia del 57% en una semana pero acabó el mes a 2,45 €, con una caída del 3,5%.
El optimismo inicial fue derivando en un pesimismo progresivo debido al temor de nuevos rebrotes de la pandemina y al enfriamiento de las expectativas de una recuperación rápida.
La empresa de telefonía MásMóvil subió un 21% debido a la OPA lanzada el día 1 por tres fondos de inversión internacionales, KKR, Cinven y Providence, a un precio de 22,50 €.
El día 22 salió un histórico del IBEX, Mediaset, que fue sustituida por la compañía farmacéutica Almirall.
El mes fue favorable para la banca, sobre todo la mediana, y para las eléctricas. En el otro extremo se situaron Meliá Hotels y Aena.
Los dividendos indicados en la tabla fueron descontados durante el mes, que es lo relevante a efectos de la rentabilidad. La fecha de pago de los dividendos de Red Eléctrica y Endesa es el 1 de julio, y el de Acciona se abona el 2 de julio.
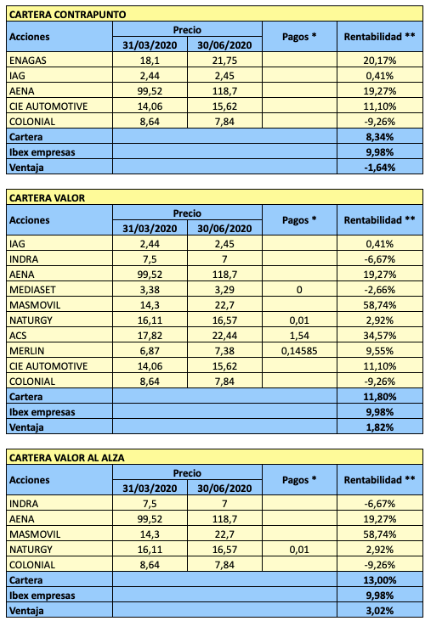
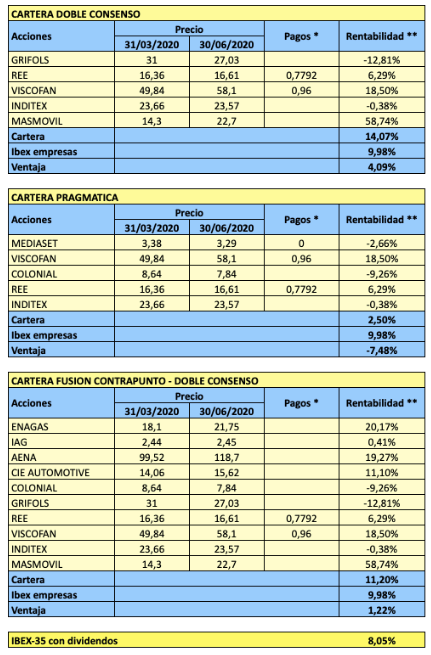
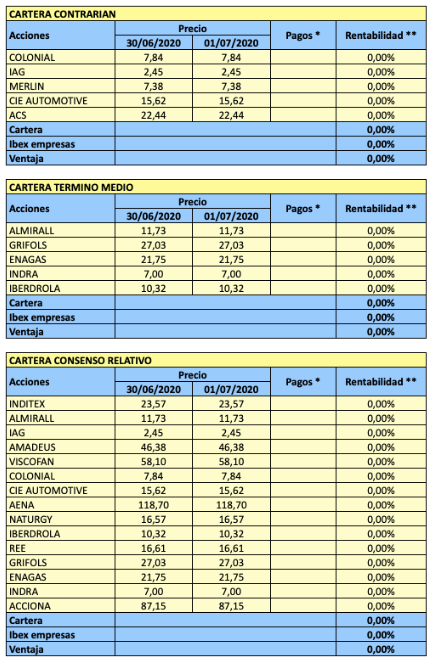
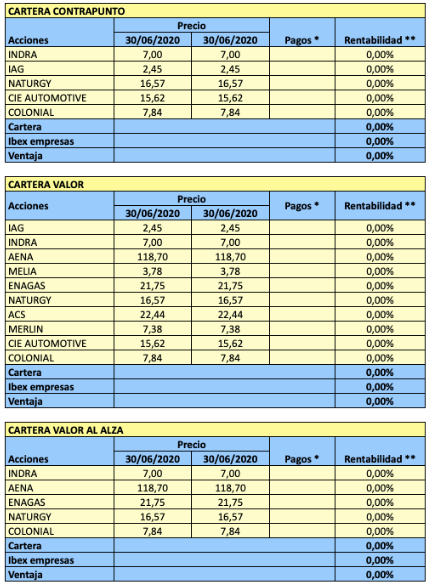
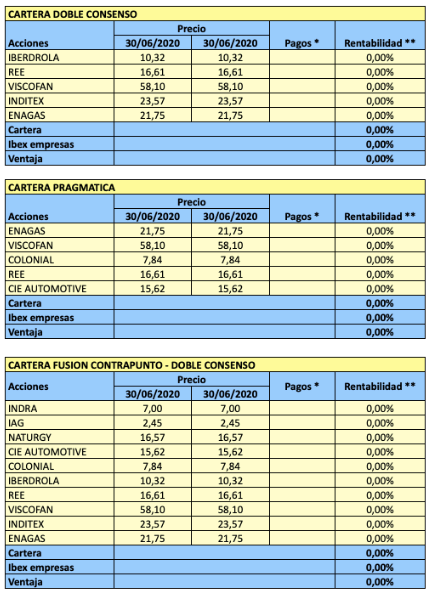
A continuación indico el resultado de las nueve carteras originales de Invertir Low Cost, que calculo desde marzo de 2006, en el segundo trimestre de 2020. Seguidamente indico la composición para el tercer trimestre.
A) Resultados en el segundo trimestre de 2020
Puede verse que las carteras más rentables fueron la Valor Al Alza, que ganó un 13%, y la Doble Consenso, con un 14,07%.
B) Composición para el tercer trimestre de 2020
No he tenido en cuenta MásMóvil debido a la OPA recibida por la compañía a principios de junio.
La evolución diaria de las carteras puede seguirse en este enlace.
El dividendo de Siemens-Gamesa es uno de los que más se ha demorado este año como consecuencia de la pandemia. La Junta General de Accionistas estaba prevista para el 26 de marzo de 2020 pero ha sido aplazada al 22 de julio.
Entre las propuestas que se someterán a la Junta figura el pago de un dividendo de 0,05173 €, el mismo importe que se había previsto antes de la crisis sanitaria. El pago se realizará en efectivo.
La cantidad es el doble de los 0,02567 € pagados en 2019 a cargo del ejercicio 2018.
En 2019 el dividendo se pagó a principios de abril pero en 2020 la compañía lo abonará el 30 de julio. La fecha de descuento es el 28 de julio.
Siemens-Gamesa obtuvo un beneficio por acción de 0,21 € en su ejercicio fiscal 2019, que acaba en septiembre. Por tanto, distribuirá el 25% de su resultado.
La compañía destinará un total de 35.235.547,15 € a remunerar a los accionistas. De esta cantidad, el 67,07% irá a parar a las arcas de la alemana Siemens, que posee dicho porcentaje del capital social de Siemens-Gamesa.
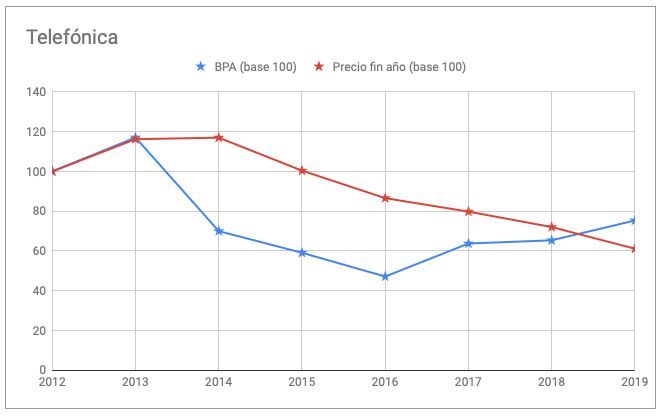
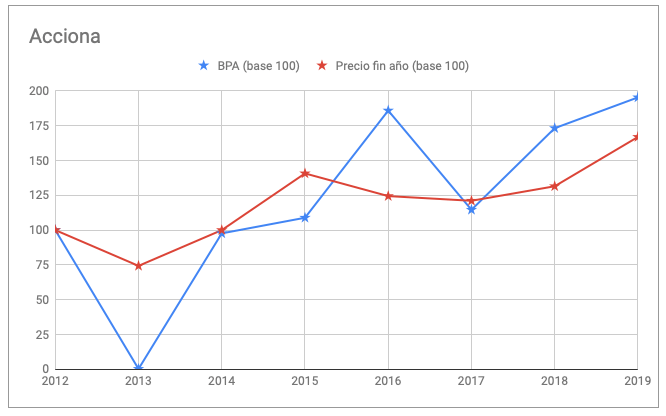
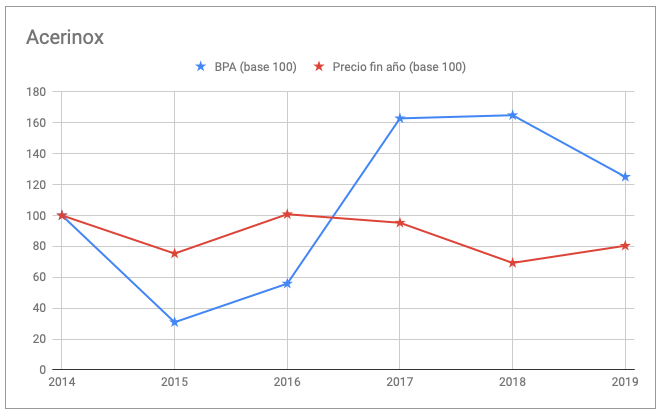
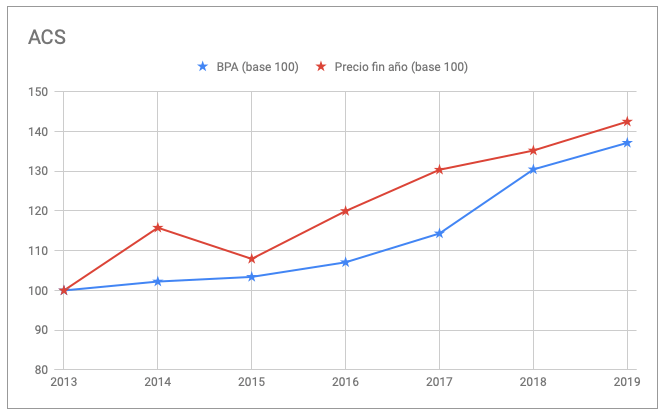
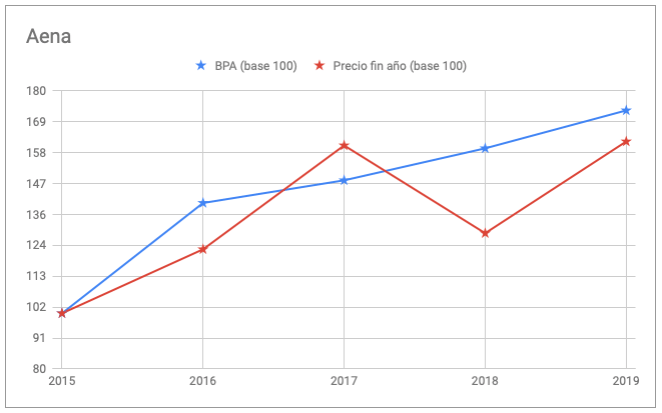
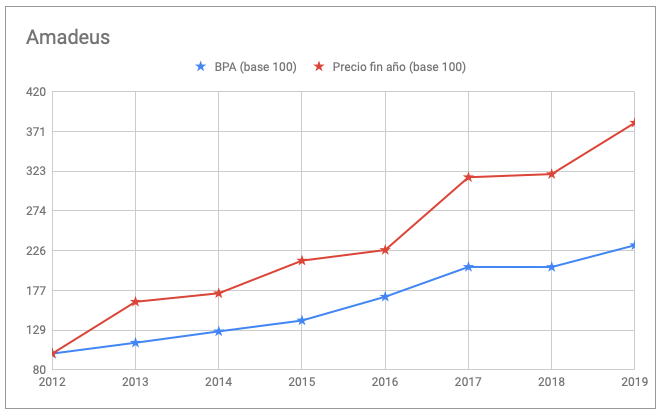
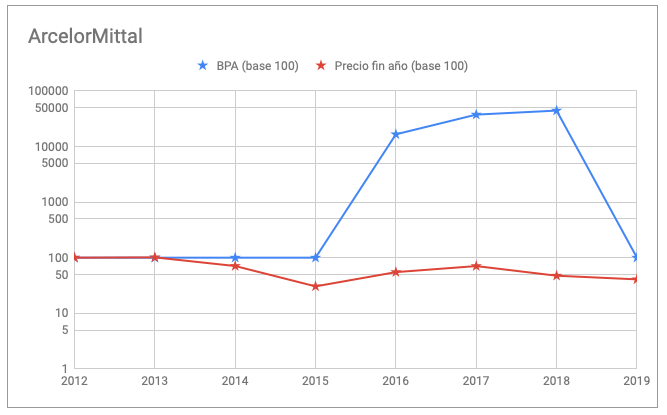
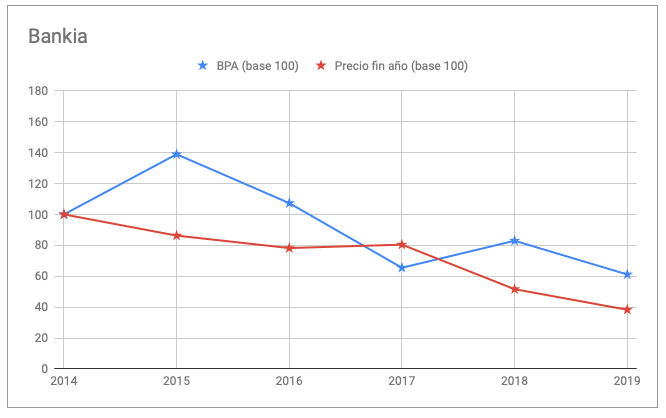
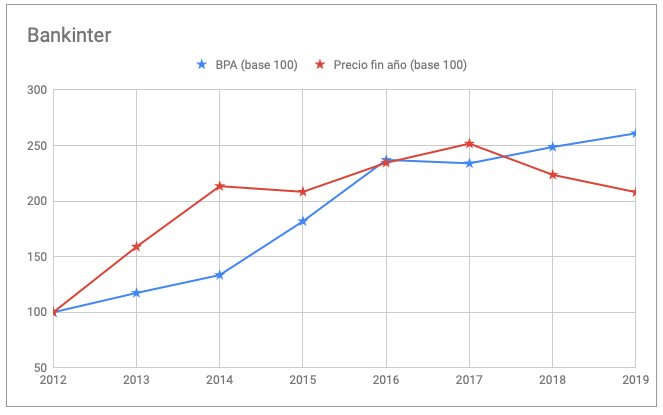
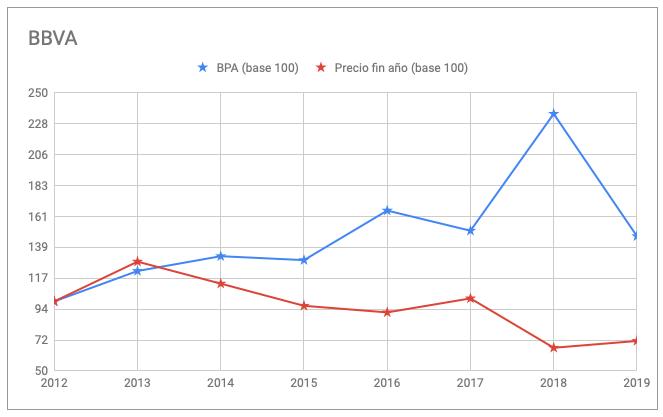
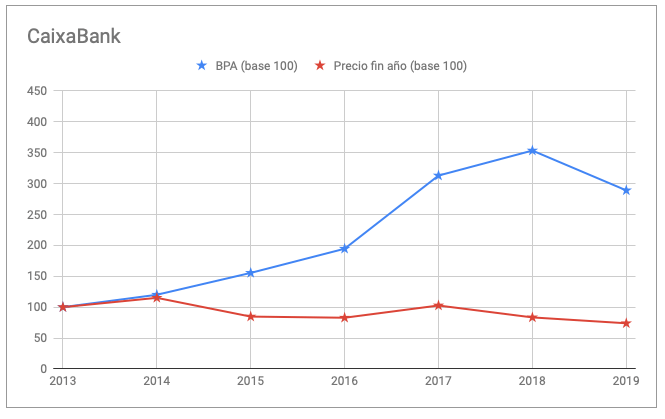
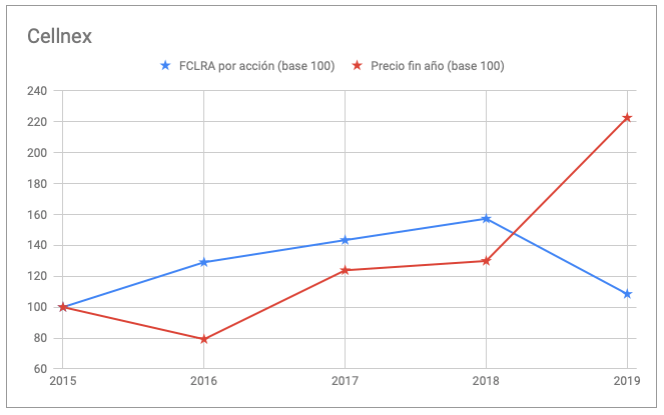
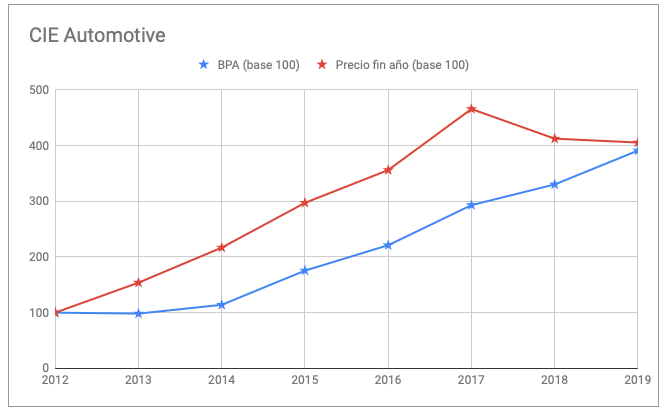
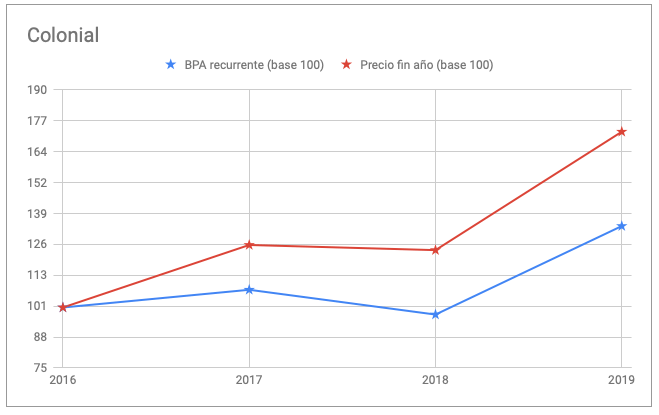
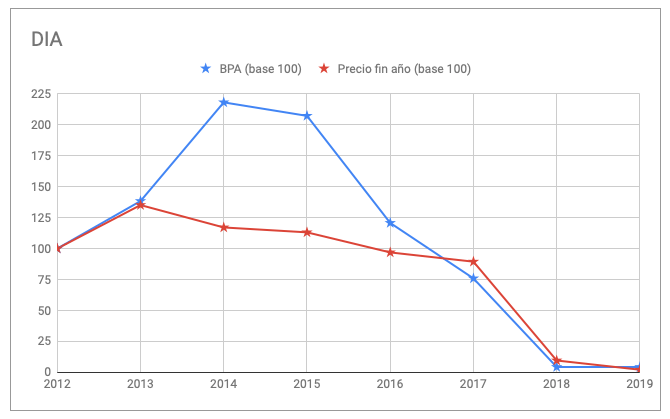
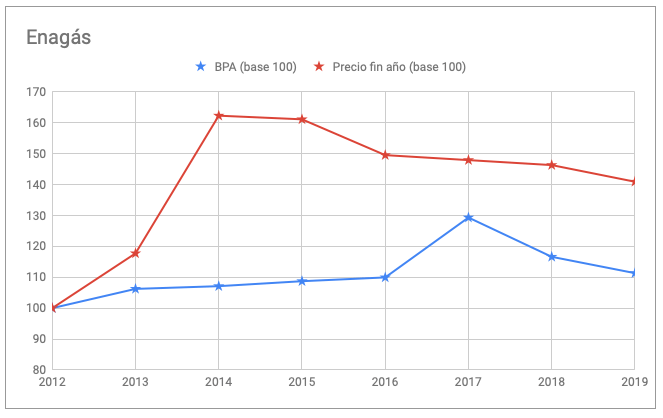
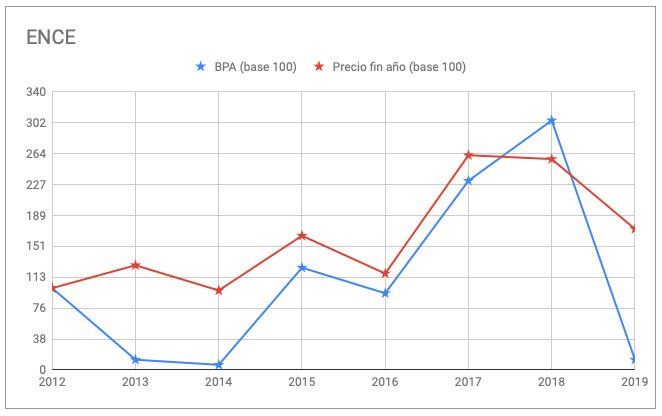
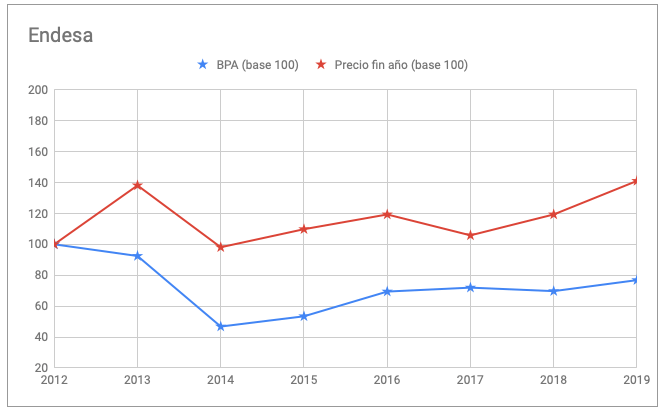
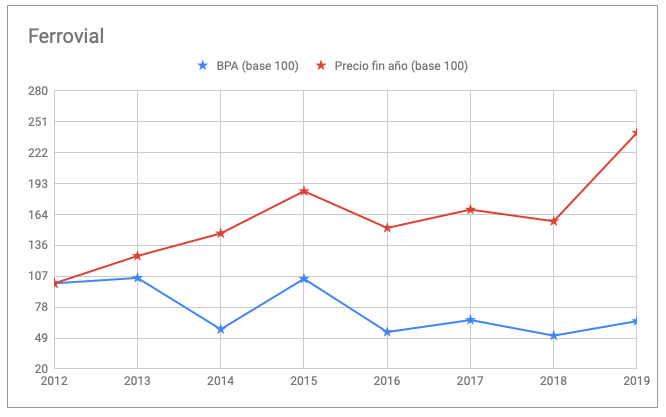
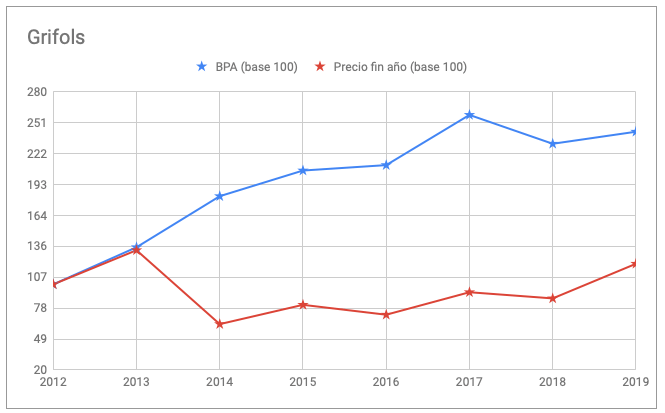
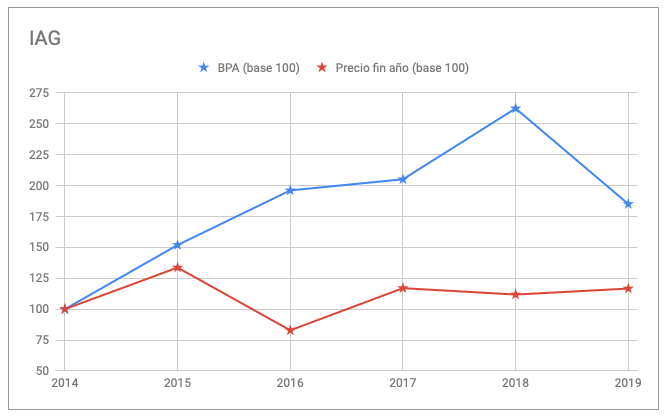
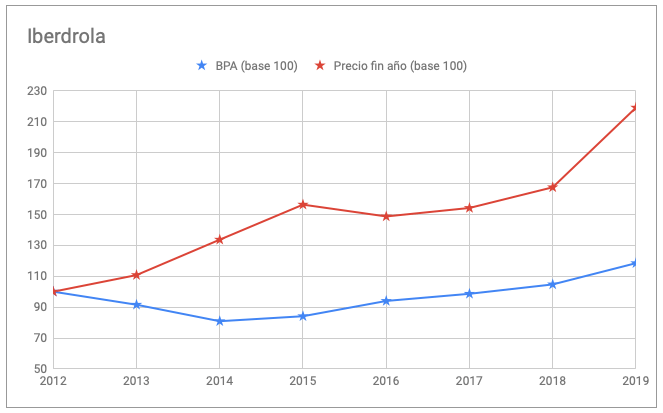
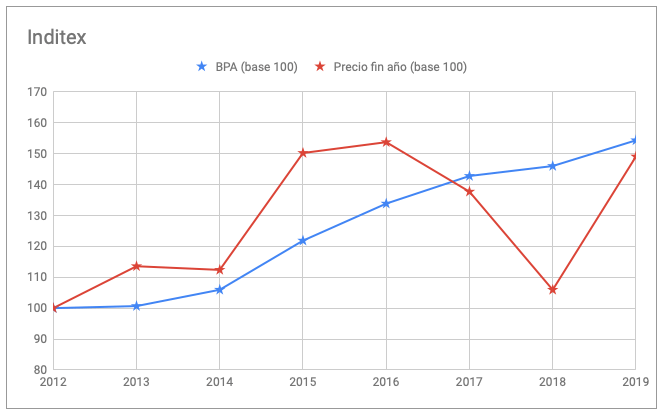
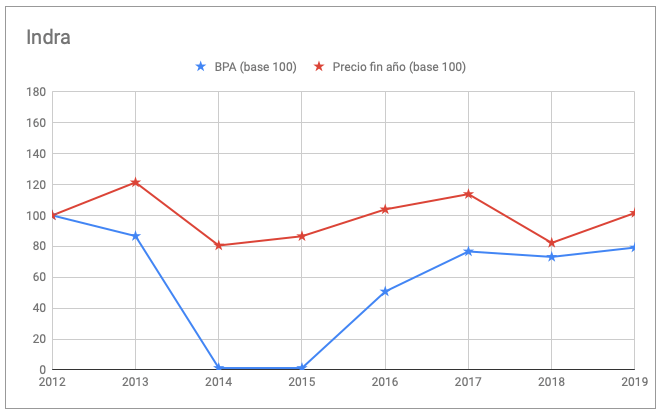
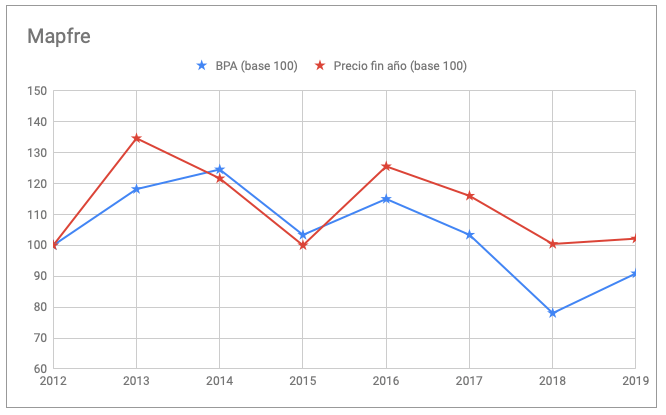
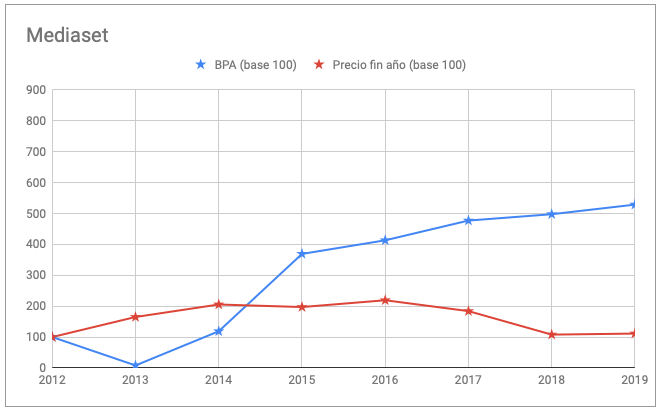
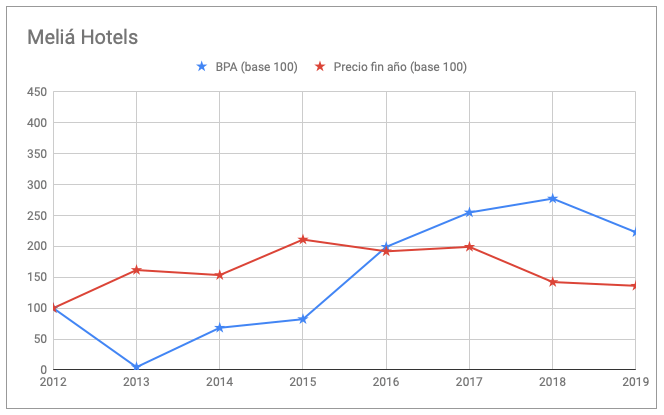
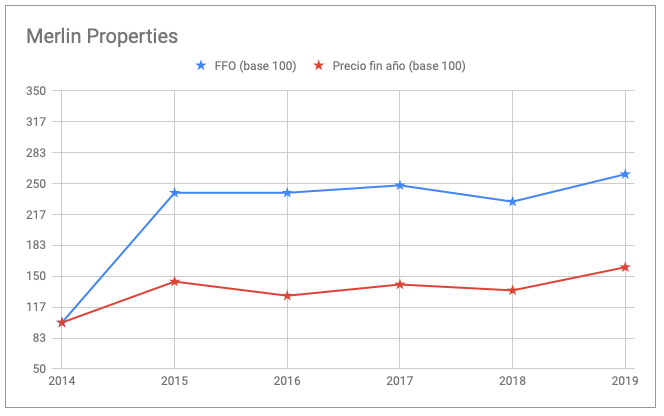
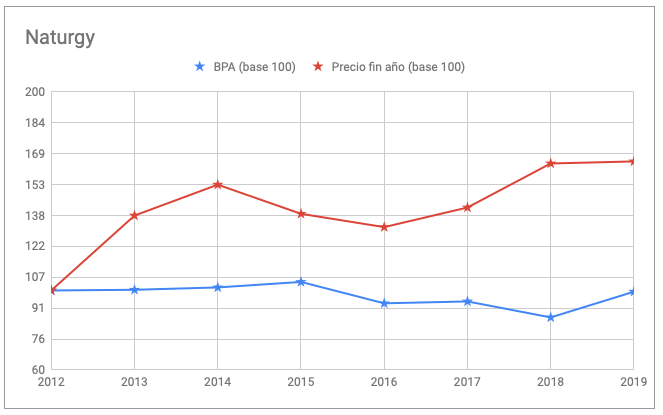
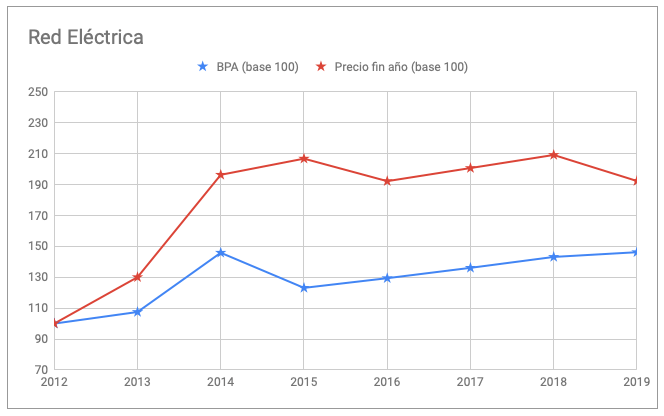
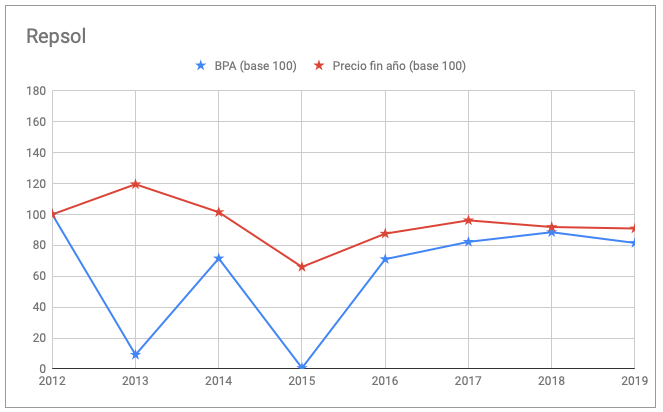
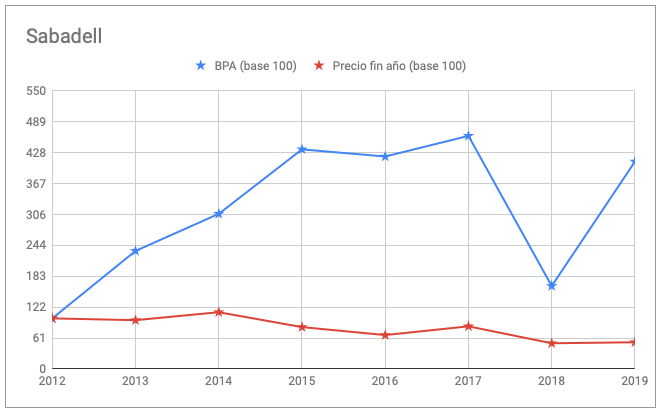
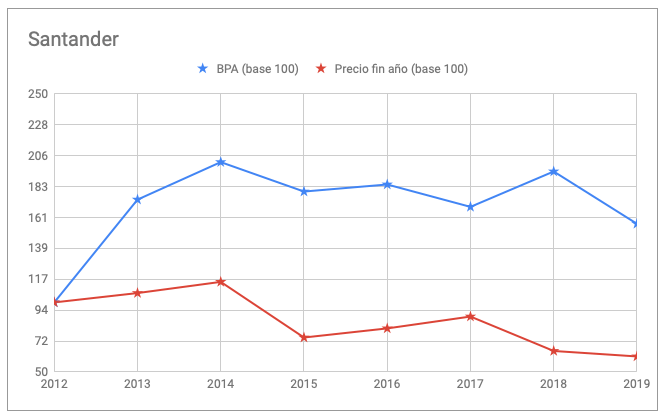
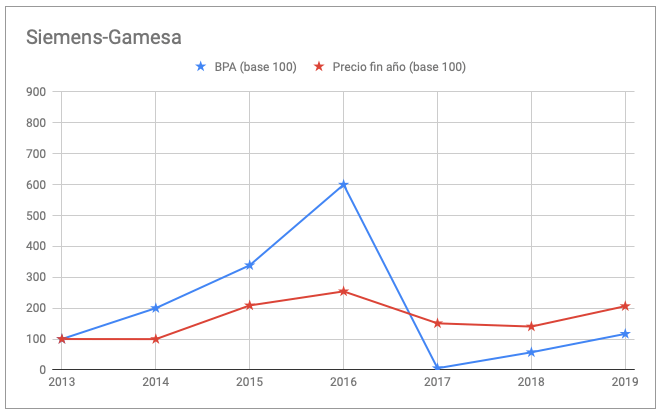
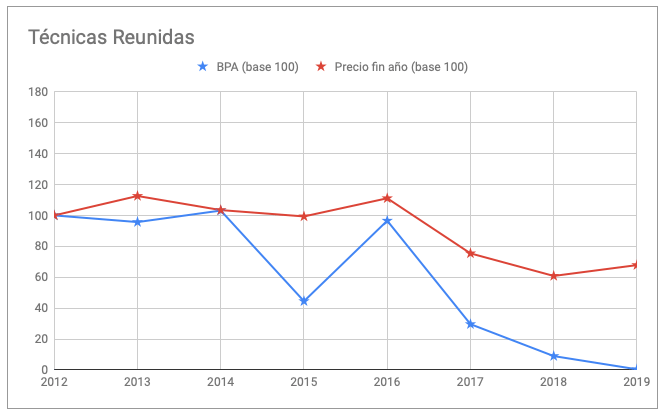
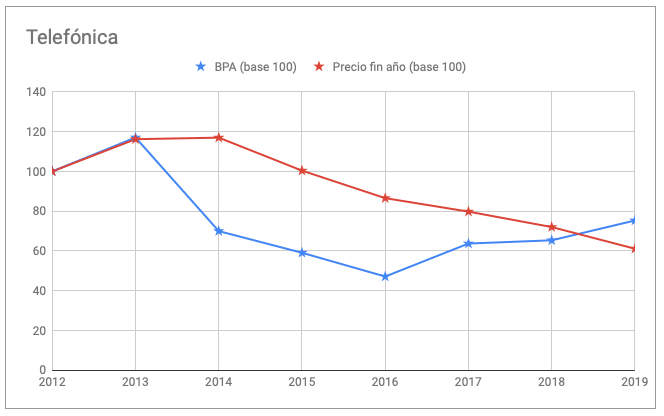
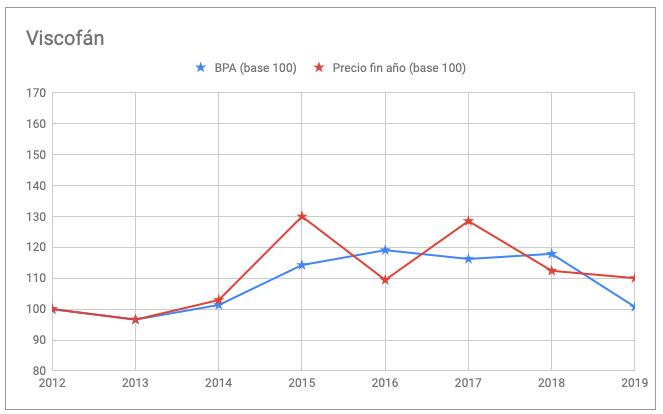
En los siguientes gráficos se compara la evolución del beneficio por acción con el precio en bolsa de 34 de los 35 valores actuales del IBEX 35, junto con DIA y Técnicas Reunidas, que abandonaron el índice en años recientes. Solo se ha excluido MásMóvil, debido a su breve recorrido histórico.
Para la mayoría de empresas se ha cubierto el período de 2012 a 2019, en cuyo caso se ha utilizado como base para ambas series de datos un índice 100 al 31 de diciembre de 2012. Este procedimiento permite una mejor comparación a nivel visual de las variables. Para algunas empresas se han utilizado períodos más breves en función del tiempo que llevan cotizando en bolsa, o debido a la existencia de datos no comparables.
Los beneficios negativos se han puesto a cero para una mejor representación de los datos. Para Inmobiliaria Colonial y Merlin Properties se ha tenido en cuenta el beneficio recurrente, ya que el beneficio estándar suele incluir revalorizaciones o plusvalías de activos que distorsionan las magnitudes.
En otras empresas se ha tenido en cuenta el beneficio por acción recurrente en algunos años, en particular cuando ha habido amortizaciones aceleradas.
Se puede observar que el precio tiende a evolucionar de forma similar al beneficio por acción, con algunas excepciones, como Ferrovial y algunos bancos. En particular, se observa que el precio suele “acompañar“ al beneficio por acción a lo largo del tiempo. Esto significa que las acciones de una compañía tienden a subir mientras sigan aumentando los beneficios de esta, independientemente de si el precio está caro o barato. Una excepción relevante al respecto es Grifols, cuyo beneficio por acción ha aumentado mucho más que el precio, pero hay que tener en cuenta que en 2012 el ratio PER era de 72, muy superior al valor habitual de esta magnitud, que suele estar entre 10 y 25.
Para Acerinox se ha tenido en cuenta el beneficio por acción recurrente en 2019 (0,651 €) en vez del estándar, que fue negativo.
Aena salió a bolsa en febrero de 2015.
En el caso de ArcelorMittal se ha utilizado una escala logarítmica debido a la presencia de cuatro años con beneficios negativos, lo que distorsiona el gráfico con los parámetros habituales.
Para Cellnex he usado el Flujo de Caja Libre Apalancado Recurrente (FCLAR) por acción, dato proporcionado por la compañía, al tratarse de una empresa de crecimiento. La compañía salió a bolsa en mayo de 2015.
La conjunción de las dos líneas en 2019 indica que desde 2012 el precio de la acción de CIE Automotive aumentó lo mismo que el beneficio por acción. En concreto, el precio se multiplicó por 4 y el beneficio por acción, por 3,9.
En el caso de Inmobiliaria Colonial, el beneficio por acción recurrente es más representativo porque no incluye revalorizaciones de activos ni plusvalías por venta de activos.
Supermercados DIA dejó de cotizar en el IBEX 35 el 24 de diciembre de 2018.
Los beneficios por acción de Endesa de los ejercicios 2014 y 2019 son los recurrentes (0,90 € y 1,47 € respectivamente). En 2014 la eléctrica obtuvo elevadas plusvalías por ventas de activos y en 2019 el beneficio por acción estándar fue de 0,16 € debido a depreciaciones de activos.
Los beneficios por acción de Ferrovial de los años 2018 y 2019 son los recurrentes, proporcionados por la propia compañía. En 2018, el beneficio por acción estándar fue negativo.
El beneficio por acción de IAG de 2018 es el recurrente (1,19 €). El estándar fue de 1,38 €.
Los beneficios por acción de Indra de 2014 y 2015 fueron negativos. Se han puesto a cero.
Para Merlin Properties he tenido en cuenta los Fondos de las Operaciones (FFO) por acción, magnitud que excluye revalorizaciones de activos y plusvalías por ventas de activos.
En 2018 Naturgy contabilizó una depreciación de activos, por lo que se ha usado el beneficio por acción recurrente (1,24 €). El beneficio por acción estándar fue de -2,82 €.
El beneficio por acción de Repsol de 2019 es el recurrente (1,33 €). La magnitud estándar fue de -2,48 € debido a depreciaciones de activos.
Técnicas Reunidas salió del IBEX en junio de 2019, tras haber sido integrante del selectivo desde abril de 2008.
El beneficio por acción de Telefónica de 2019 es el recurrente (0,65 €). El estándar fue de 0,17 € debido a gastos extraordinarios.
Los diez valores del IBEX 35 que en diciembre de 2019 tenían el ratio PER más bajo pierden un 44% en 2020, casi el doble que el 25,7% que se deja el índice, en ambos casos con dividendos incluídos.
El PER es la relación precio-beneficio y se calcula dividiendo el precio por el beneficio por acción. En tanto que el 31 de diciembre de 2019 no se conocían los resultados del ejercicio 2019, he usado los beneficios de doce meses de septiembre de 2018 a septiembre de 2019. El PER nos dice, desde un punto de vista estático, si unas acciones están caras o baratas. Es decir, solo tiene en cuenta el beneficio actual, no la tendencia de crecimiento ni la sostenibilidad del mismo.
Para algunos valores he usado el beneficio recurrente, en vez del estándar: Cellnex y MásMóvil al ser compañías de crecimiento, Endesa y Repsol al haber realizado amortizaciones extraordinarias de activos, Colonial y Merlin Properties porque su beneficio estándar incluye revalorizaciones de activos, y CIE Automotive al haber obtenido plusvalías extraordinarias.
Los dos valores más baratos al inicio del año, según este criterio, IAG y Banco Sabadell, son precisamente los que más caen, más de un 60%. Se da la circunstancia de que nueve de los diez valores de este grupo pierden más que el índice del que forman parte.
En cambio, los diez valores más caros según el PER pierden un 17%, mucho menos que los diez más baratos. También se da la circunstancia de que los dos valores más caros, Ferrovial y Siemens-Gamesa, están entre los que menos pierden. Incluso los quince que ocupan la posición intermedia caen menos que el mercado. El grueso de las pérdidas se concentra precisamente en el primer grupo.
Como he comentado en otras ocasiones, el criterio de selección de acciones basado en el ratio PER es uno de los más cíclicos, en el sentido de que produce resultados mejores o peores que el mercado durante largos períodos de tiempo.
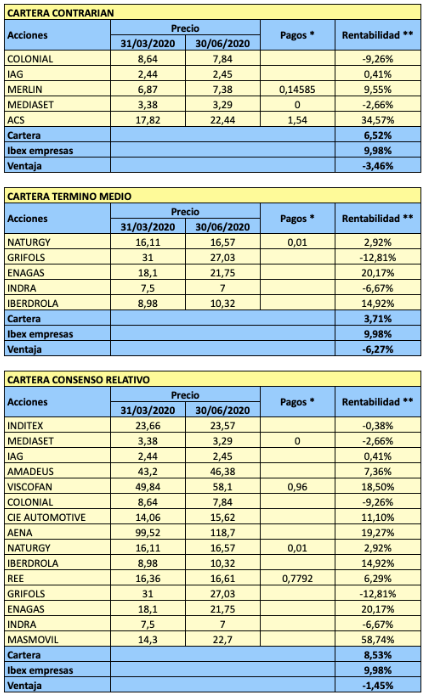
En el cuadro siguiente he resaltado en gris los períodos en los que la cartera Contrarian, que selecciona los cinco valores no financieros del IBEX 35 con el PER estándar más bajo, lo hizo mejor que las referencias del mercado, siendo la principal el IBEX Empresas. Las rentabilidades son acumuladas e incluyen dividendos. Se observa que la actual fase de desventaja dura ya siete trimestres, y es la más extensa desde que calculo esta cartera.
En el segundo trimestre, la cartera Contrarian gana un 8,27% hasta el 26 de mayo, aunque es superada por el 11,72% de la Contrapunto.
Las acciones del Banco Santander cerraron el año 2009 a 11,55 €. En aquel momento, el capital social estaba dividido en 8.155,6 millones títulos, por lo que la capitalización de la entidad era de 94.197 millones €. La capitalización bursátil de una empresa cotizada es el número de acciones del capital social multiplicado por el precio de esas acciones en bolsa.
Desde entonces, el banco ha llevado a cabo diversas ampliaciones de capital, algunas de ellas para pagar parte del dividendo en el programa Santander Dividendo Elección, que permite cobrar el dividendo en acciones o en efectivo. La entidad ha recurrido a esta fórmula cada año desde 2010, salvo en 2019. Algunos años (de 2012 a 2014) toda la remuneración al accionista se instrumentó a través de dicho programa, mientras que en otros años se empleó un modelo mixto.
A día de hoy, el capital social de la entidad está formado por 16.618,1 millones de títulos, algo más del doble que al final de 2009. Al cierre del 2019, la capitalización era de 61.985 millones €, un 34% menor a la de 2009.
El Santander ha obtenido elevados beneficios en términos absolutos en la pasada década, aunque con una tendencia a la baja. En 2009 las ganancias netas fueron de 8.942 millones € mientras que en 2019 fueron de 5.920 millones €, aunque de 7.657 millones € en términos recurrentes. Sin embargo estos resultados se han tenido que repartir entre un número mucho mayor de acciones (más del doble, como he indicado antes). De este modo, si el beneficio por acción de 2009 fue de 1,10 €, en 2019 fue de 0,36 €, un 67,3% menor.
El valor de la acción ha corrido una suerte similar, pues ha pasado de los 11,55 € del cierre de 2009 a los 3,73 € del cierre de 2019, una minusvalía del 67,7%. Es decir, toda la caída del precio de los títulos del Santander entre 2009 y 2019 puede explicarse por la disminución del beneficio por acción en el mismo período.
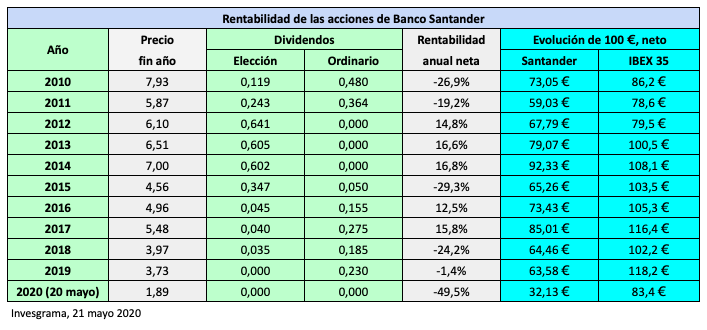
Gracias a la reinversión de los dividendos netos y a las acciones percibidas bajo el programa Dividendo Elección, cien euros invertidos en acciones de la entidad al final de 2009 se habrían convertido en 63,58 € al final de 2019, una pérdida del 36,4%, lo que reduce la minusvalía a la mitad. No obstante, esta cifra se compara desfavorablemente cuando se calcula lo que se habría obtenido de haberse invertido cien euros en un fondo indexado al IBEX 35, que hubiera sido de 118,2 €.
Si incluimos la evolución del Santander en 2020 hasta el 20 de mayo, la pérdida acumulada asciende al 68% incluso con reinversión de dividendos netos, mientras que la del IBEX 35 se queda en un 16,6%.
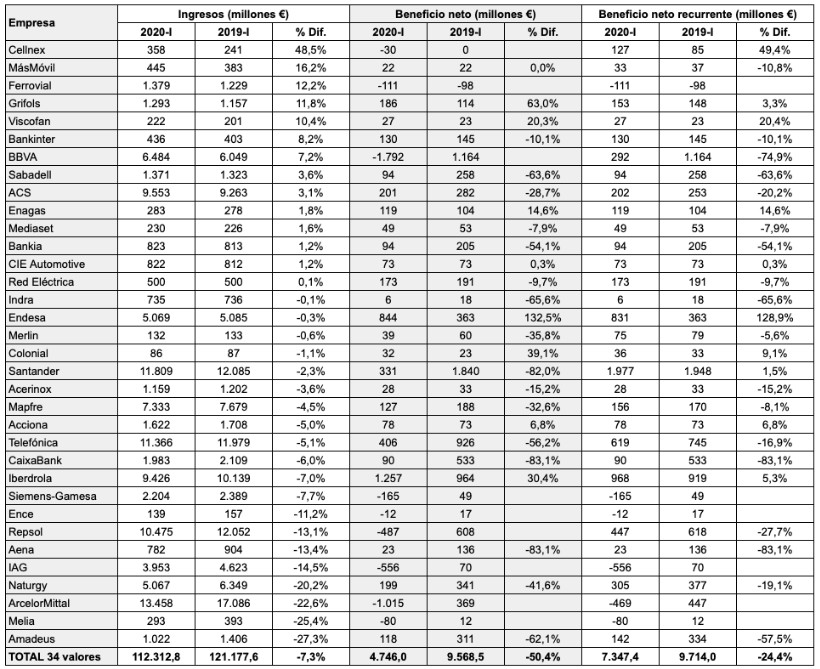
El 15 de mayo todas las empresas del IBEX 35, salvo Inditex (que tiene el año fiscal acabado en enero), habían publicado sus informes del primer trimestre. Ya podemos, por tanto, hacer una radiografía del impacto de la pandemia en las cuentas de las principales cotizadas españolas.
La caída conjunta de los ingresos operativos (margen bruto en el caso de los bancos) no fue significativa, de un 7,3% respecto al primer trimestre de 2019. Los mayores descensos los sufrieron, como cabía esperar, compañías relacionadas con el transporte y el turismo, o perjudicadas por el desplome precio del petróleo. Pero cinco compañías consiguieron aumentar su cifra de negocio más de un 10%: Cellnex, MásMóvil, Ferrovial, Grifols y Viscofán.
Sin embargo, la suma de los beneficios netos atribuidos cayó un 50,4%, teniendo en cuenta únicamente los positivos. El total fue de 4.746 millones €, frente a los 9.568 millones € del primer trimestre de 2019.
Si se tienen en cuenta los beneficios netos recurrentes en aquellas empresas que informan de esta magnitud, el descenso fue menor, del 24,4%, aunque también destacable. El BBVA, por ejemplo, aunque contabilizó 1.792 millones € en pérdidas, informó de un beneficio recurrente de 292 millones €.
Los mayores números rojos fueron presentados por el BBVA (Banco Bilbao Vizcaya Argentaria), con 1.792 millones €, debido a las provisiones realizadas, ArcelorMittal, con 1.015 millones €, por la caída del precio del acero, y la aerolínea IAG, con 556 millones €, debido a la paralización del transporte aéreo en el mes de marzo. Otras seis sociedades declararon pérdidas. Solo una lo hizo en el primer trimestre de 2019.
Ocho compañías lograron aumentar sus beneficios estándar: Endesa (132%), Grifols (63%), Colonial (39%), Iberdrola (30%), Viscofán (20%), Enagás (15%), Acciona (7%) y CIE Automotive (0,3%). No obstante, salvo para Viscofán y CIE Automotive, estos aumentos se debieron en gran parte a elementos atípicos. En el caso de Endesa, hubo una reversión de provisiones, que si bien se considera beneficio recurrente, no deja de tener carácter extraordinario.
Este trimestre he comentado los resultados de las siguientes compañías:
MásMóvil fue una de las compañías del IBEX 35 con mayor crecimiento de ingresos en el primer trimestre de 2020 respecto al mismo período de 2019, un 16%. Solo fue superada por Cellnex, que creció un 48%. Ambas operan en el sector de las telecomunicaciones y entraron en el IBEX recientemente: MásMóvil lo hizo en junio de 2019 y Cellnex en junio de 2016.
La compañía afirma que el número de suscriptores móviles de banda ancha y postpago aumentó un 43% y un 18% interanual respectivamente. MásMóvil opera las marcas Lebara, Pepephone y Yoigo, entre otras.
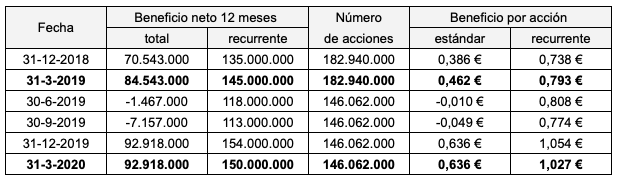
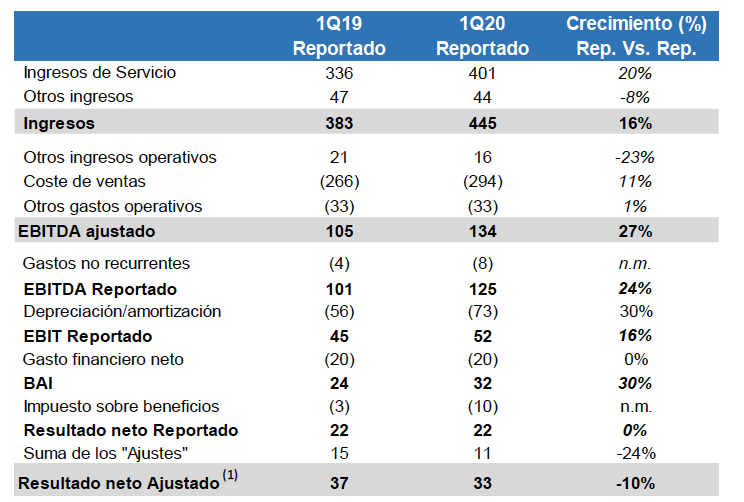
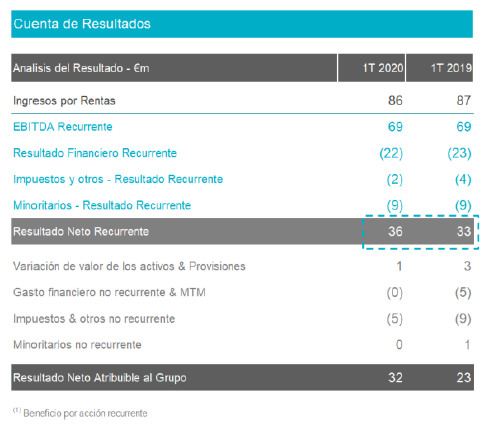
El resultado neto, en cambio, se mantuvo estable en 20 millones € y el resultado neto ajustado o recurrente descendió de los 37 a los 33 millones €. En términos interanuales (marzo de 2019 a marzo de 2020), el beneficio neto es de 92,9 millones €, igual al del cierre de 2019, mientras que el beneficio recurrente asciende a 150 millones €.
El capital social de la compañía está dividido en 131,7 millones de acciones pero a efectos del cálculo del beneficio por acción hay que incluir 14,3 millones de acciones con efectos dilutivos, debido a la existencia de bonos convertibles, lo que eleva el total a 146 millones de títulos. Por tanto, el beneficio por acción interanual fue de 0,636 € al cierre de marzo (un 38% más que al cierre de marzo de 2019) y de 1,027 € en términos recurrentes (un aumento del 29,5% en términos interanuales).
El resultado neto ajustado o recurrente descarta gastos operativos no recurrentes y otros impactos contables no relacionados con el negocio, como costes de integración o amortización de base de clientes adquirida. Este trimestre los gastos no recurrentes incluyen los derivados de las iniciativas solidarias para dar soporte y ayuda durante la crisis sanitaria (donación de mascarillas, terminales y tarjetas SIM, entre otras).
Al precio actual de 17,6 €, la acción cotiza con un ratio PER (relación precio-beneficio) de 27,7, que se convierte en 17,1 cuando se toma como referencia el beneficio por acción ajustado. La acción es una de las de mejor comportamiento relativo en bolsa este año, al perder un 13,47%, la mitad de lo que se deja el IBEX 35, que es un 28,30% hasta el 18 de mayo. Desde el mínimo anual de 12,20 € del 20 de marzo ha subido un 44%.
A mitad del segundo trimestre (14 de mayo), la compañía ha reiterado sus objetivos para el presente ejercicio y el siguiente a pesar de la irrupción de la pandemia. Es una de las contadas compañías del IBEX que no va a variar sus planes de inversión para 2020. Espera continuar con su plan de desapalancamiento para situar su deuda financiera neta, que actualmente es de 1.845 millones €, en 3,2 veces el beneficio bruto de explotación (EBITDA) ajustado. En marzo de 2019 la deuda neta era de 1.241 millones €, 2,6 veces el EBITDA ajustado.
En febrero de este año adquirió Lyca, operador móvil virtual especializado en prepago, por el que ha pagado 372 millones €, para reforzarse en este segmento. La adquisición se ha financiado con deuda bancaria pero la compañía espera un aumento en el apalancamiento financiero del Grupo de solo 0,2 veces el EBITDA ajustado como consecuencia de la operación, tras tener en cuenta las sinergias aportadas por la nueva marca.
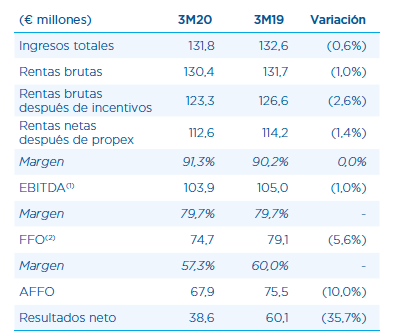
La compañía logró mantener sus ingresos en el primer trimestre de 2020 respecto al mismo período de 2019 (131,8 millones € vs. 132,6 millones €) a pesar de que en los últimos 17 días del trimestre ofreció una bonificación del 100% a los locales comerciales que tuvieron que cerrar debido al estado de alarma decretado el 14 de marzo.
El resultado neto cayó un 35,7% pero esta variable no es significativa en el caso de Merlín, ya que suele incluir plusvalías por ventas de inmuebles o revalorizaciones de activos. El resultado recurrente, medido a través de los fondos de las operaciones (FFO), cayó un 5,6%.
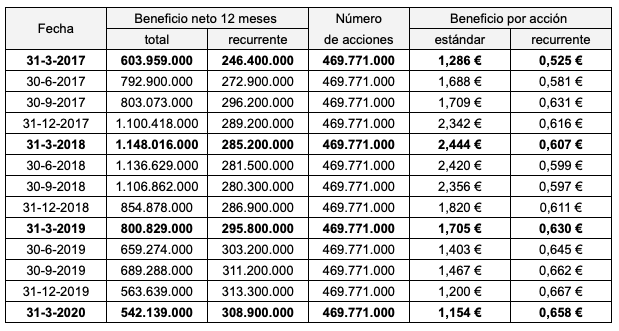
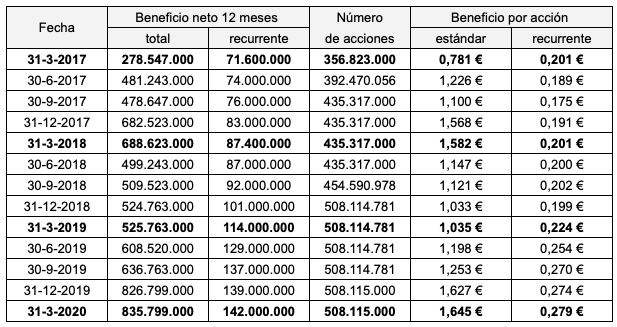
En términos interanuales (marzo de 2019 a marzo de 2020), el beneficio por acción estándar fue de 1,154 €, frente a los 1,705 € de marzo de 2019. En cambio, el beneficio por acción recurrente (0,658 €) se mantuvo por encima del de hace un año (0,63 €).
La acción pierde un 45% en 2020 (cerró 2019 a 12,79 €). El mercado anticipa una significativa reducción de los ingresos en el segundo trimestre, ya que tal vez la totalidad del período estará bajo los efectos del estado de alarma. Sin embargo, la compañía afirma que sus ingresos están ampliamente diversificados por categoría de activos, tipología de inquilinos y exposición sectorial, con lo que espera mitigar los efectos del confinamiento. Añade que el 89% de los locales comerciales resultaron afectados, pero que únicamente suponen el 22% de su cartera de activos, mientras que solo el 3,5% de las oficinas ha tenido que cerrar, y estos activos suponen el 47% del total de su cartera patrimonial. Por otro lado, el 73% de los inquilinos de locales comerciales son empresas que cotizan en bolsa o grandes corporaciones privadas y el 95% de los inquilinos de oficinas son grandes corporaciones.
Merlín indica que el valor contable por acción fue de 15,72 € al cierre de marzo de 2020, mientras que en marzo de 2019 fue de 14,94 €. Sin embargo, el valor contable según la metodología de la asociación EPRA (European Public Real Estate), proporcionado por la propia compañía, fue de 7,384 €. La acción cotiza actualmente a 7 €, muy cerca de este valor. El valor neto contable según la EPRA, abreviado como EPRA NAV (estas últimas, siglas de Net Asset Value) considera las propiedades y otras inversiones a su valor justo y solo tiene en cuenta los activos susceptibles de generar valor en una estrategia de inversión inmobiliaria a largo plazo.
La deuda financiera bruta era de 6.380 millones €. Tras descontar 1.277 millones en efectivo y equivalentes de efectivo, se obtiene una deuda neta de 5.103 millones €. Según Merlín, el interés medio de la deuda fue del 1,99% en el primer trimestre.
En la Junta General del 17 de junio propondrá un dividendo complementario de 0,146 € y una devolución de la prima de emisión de 0,176 €, lo que supone un importe combinado de 0,30 €. Ya pagó 0,20 € a cuenta en octubre de 2019, de modo que la remuneración total a cargo de 2019 será de 0,50 €, si se aprueba la propuesta.
La compañía cuenta con un rating crediticio de S&P Global de BBB, que en una escala del 0 al 10 podríamos considerar un 5,5 y que significa calidad crediticia satisfactoria.
Al igual que Merlin Properties, Inmobiliaria Colonial obtiene la mayoría de sus ingresos recurrentes con el alquiler de propiedad inmueble de tipo comercial y sus clientes son principalmente grandes corporaciones.
Los activos de Colonial están concentrados en Barcelona, Madrid y París. Los nuevos proyectos están íntegramente situados en el centro de estas tres ciudades, con un 50% de su valor en tres proyectos en París.
El resultado neto del trimestre aumentó un 39% respecto al primer trimestre de 2019, si bien la magnitud más significativa del beneficio recurrente lo hizo un 9% (mientras que el de Merlin cayó un 5,6%). La diferencia entre ambas magnitudes se debe a que el resultado financero mejoró en 6 millones € en el primer caso pero solo 1 millón € en términos recurrentes.
En términos interanuales, el beneficio por acción estándar se sitúa en 1,645 € al cierre de marzo y el beneficio por acción recurrente, en 0,279 €. Al precio actual de 7,35 €, el PER (relación precio-beneficio) estándar es de 4,4 y el PER recurrente (más significativo), de 26,3. En el caso de Merlin Properties, el PER estándar es de 6 mientras que el PER recurrente, de 10,6, sensiblemente inferior al de Colonial.
La acción de Colonial ha caído menos que la de Merlín Properties en lo que llevamos de año (35% vs. 45%). El 15 de mayo había recuperado un 16% respecto del mínimo de 6,35 € del 19 de marzo. Merlin, en cambio, solo ha recuperado un 4% en relación al mínimo de 6,70 € del día 23.
Colonial tiene un menor endeudamiento relativo (medido por el Loan To Value o deuda en relación al valor de los activos): un 36% vs. el 40,1% de Merlin.
El rating crediticio de la compañía es BBB+, según la escala de S&P Global, un grado por encima del de Merlin.
Colonial no ha actualizado su valor contable segun la metodología EPRA (EPRA NAV), como sí lo ha hecho Merlín. En 2019 esta magnitud fue de 11,46 €, una mejora sustancial respecto a los 10,03 € de 2018. Así, mientras la acción de Merlin Properties cotiza a un valor muy cercano al de su EPRA NAV, Colonial cotiza un 35% por debajo de esa referencia.
La compañía afirma que la liquidez que tiene disponible de 2.000 millones € cubre todos los vencimientos de deuda hasta el año 2023, si bien hay que tener en cuenta que únicamente 500 millones € son efectivo en caja.
En estos momentos, la tasa de ocupación de las propiedades del grupo en todos los usos (oficinas, comercial y logístico) es del 98%. Pero Colonial señala que los resultados del primer trimestre no reflejan todavía el impacto de la crisis generada por la pandemia. Indica que la tasa de impago de las rentas se situó en solo el 1% en abril pero que podría empeorar en los meses siguientes. Las negociaciones de aplazamientos o bonificación de rentas alcanza actualmente al 2% de los resultados pero Colonial estima, de momento, que podría llegar impactar un máximo del 6% en los resultados del conjunto del ejercicio.
La compañía tomará una decisión sobre el dividendo en la próxima Junta General, que el año pasado se celebró a mediados de junio. Con cargo a 2019 repartió 0,20 € por acción.








 El dividendo de Siemens-Gamesa es uno de los que más se ha demorado este año como consecuencia de la pandemia. La Junta General de Accionistas estaba prevista para el 26 de marzo de 2020 pero ha sido aplazada al 22 de julio.