Las cuentas de Bolsas y Mercados Españoles (BME) en 2018

Bolsas y Mercados Españoles (BME), el gestor de los mercados bursátiles de España, obtuvo un beneficio por acción de 1,63 € en 2018, un 11% menos que en 2017.

Según BME, excluyendo partidas excepcionales, el beneficio neto se redujo un 8,5%.

Se trata de una compañía de elevada calidad pero los resultados muestran un claro estancamiento, algo de esperar de una compañía que reparte prácticamente todo su beneficio en forma de dividendos. El beneficio por acción de 2018 fue similar al de hace doce años.

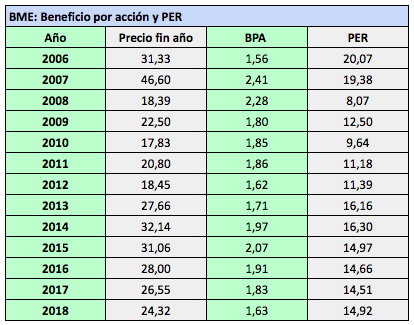
En la tabla siguiente se observa una caída del precio de los 31,06 € de finales de 2015 a los 24,32 € de finales de 2018. Sin embargo, el ratio PER (precio dividido por el beneficio por acción) ha estado en torno a 14,5 – 15 veces al cierre de cada año de este período.
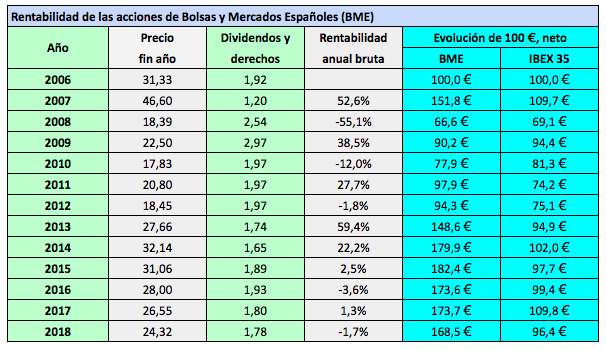
A pesar de la minusvalía en el precio del 22% entre 2006 y 2018, las acciones de BME han dado una rentabilidad acumulada neta del 68,5% en este período, mientras que el IBEX 35 con dividendos netos ha perdido un 3,6%. Esto se debe a la reinversión de los dividendos. Ver Reinversión de dividendos: cómo doblar el capital con unas acciones que no suben

El 8 de mayo de 2019 la acción de BME descontará 0,57 € de dividendo complementario de 2018. La fecha de pago será el 10 de mayo. El 14 de septiembre de 2018 pagó 0,40 € como primer dividendo a cuenta de 2018 y el 28 de diciembre de 2018, 0,60 € como segundo a cuenta. Por tanto, el dividendo total a cargo de 2018 es de 1,57 €, que supone una tasa de distribución del beneficio del 96%.
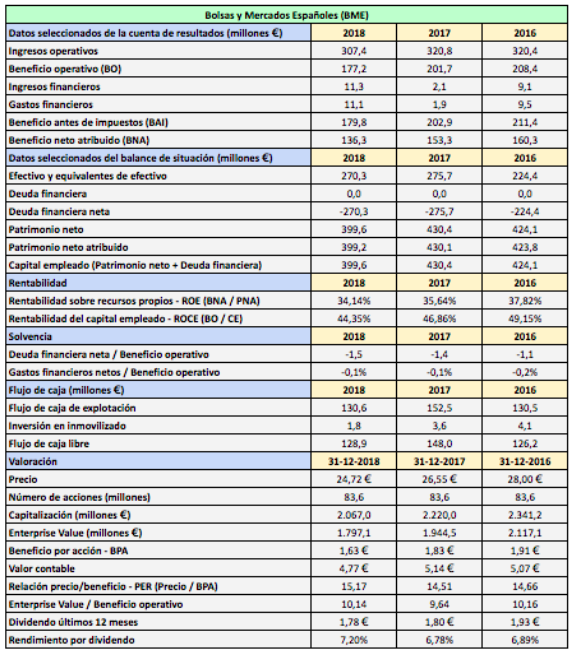
La compañía carece de deuda financiera. Los pasivos financieros que aparecen en el balance de situación no son deuda de BME sino depósitos de instrumentos financieros de miembros del mercado para los cuales actúa como contrapartida.

Los elevados datos de rentabilidad corporativa (ROE y ROCE) están distorsionados porque la compañía no acumula prácticamente reservas al patrimonio neto.

El flujo de caja libre se mantiene por encima de los 120 millones de euros pero ha caído respecto de los más de 150 millones de euros obtenidos en los años 2014 y 2015.

BME destaca que en 2018 se incorporaron cinco nuevas compañías al mercado continuo, otras tres al sector de empresas en expansión del Mercado Alternativo Bursátil (MAB) y 20 SOCIMIS (Sociedades Inmbiliarias Cotizadas), así como el crecimiento en un 60% del volumen emitido en el Mercado Alternativo de Renta Fija. Sin embargo, esas circunstancias no permitieron a la compañía mejorar sus resultados. Posiblemente ha pesado más la disminución del 9,7% en el efectivo negociado en renta variable (de 652 mil milliones de euros en 2017 a 589 mil millones de euros en 2018) y a reducción del 24,9% en el número de títulos negociados (204,4 mil millones en 2017 vs. 153,5 mil millones en 2018). En renta fija, el volumen negociado cayó un 4,9% y el número de operaciones un 37,2%.

El valor contable se mantiene apenas sin variaciones en torno a los 5 € desde 2014.
Las cuentas de Vidrala en 2018

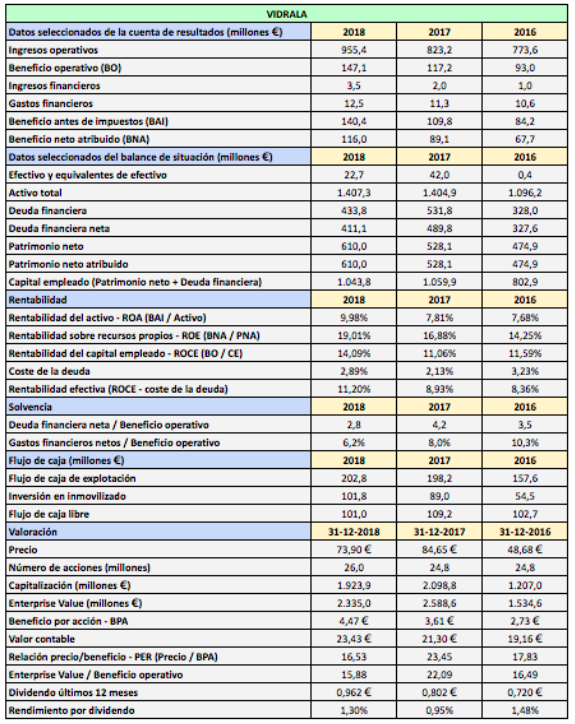
Vidrala es uno de los valores que podemos considerar de alto crecimiento en la bolsa española. Como se observa en el cuadro siguiente, el beneficio por acción ha crecido de los 0,86 € en 2006 hasta los 4,47 € en 2018, lo que supone una tasa del 14,7% anual. El flujo de caja libre ha pasado de 10,6 millones de euros en 2017 a los 101 millones actuales.

La compañía, radicada en Alava, fabrica y comercializa envases de vidrio para la industria alimentaria y desarrolla actividades de logística relacionadas con la cadena del envasado.

Vidrala confía en sus perspectivas de crecimiento futuro debido a los condicionantes socioeconómicos que impulsan la demanda del vidrio, como la expansión de las clases medias a nivel mundial, la urbanización de la población, la búsqueda de comodidad y calidad, la sostenibilidad (el vidrio puede ser reciclado de forma infinita) o el comercio electrónico.

La empresa alavesa afirma tener una cuota de mercado del 15% en Europa, al haber vendido 8.300 millones de envases en 2018, del total de 55.000 millones de unidades que se vendieron en el continente.

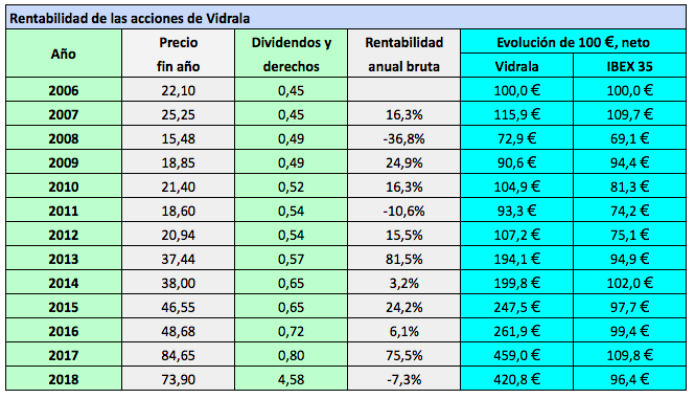
Las acciones de la compañía han sido cuatro veces más rentables que el IBEX 35 desde 2006 incluyendo la reinversión de dividendos netos. En 2018 los títulos perdieron un 7,3%, cinco puntos menos que el 12,2% que se dejó el IBEX 35 con dividendos. Hoy (8 de marzo de 2019) han cerrado a 81,10 €, con una caída del 1,93%.

Los títulos alcanzaron su máximo hace cerca de un año, el 27 de marzo de 2018, a 95 €. El 16 de noviembre de 2018 cerraron a 69,7 €, aunque este precio descuenta el valor teórico del derecho de suscripción por valor de 3,619 € procedente de la ampliación liberada en la proporción 1×20 llevada a cabo entre el 29 de octubre y el 12 de noviembre de 2018.

En 2018 las ventas aumentaron un 16,1%, aunque en términos orgánicos (sin efecto divisa y sin tener en cuenta la aportación de compañías adquiridas) la variación fue del 3,8%. El beneficio neto atribuido aumentó un 30,2% pero el beneficio por acción lo hizo un 23,8% debido al aumento del número de acciones como resultado de la ampliación liberada de noviembre de 2018.

La compañía presenta buenos ratios financieros en todos los aspectos. Su ROCE (rentabilidad sobre el capital empleado) fue del 14,09%, que además se compara muy favorablemente con un coste de la deuda financiera de solo el 2,89%.

La deuda financiera neta fue de 411,1 millones de euros según el cálculo tradicional, que coincide con el ofrecido por la compañía. Supone una reducción del 16% respecto a 2017. Representa 2,8 veces el beneficio operativo, un nivel adecuado para una empresa de crecimiento. Según Vidrala, equivale a 1,7 veces el EBITDA (beneficio operativo más amortizaciones). Los gastos financieros netos solo representan el 6,2% del beneficio operativo. En 2019 Vidrala espera continuar su creciente generación de caja y proseguir con la reducción del endeudamiento.

La capitalización es de 2.109 millones de euros, superior a la de algunos valores del IBEX 35, como Ence, Indra, Meliá y Técnicas Reunidas. Sin embargo, su liquidez es muy inferior a la de estos valores. En los últimos seis meses ha negociado al día una media de 17.000 títulos y un efectivo medio de 1,3 millones de euros, mientras que el valor más pequeño del IBEX, Técnicas Reunicas, ha negociado una media de 4,7 millones de euros.

En 2018 Vidrala pagó un dividendo ordinario de 0,9619 €: 0,6967 € en febrero como pago a cuenta de 2017 y 0,2652 € en julio como complementario de 2017. En febrero de 2019 abonó 0,7664 € a cuenta de 2018. En julio de 2019 pagará 0,2917 € como complementario de 2018. Por tanto, el dividendo total a cargo de 2018 será de 1,0581 €, un 10% superior al de 2017.


Repsol: las cuentas de 2018 y previsiones para 2019-2020

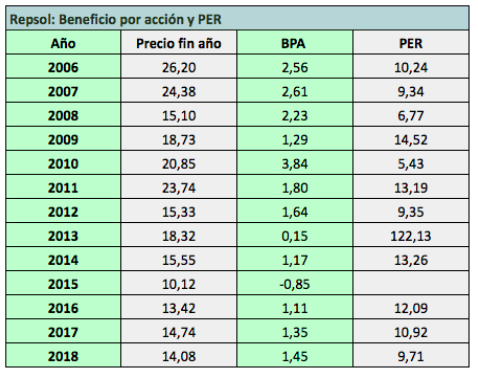
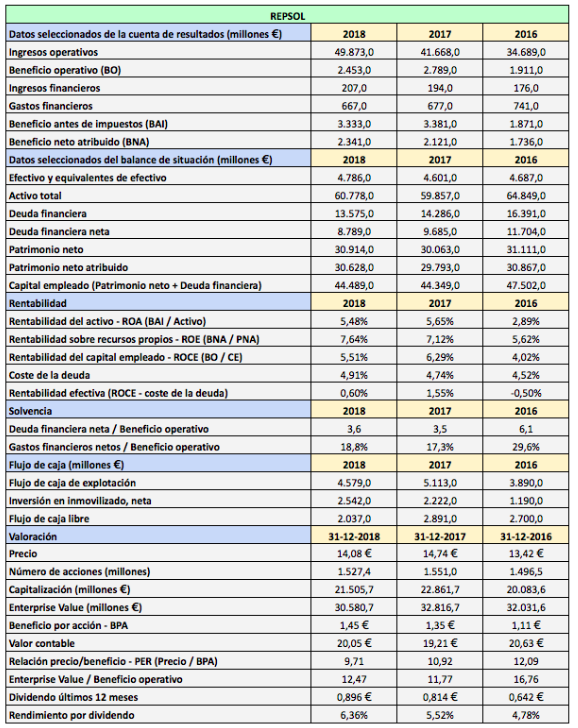
Repsol obtuvo un beneficio de 2.341 millones de euros en 2018,  un 10,4% más que en 2017, cuando ganó 2.121 millones de euros. Sin embargo, el beneficio por acción se ha incrementado un 7,4%, de los 1,35 € informados en 2017 a los 1,45 € en 2018.

En las cuentas de 2018, Repsol ha recalculado el número de acciones de 2017 para incluir el efecto de las ampliaciones de capital llevadas a cabo para pagar el dividendo flexible, de tal modo que ha revisado el beneficio por acción de 2017 de 1,35 € a 1,29 €. 

Para calcular el beneficio por acción de 2018, Repsol ha restado el gasto financiero correspondiente a las obligaciones perpetuas subordinadas por un importe de 29 millones de euros, tal como hizo en 2017. Luego ha dividido el resultado por el número medio de acciones en circulación a lo largo de 2018. Es decir, (2.341 millones € – 29 millones €) entre 1.593,3 millones de acciones, lo que da 1,451 €.

Los 2.359 millones de euros de beneficio consolidado de 2018 comprenden 412 millones de euros de resultados por operaciones interrumpidas, que incluyen 344 millones de euros de plusvalías por la venta de Naturgy y 68 millones de euros de beneficios generados por esta participación hasta el 22 de febrero de 2018, cuando procedió a la venta de la misma a 19 € por acción. El beneficio consolidado de operaciones continuadas fue 1.947 millones de euros en 2018 (1.887 millones en 2017). El beneficio de operaciones continuadas sin minoritarios fue de 1.929 millones de euros, 1,21 € por acción.

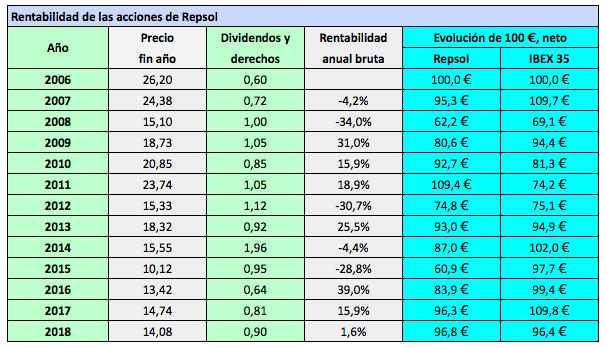
Las acciones de Repsol han sido igual de rentables que el IBEX 35 desde 2006, en ambos casos considerando la reinversión de los dividendos netos. Cien euros en títulos de la petrolera se habrían depreciado a 96,8 € en 2018 y a 96,4 € en el IBEX 35.

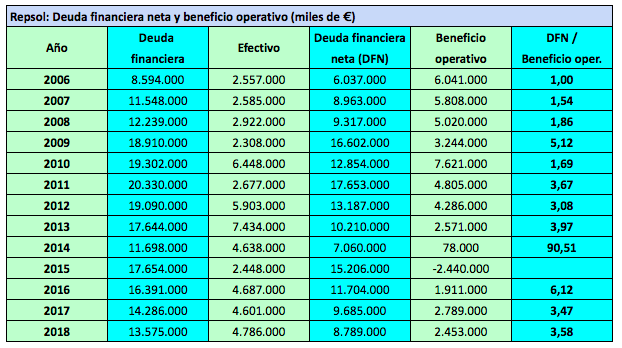
La deuda financiera se redujo en 2018 gracias principalmente a los ingresos obtenidos por la venta de la participación del 20,072% que la compañía tenía en Naturgy.  Sin embargo, el ratio entre la deuda financiera neta y el beneficio de explotación aumentó ligeramente de 3,47 en 2017 a 3,58 en 2018.

La calidad crediticia de la deuda financiera de Repsol es BBB según la agencia Standard&Poor’s. Es la segunda más baja dentro del grado de inversión. Significa calidad crediticia satisfactoria aunque con tensiones a largo plazo.

El flujo de caja libre fue de 2.037 millones de euros en 2018. Repsol da un dato de 5.056 millones de euros porque incluye 3.816 millones de ingresos de la venta de su participación en Naturgy, lo cual no es un procedimiento ortodoxo.

La rentabilidad sobre el capital empleado fue de un escaso 5,51% en 2018, que resulta aún más desfavorable cuando se compara con el coste de su deuda financiera, que fue del 4,91%. La diferencia entre ambas variables fue de un exiguo 0,60%.

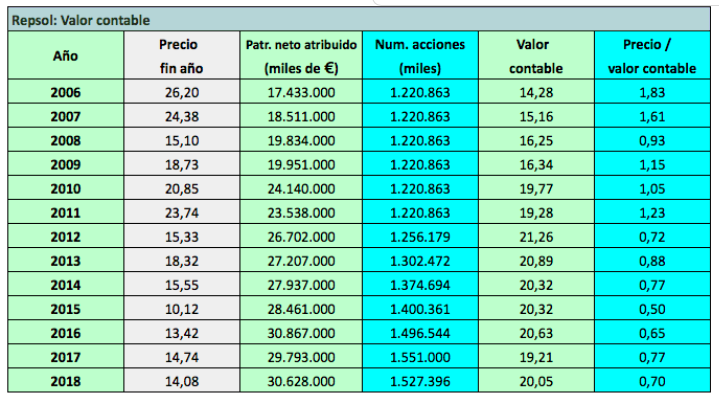
El valor contable de la acción de Repsol fue de 20,05 €. Al cierre de 2018, los títulos cotizaban a 0,70 veces su valor contable.

El valor contable de Repsol apenas ha aumentado desde el año 2010, lo que significa que los elevados beneficios obtenidos en los últimos años no han añadido valor a la acción, en parte debido al aumento del número de títulos.

Ver Análisis de Repsol (abril 2018)

Dividendos

Repsol pagó 0,873 € de dividendo a cargo de los resultados de 2017, de los cuales 0,386 € en diciembre de 2017 y 0,485 € en junio de 2018.

A cargo de 2018 prevé pagar 0,90 €, de los que descontó 0,411 € el 24 de diciembre de 2018 en virtud del programa de dividendo flexible como pago a cuenta, aunque los inversores que optaron por el dividendo en efectivo lo recibieron en enero de 2019. Por tanto, se prevé que en junio de 2019 abone unos 0,489 €.

El dividendo previsto a cargo de 2019 es de 0,95 €. El pago a cuenta podría ser de 0,43 € en diciembre de 2019. Así, en los próximos doce meses, Repsol abonará unos 0,919 €: 0,489 € en junio de 2019, en concepto de complementario de 2018, y 0,43 € en diciembre de 2019, en concepto de dividendo a cuenta de 2019.

A cargo de 2020 espera abonar 1 euro por acción.

Repsol prevé realizar todos estos pagos a través de su programa de Dividendo Flexible, que da la opción al accionista de recibir nuevas acciones o un dividendo en efectivo. Al mismo tiempo, tiene la intención de recomprar la totalidad de las nuevas acciones creadas parar pagar los dividendos, con objeto de amortizarlas y mantener un número estable de acciones.

Ver Los dividendos futuros de Repsol hasta 2020

Beneficio por acción previsto en 2020

Repsol prevé aumentar en 0,6 € su beneficio por acción para el año 2020, un 12% anualizado tomando como base el año 2017. La compañía no especifica la magnitud base pero entiendo que se refiere a los 1,29 € del beneficio por acción revisado de 2017 y no a los 1,35 € informados en 2017. En tal caso, la magnitud prevista para 2020 estaría en torno a los 1,89 €.

En 2019 prevé una inversión orgánica de 2.800 millones de euros para desarrollo de proyectos y en nuevas oportunidades de crecimiento, en particular en países como Estados Unidos, Noruega, Brasil, Malasia, Colombia, Canadá y Reino Unido.


El verdadero beneficio del Banco Santander en 2018

El Banco Santander obtuvo un beneficio neto atribuido de 7.810 millones de euros en 2018. Este concepto es habitualmente sinónimo de “beneficio atribuido a los accionistas“ pero en este caso conviene hacer una puntualización.

La entidad tiene 23.820 millones de euros en pasivos subordinados, de los cuales 345 millones de euros en acciones preferentes y 9.717 millones de euros en participaciones preferentes. Las participaciones preferentes son productos híbridos porque a pesar de ser deuda se consideran instrumentos de patrimonio. Como indica el propio banco, “su retribución está condicionada a la obtención de beneficios distribuibles suficientes“, es decir, solo se pagan si se pueden pagar, igual que los dividendos. Así, que a efectos prácticos se consideran equivalentes a las acciones ordinarias, de modo que los intereses que se pagan por las mismas no se consideran gastos financieros.

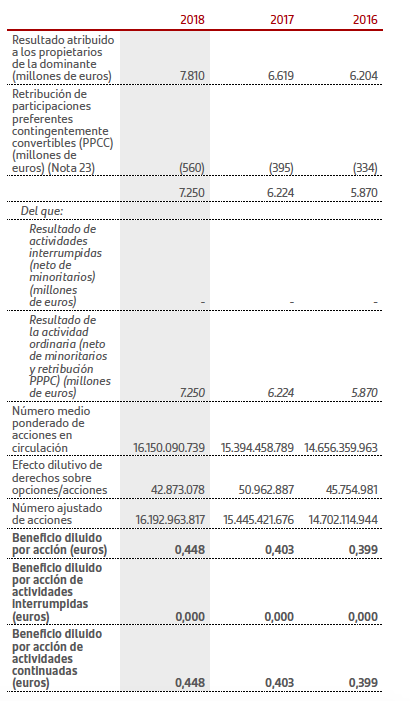
Lo primero que vemos al calcular el beneficio por acción de la entidad es una incongruencia. Si dividimos los 7.810 millones de euros por el número medio de acciones en circulación, incluyendo las que tienen efectos dilutivos (16.193 millones), obtenemos un beneficio por acción de 0,482 €. Sin embargo, en el informe remitido a la CNMV, en la presentación de resultados y en el Informe financiero consolidado, la entidad da un dato de 0,448 €, un 7% menos.

La explicación la encontramos en el Informe de auditoría y cuentas anuales consolidadas. De los 7.810 millones de beneficio atribuido se restan 560 millones de euros de retribuciones correspondientes a los titulares de participaciones preferentes contingentemente convertibles en acciones ordinarias. Estos títulos computan a efectos de recursos propios como capital de nivel 1 adicional. Se trata de participaciones perpetuas que pueden ser recompradas por el emisor en ciertas circunstancias, cuya remuneración es discrecional (se paga si se quiere) y que serán convertidas en acciones ordinarias de nueva emisión en caso de que el banco presente un ratio de capital inferior al exigido por las normas de solvencia.

De este modo, el beneficio atribuido a los accionistas de Banco Santander fue de 7.250 millones de euros. Al dividir por el número medio de acciones en circulación más las dilutivas, se obtiene un beneficio por acción de 0,448 €.

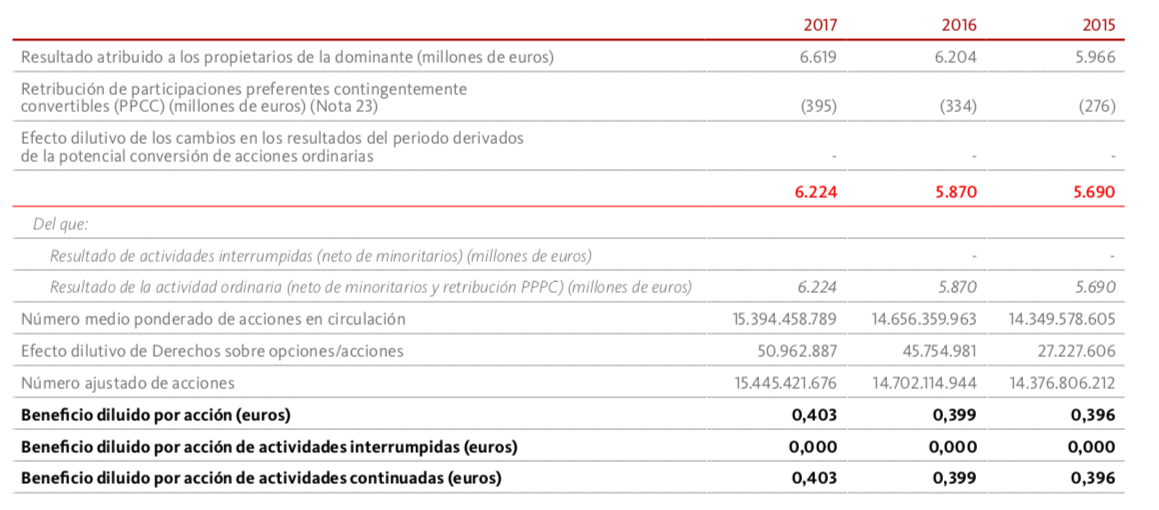
La retribución de las preferentes va aumentando cada año. En 2015 fue de 276 millones de euros, por lo que se ha duplicado entre 2015 y 2018.

El beneficio por acción teniendo en cuenta este ajuste fue de 0,396 € en 2015, como se ve en la tabla siguiente, obtenida del Informe de auditoría y cuentas anuales de 2017. Por tanto, el crecimiento de esta magnitud ha sido del 13% entre 2015 y 2018, un 4,2% anual.

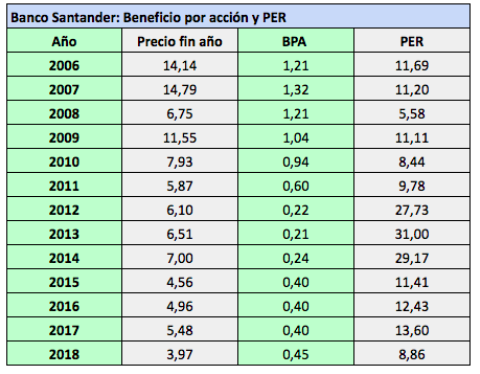
La tabla siguiente indica la evolución del beneficio por acción de la entidad entre 2006 y 2018.

Banco Santander, ¿una historia de éxito?


Banco Santander, ¿una historia de éxito?

El Santander es el banco más valioso por capitalización bursátil de la zona euro. En 2018 ganó la increíble cifra de 7.810 millones de euros, siendo, con diferencia, la compañía cotizada con más beneficios de España.

Los responsables del banco sienten que forman parte de una gran historia de éxito. El informe anual de 2018 está repleto de referencias en este sentido, por ejemplo:

Según el informe remitido a la CNMV, los consejeros fueron remunerados en 2018 con 28,9 millones de euros y los directivos, con 62,5 millones de euros. Un total de 91,4 millones de euros, apenas el 1,2% del total del beneficio neto informado. La retribución de los consejeros de la entidad tiene cuatro componentes: un salario fijo, una retribución variable ligada al desempeño individual, un plan de pensiones con una parte fija y otra variable, y otras retribuciones como seguros de vida.

En cambio, los accionistas se habrán repartido la suculenta cantidad de 3.724 millones de euros, el 48% de los resultados de 2018.

Sin embargo, el banco tiene 17 consejeros (según consta en el informe anual) y 4.130.000 accionistas. Los primeros ingresaron una media de 5,4 millones de euros y los segundos, una media de 901 euros.

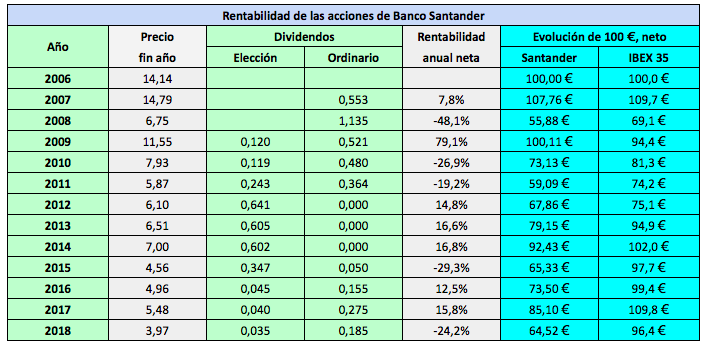
Si calculamos la rentabilidad de las acciones del Santander teniendo en cuenta los dividendos elección sin retención fiscal (ya que equivalen a suscribir acciones nuevas) y los ordinarios con retención, se constata que 100 € invertidos en las mismas en diciembre de 2006 habrían valido 64,52 € en diciembre de 2018: una pérdida acumulada del 35,48%. Esos 100 € invertidos en un fondo indexado al IBEX 35 con dividendos netos se habrían depreciado mucho menos, un 4%.

Entre las prioridades estratégicas, se menciona la cultura interna, la fidelidad de los clientes, la transformación digital, la excelencia operativa, la fortaleza de capital, la gestión de riesgos, la rentabilidad y la aportación a la sociedad. El enfoque se centra en el crecimiento del banco y en su imagen corporativa. Obviamente, el Santander hace continuas referencias a la defensa de los intereses de los accionistas, pero se da la paradoja de que si bien estos han compartido buena parte de los beneficios, no han compartido el éxito del propio banco.

El verdadero beneficio del Banco Santander en 2018


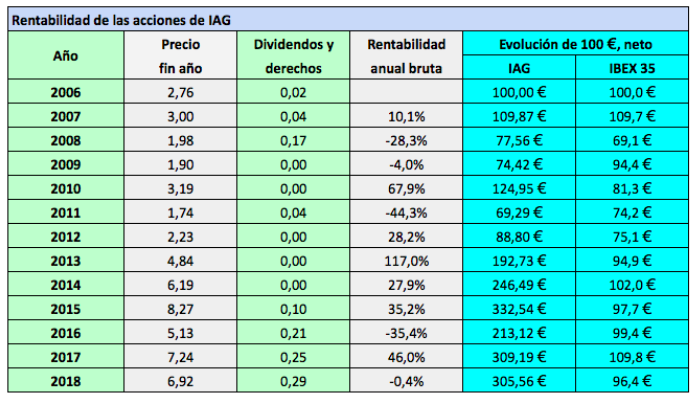
Las cuentas de IAG en 2018: ya gana tanto como Telefónica

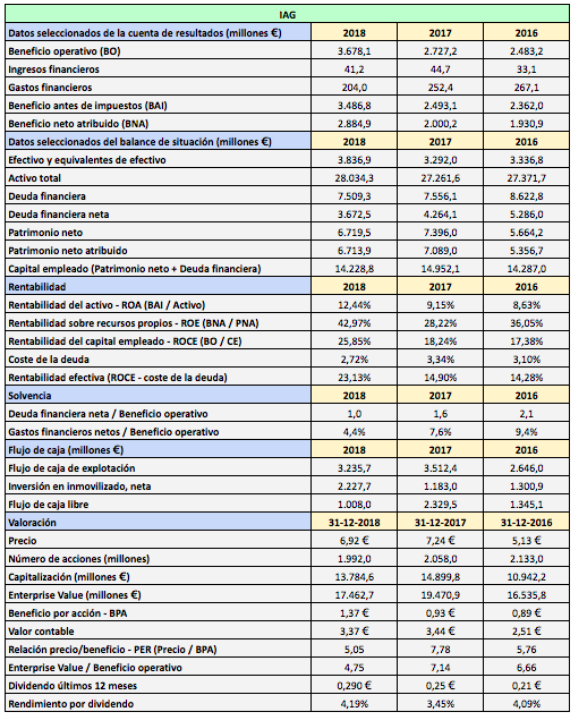
IAG obtuvo un beneficio neto atribuido de 2.884,9 millones de euros en 2018, un 44% más que el beneficio informado en 2017. Esta cifra es casi equivalente a la de Telefónica, que ganó 2.928,9 millones de euros.

Sin embargo, parte del beneficio neto contiene un volumen relativamente elevado de extraordinarios. Según IAG, el beneficio neto ajustado o “antes de partidas excepcionales“ fue de 2.481 millones de euros, siendo el crecimiento del 11,2% respecto a 2017. Pero el aumento del beneficio por acción ajustado fue del 15,1% debido a que a lo largo de 2018 la compañía adquirió 65.956.660 acciones propias que posteriormente eliminó de la circulación. En 2017 recompró y amortizó 75 millones de acciones propias.

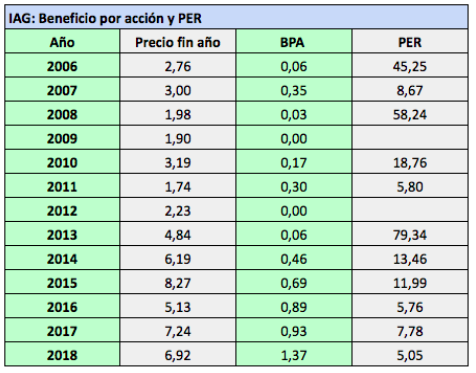
El número de acciones del capital social quedó en 1.992,033 millones pero hay que añadir 91,459 millones de títulos con efectos potencialmente dilutivos (que se podrían crear a raíz de la conversión de bonos en acciones y de planes de incentivos a empleados), de forma que el número de acciones a considerar a efectos del beneficio por acción es de 2.083,492 millones. Esto nos da un beneficio por acción en 2018 de 1,384 €. IAG nos da un dato de 1,374 € porque suma 18 millones de euros de “gastos financieros sobre bonos convertibles“ al beneficio neto atribuido, lo que da una cifra de 2.903 millones de euros. Luego divide esta magnitud por la suma del número medio ponderado de acciones a lo largo de 2018, que fue de 2.021,622 millones, y los 91,459 millones de acciones dilutivas antes indicadas. En la tabla se ha indicado el dato proporcionado por IAG.

Dado un beneficio neto ajustado de 2.481 millones de euros y un número de acciones de 2.083,5 millones, el beneficio por acción ajustado de 2018 fue de 1,190 €. Según IAG, fue de 1,177 € debido a que usa el número medio ponderado de acciones.

Ver Los dividendos de IAG en 2019

Nota: Las magnitudes de 2017 indicadas en la tabla corresponden a los datos informados en febrero de 2018. En el informe de 2018, publicado en febrero de 2019, algunas de estas magnitudes han sido reformuladas a la baja. El beneficio operativo ha sido revisado de 2.727,2 millones a 2661,8 millones, el beneficio neto atribuido, de 2.000,2 millones a 1.989,3 millones, y el beneficio por acción, de 0,93 € a 0,92 €. El patrimonio neto de 2017 ha sido revisado a la baja en un 6,3%, de 7.396 millones a 6.933 millones de euros. Este ajuste se debe a un cargo de 432 millones de euros por programas de fidelización, en aplicación de la NIIF 15.


Al precio actual de 6,85 €, el ratio PER de las acciones es justo de 5 veces (5,75 veces si tenemos en cuenta el beneficio por acción ajustado). El bajo PER que suelen tener las acciones de las aerolíneas se debe en parte a la elevada sensibilidad de estas compañías a las fluctuaciones del precio del petróleo. Según informa IAG, un aumento del 30% del precio de esta materia prima no tendría efectos sobre la cuenta de resultados pero sí sobre el patrimonio neto en una cifra de 1.613 millones de euros, que es nada menos que el 24% del patrimonio neto actual. En cambio, un descenso del precio del combustible de un 30% tendría un impacto positivo de 1.695 millones de euros sobre el patrimonio neto.

IAG cubre, con productos derivados, una proporción del consumo de combustible para los próximos tres años contra el riesgo de incrementos de precio del petróleo. En 2018 el precio medio del combustible aumentó un 32%, de 520 dólares por tonelada métrica en 2017 a 685 dólares. Sin embargo, los gastos de combustible y derechos de emisión aumentaron en menor proporción, un 14,6%, debido a aeronaves de menor consumo y mejoras de gestión.

La empresa también es particularmente sensible a las variaciones del tipo de cambio de la libra esterlina. Una apreciación del 10% de la moneda británica ante el dólar estadounidense impactaría negativamente en el patrimonio neto en 262 millones de euros mientras que una depreciación del mismo porcentaje tendría un efecto positivo de 273 millones de euros.

Debido a las mayores inversiones, el flujo de caja libre fue menos de la mitad que en 2017, 1.008 millones de euros según el procedimiento habitual de cálculo. IAG da un dato de 1.801 millones de euros (2.620 millones en 2017) porque utiliza otra metodología. En 2018 la compañía invirtió unos mil millones de euros netos más que en 2016 y 2017, en buena parte al haber adquirido 32 aeronoves nuevas (cinco Boeing 787, dos Airbus A350, cuatro Airbus A330 y 21 aviones de la familia Airbus A320).

La aerolínea es uno de los pocos valores del IBEX 35 que está en negativo e 2019, si bien en 2018 lo hizo mejor que el mercado y continúa siendo uno de los valores más rentables desde 2006.

El crecimiento del beneficio por acción ha sido extraordinario en los últimos años, aunque el bajo PER de las acciones es una señal de que el mercado prevé aumentos más lentos o irregulares en el futuro.

IAG espera que en 2019 el beneficio operativo antes de partidas excepcionales se mantenga a un nivel similar al de 2018, en torno a los 3.230 millones de euros.

Los dividendos de IAG en 2019


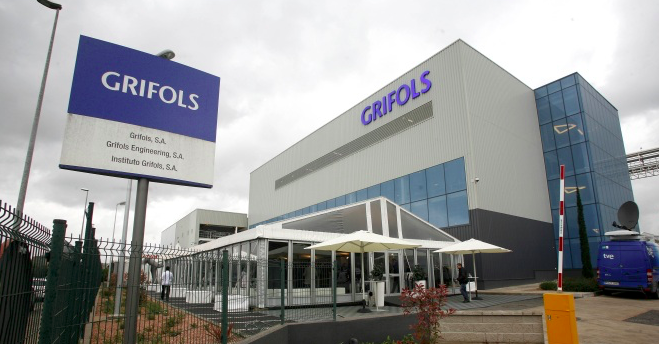
Las cuentas de Grifols en 2018

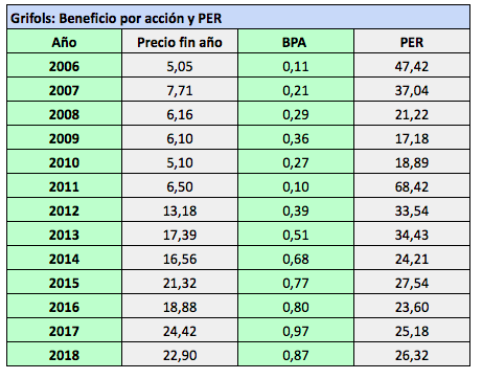
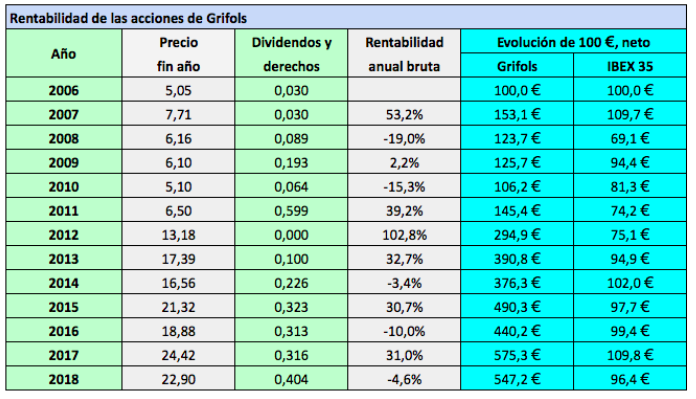
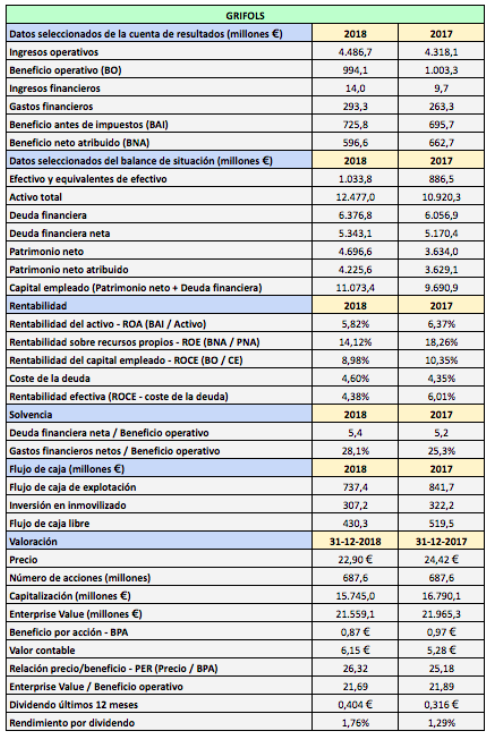
Grifols obtuvo en 2018 un beneficio neto de 596,6 millones de euros, 0,867 € por acción, un 10% menos que en 2017. Sin embargo, el beneficio bruto aumentó un 4%.

Esta disparidad se debe a que en 2017 los resultados estuvieron distorsionados por créditos fiscales como consecuencia de la reforma fiscal en Estados Unidos. Ver El verdadero beneficio de Grifols en 2017.

Grifols tiene dos clases de acciones: 426,1 millones de títulos de clase A, que son las cotizan en el IBEX 35, y 261,4 millones de títulos preferentes sin derecho a voto (clase B). A efectos de los cálculos de las magnitudes por acción hay que tener en cuenta la suma de ambas.

Grifols desarrolla y produce tratamientos terapéuticos basados en las proteínas presentes en el plasma humano, la parte líquida de la sangre. La compañía obtiene el plasma a través de una extensa red de unidades de donación, que fue ampliada en agosto de 2018 tras adquirir 24 nuevos centros en Estados Unidos, por los que pagó 286 millones de dólares. Actualmente cuenta ya con 256 centros de plasma en Estados Unidos y Europa.

El negocio de la sangre: 112 euros el litro

Si bien las acciones cerraron en 2018 a niveles similares a los de 2015, han sido unas de las más rentables de la bolsa española desde 2006. Cien euros invertidos en estos títulos en diciembre de 2006, y tras haber reinvertido los dividendos netos en las propias acciones, habrían valido 547,2 € al cierre de 2018, 5,6 veces más que si se hubieran colocado en un fondo indexado al IBEX 35.

La compañía de hemoderivados aumentó sus ingresos un 3,9% en 2018, aunque a tipos de cambio constantes (sin tener en cuenta las fluctuaciones de divisas) el incremento fue del 9,2%.

En su informe de resultados, indica que el beneficio neto recurrente de 2018 fue de 596,6 millones de euros, que coincide con el beneficio neto informado, mientras que en 2017 fue de 587,9 millones de euros. Las partidas excluidas en esta magntud están relacionadas con la adquisición de Hologic, la reevaluación de los activos de Aradigm y la reforma fiscal de Estados Unidos.

La deuda financiera neta fue de 5.343,1 millones de euros según el cálculo tradicional, que coincide con el dato que ofrece la propia empresa. Supone 5,4 veces el beneficio operativo y 4,3 veces el EBITDA (beneficio operativo más amortizaciones).

Los ratios de rentabilidad corporativa disminuyeron significativamente. Esto tiene que ver principalmente con un notable incremento del activo y del patrimonio neto a raíz de las compras realizadas y las inversiones llevadas a cabo en la División Bioscience. La adquisición de la alemana Haema AG ha permitido a Grifols tener los primeros centros de obtención de plasma fuera de Estados Unidos, mientras que la de Biotest US Corporation ha reforzado su presencia en Estados Unidos. Tras dichas adquisiciones, la farmacéutica catalana ha vuelto a vender ambas empresas por el mismo importe para evitar un aumento de la deuda financiera, pero reservándose una opción de compra y el control operativo de las unidades de donación.

Así, al dividir el beneficio operativo sobre un capital empleado más elevado (11.073,4 millones de euros frente a los 9.690,9 millones de euros de 2017), la ROCE cae del 10,35% al 8,98%. La División Bioscience, dedicada a la investigación, producción y comercialización de proteínas específicas, es la principal fuente de ingresos de la compañía, pues representó el 78,4% de los ingresos de 2018.

Esta caída de la rentabilidad sobre el capital empleado coincide además con un aumento del coste de la deuda, lo que hace disminuir la rentabilidad efectiva del 6,01% al 4,38%.


Mediaset: las cuentas de 2018 y el dividendo de 2019

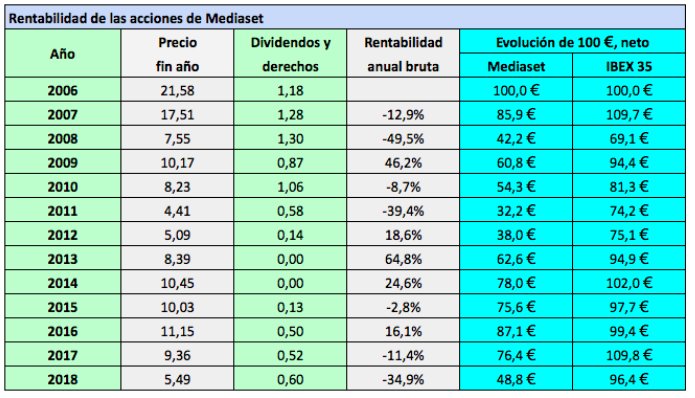
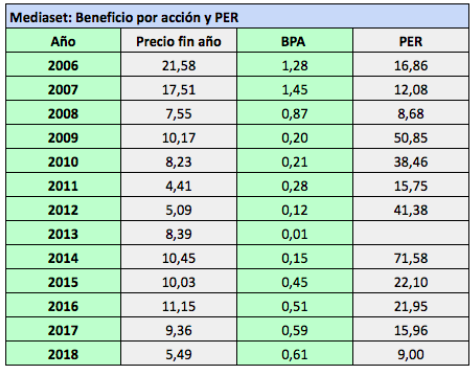
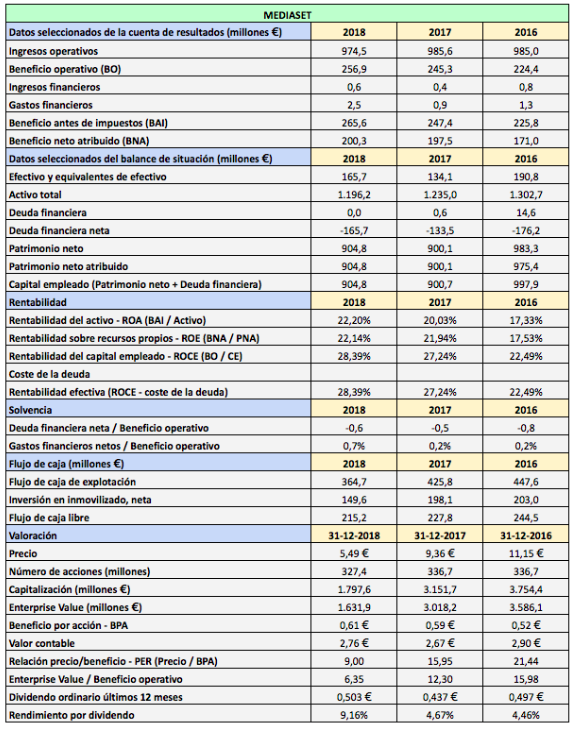
Mediaset fue el tercer peor valor del IBEX 35 en 2018, con una rentabilidad negativa del 34,90%. Cerró el año a 5,49 € y a ese precio presentaba un ratio PER de justo 9 veces. Telecinco, principal marca del grupo, fue en 2018 el canal televisivo líder en audiencia en España por séptimo año consecutivo.

Los grupos de comunicación audiovisual europeos se vieron perjudicados por las rebajas de previsiones de los analistas ante las expectativas de un deterioro de los ingresos publicitarios.

En su informe de resultados anuales, Mediaset desmiente con datos la desaceleración del mercado audiovisual, pues este creció un 4% en 2018 respecto a 2017. Si bien es cierto que dentro de ese mercado, los ingresos publicitarios de televisión cayeron un 0,8%, el retroceso se vio compensado por un crecimiento del 17% de los ingresos publicitarios en los segmentos de Display y Video.

Cien euros colocados en acciones de la compañía a finales de 2006 habrían valido solo 48,8 € en diciembre de 2018.

A principios de 2019 se intensificaron los rumores de OPA por parte de Mediaset Italia, que posee el 41,2% de las acciones de la Mediaset española. Si bien han vuelto a ser desmentidos, la compañía acumula una revalorización del 20,22% en los dos primeros meses del año, convirtiéndose en el segundo mejor valor del IBEX.

Mediaset obtuvo un beneficio neto atribuido de 200,3 millones de euros, un 1,4% más que en 2017. El beneficio por acción aumentó en mayor proporción, un 4,2% (de 0,586 € a 0,611 €) debido a la reducción del número de acciones, que pasó de 336,7 millones a finales de 2017 a 327,4 millones a finales de 2018.

La compañia no tiene apenas deuda financiera (solo 44.000 €, de ahí que en la tabla, donde las cifras están en millones, el valor sea cero). La deuda financiera neta fue negativa en 165,7 millones de euros.

La rentabilidad corporativa de Mediaset siempre ha presentado valores muy elevados, tanto a nivel de ROA (sobre el activo), ROE (sobre recursos propios) como de la ROCE (sobre el capital empleado), en parte porque habitualmente ha repartido una elevada proporción de sus beneficios. Es un caso típico de empresa con excelentes ratios financieros pero que ha tenido una evolución negativa en bolsa debido a la tendencia descendente de sus resultados.

La inversión en inmovilizado fue de 149,6 millones de euros. A diferencia de lo que ocurre con una empresa típica, esta partida estuvo compuesta principalmente por intangibles: el 85% consistió en la compra de derechos de emisión. El flujo de caja libre (flujo de caja menos las inversiones en inmovilizado) estuvo de nuevo por encima de los 200 millones de euros.

Mientras que a cargo de los resultados de 2017 repartió la totalidad de sus beneficios, a cargo de 2018 propondrá a la Junta repartir únicamente el 50% del resultado. De aprobarse la propuesta, el dividendo ascenderá a unos 0,305 €, la mitad que los 0,60316 € repartidos el año pasado. La compañía remunera a sus accionistas a finales de abril o principios de mayo.

También se propone comprar acciones propias hasta un máximo de 32,4 millones de títulos, cerca del 10% del número actual de acciones del capital social hasta el 20 de febrero de 2020. La recompra de acciones es una forma indirecta de retribuir al accionista porque hace subir el valor intrínseco o contable de los títulos.

Por qué ha caído tanto Mediaset a pesar de los buenos resultados de 2017 (abril 2018)


Las cuentas de Viscofán en 2018

Viscofán ganó 123,8 millones de euros en 2018, un 1,4% más que en 2017. De este cantidad, unos 15 millones fueron resultados extraordinarios, de forma que el beneficio neto recurrente fue de unos 109 millones de euros.

No obstante, el dividendo a cargo de 2018 es de 1,72 €, un 11,6% más que el dividendo a cargo de 2017. De este importe, 0,13 €, pagados en marzo de 2018, tienen consideración de dividendo extraordinario.

La empresa, que fabrica envolturas para la industria cárnica, tuvo un elevado crecimiento hasta 2011. Desde entonces los resultados han aumentado a un ritmo mucho más moderado, un 3% anual. Las acciones cerraron el año 2018 a un ratio PER de 18,09, similar al del cierre de 2012.

En cambio, el dividendo ha crecido de forma muy significativa en el mismo período, un 10,3% anual.

Los títulos de Viscofán han sido unos de los más rentables del IBEX desde 2006. Cien euros invertidos en estas acciones habrían crecido a 441,6 euros en 2018 (con reinversión de dividends netos), 4,6 veces más que si se hubieran invertido en el IBEX 35.

A pesar de su lento crecimiento, la compañía presenta buenos ratios en todos los aspectos. Su rentabilidad sobre el capital empleado (ROCE) es del 16,39%, muy por encima de la media del mercado, Más significativa aún es la rentabilidad efectiva que resulta de restar el coste de la deuda (1,58%) a la ROCE, que da un valor del 14,81%.

La empresa no tiene apenas deuda y los gastos financieros netos solo supusieron el 1,2% del beneficio operativo en 2018.

El 26 de octubre de 2018, las acciones se desplomaron un 19,5% (hasta los 50 € justos) al recortar la compañía sus previsiones de beneficios en 2018 debido al a las peores perspectivas de los mercados asiáticos, en particular China, en los que está presente. Entonces avanzó un crecimiento del beneficio neto de entre el 2% y el 5% para 2018. Curiosamente, el crecimiento anunciado el 1 de marzo de 2019 ha sido menor, del 1,4%, pero las acciones se han revalorizado un 5,5% al cierre, hasta los 54,20 €. La razón es que Viscofán ha clarificado y cuantificado sus perspectivas en su presentación de resultados anuales.

Para 2019 espera obtener unos ingresos de entre 833 y 850 millones de euros, entre un 6% y un 8% más que en 2017, y un resultado neto recurrente de entre 117 y 124 millones de euros, entre un 8% y un 14% más que en 2018.

La compañía ve “sólidos fundamentos de crecimiento a largo plazo“ sin necesidad de llevar a cabo grandes inversiones, lo que llevará a un incremento considerable del flujo de caja libre en 2019. Por otro lado, se propone continuar financiando su crecimiento principalmente con su flujo de caja operativo, es decir con escaso recurso a fuentes de financiación ajenas, sin renunciar por ello a pagar dividendos crecientes.

Ver Análisis de Viscofán (agosto 2017)


Las cuentas de Endesa en 2018

Endesa obtuvo un beneficio por acción de 1,338 € en 2018, un 3,2% inferior a los 1,382 € de 2017 y muy similar a los 1,333 € de 2016. Como es normal esperar de una compañía que distribuye la práctica totalidad de sus beneficios, estos tienden a estancarse. No obstante, Endesa recalca el hecho de que el EBITDA (beneficio de explotación más amortizaciones) aumentó un 2% y que el incremento fue del 12% en términos ajustados (sin extraordinarios).

Por otro lado, la eléctrica afirma que el “Resultado neto ordinario“, que define como la diferencia entre el resultado neto informado menos el resultado neto por enajenación de activos no financieros menos el resultado neto por deterioro de activos no financieros, aumentó un 4%. Ambas partidas restaron 110 millones de euros al beneficio operativo en 2018 mientras que sumaron 51 millones de euros al de 2017.

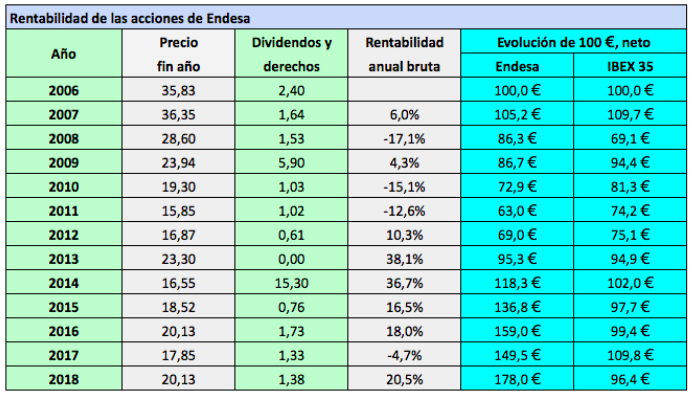
Se da la circunstancia de que no solo el beneficio por acción de 2018 fue similar al de 2016 sino que el precio al cierre de 2018 (20,13 €) fue el mismo que el del cierre de 2016.

Endesa fue el segundo valor más rentable del IBEX 35 en 2018, con una ganancia del 20,52% con dividendos. Cien euros invertidos en acciones de la eléctrica en 2006 habrían crecido a 178 € en 2018 con reinversión de dividendos netos.

La compañía presenta buenos ratios financieros en todos los aspectos. La deuda financiera neta aumentó un 15,5% en 2018 pero siguió siendo menos de tres veces el beneficio operativo (en el caso de Enagás e Iberdrola este ratio está por encima de seis veces). Los gastos financieros netos solo representaron una proporción del 7,1% del beneficio operativo.

La rentabilidad sobre el capital empleado está por encima de la media, en el 12,88%. Al restar el coste de la deuda financiera, del 2,86%, se obtiene una rentabilidad efectiva de un destacable 10,02%.

Al igual que Iberdrola, Endesa se propone continuar reduciendo la dependencia de los combustibles fósiles y está aumentando su apuesta por las energías renovables, que considera un motor de crecimiento para el futuro. Según la compañía, el 50% de la producción eléctrica que genera está libre de CO2.

Ver El dividendo de Endesa en 2019 y previsión para 2020


Las cuentas de Enagás en 2018

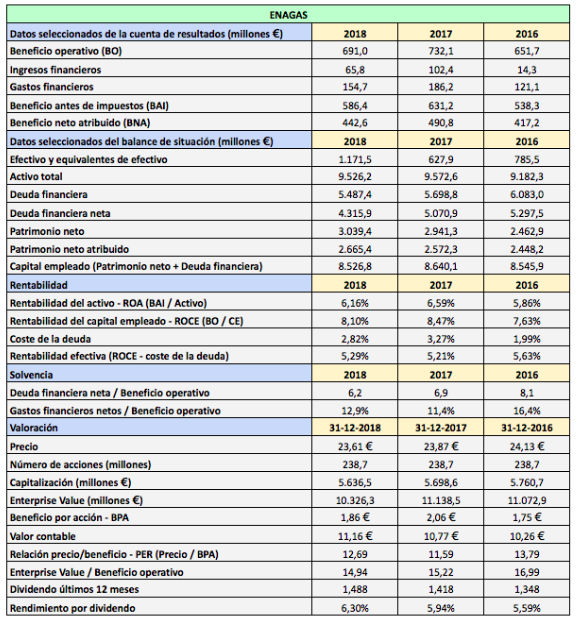
Enagás redujo en 2018 sus beneficios por vez primera desde al menos 2007. Sin embargo, en 2017 el incremento de resultados, que fue del 17,6%, se debió a la consolidación de su participada chilena GNL Quintero, sin la cual el beneficio por acción de 2017 habría sido de 1,84 €. En febrero de 2018, la compañía preveía obtener un beneficio por acción de 1,85 € en 2018, que finalmente ha sido de 1,86 €.

Por tanto, el crecimiento del beneficio neto en 2018 respecto a 2017 sin tener en cuenta GNL Quintero fue del 1%.

La compañía forma parte, por undécimo año consecutivo, del Dow Jones Sustainability Index y es líder mundial del sector de transporte y almacenamiento de petróleo y gas. Es además “líder en gestión del cambio climático alcanzando la neutralidad en carbono de sus plantas de regasificación, flota corporativa y sede central“.

En el cuadro siguiente puede observarse que las acciones han cerrado en los últimos tres años a un precio muy similar, en torno a los 24 €. Al haber aumentado la retribución al accionista en este período, el rendimiento por dividendo se ha incrementado del 5,59% en diciembre de 2016 al 6,30% en diciembre de 2018.

Ver Los dividendos de Enagás en 2019, 2020 y 2021

La deuda financiera neta se redujo considerablemente en 2018, de los 5.070,9 millones de euros a los 4.315,9 millones de euros. Según los datos de la propia compañía, la deuda financiera neta fue de 4.275 millones de euros (cada empresa la calcula de modo algo diferente). Solo el 6% de la deuda financiera es a corto plazo.

La rentabilidad del capital empleado (ROCE) fue de nuevo adecuada, de un 8,10%, especialmente cuando se compara con el coste financiero de su deuda, que fue del 2,82%.

El coste medio de la deuda de Enagás se incrementó en 2017 debido a la consolidación de GNL Quintero. Según la compañía, el coste financiero sin dicha consolidación habría sido del 2,3% en 2018, mientras que el efectivo fue del 2,8%.

El ratio de solvencia es correcto dada la recurrencia de los beneficios. A pesar de un endeudamiento relativamente elevado, los gastos financieros netos fueron solo del 12,9% del beneficio operativo.

La deuda de Enagás tiene calificación A- según las agencias de rating Fitch y Standard & Poor’s, la misma que merece la deuda pública del Estado español.

El flujo de caja libre fue de 1.146,6 millones de euros, un incremento del 32,7% respecto a 2017.

Aunque las acciones de Enagás cayeron un 1,1% en 2018, ocuparon la sexta posición en el ranking de rentabilidad de los valores del IBEX 35 el año pasado, al ganar un 5,1% gracias a su elevado rendimiento por dividendo.

Los títulos de Enagás se encuentran entre los más rentables del IBEX 35 desde 2006. Cien euros invertidos en los mismos se habrían transformado en 220.05 € en 2018, mientras que en el IBEX 35 habrían disminuido a 96,4 €, en ambos casos suponiendo la reinversión de los dividendos netos.

Las cuentas de Red Eléctrica en 2018

Las cuentas de Iberdrola en 2018


Plan estratégico de Iberdrola: perspectivas hasta 2022

Ibedrola ha presentado el 26 de febrero de 2019 su actualización del Plan Estratégico 2018-2022.

La eléctrica espera obtener un EBITDA de 12.000 millones de euros en 2022. El EBITDA es el beneficio operativo más las amortizaciones. En 2018, esta magnitud fue de 9.035,3 millones de euros, de modo que el crecimiento previsto es del 33% en cuatro años, una tasa del 7,3% anual.

En 2014 el EBITDA fue de 6.828 millones de euros. El crecimiento en los cuatro últimos años (2014-2018) fue, por tanto, del 32,3%, muy similar al previsto para el próximo cuatrienio. El beneficio neto atribuido a los accionistas creció de forma similar en dicho período, un 29,5%.

El beneficio neto previsto se sitúa en un rango entre 3.700 y 3.900 millones de euros. En el plan inicial, la parte alta del rango era de 3.700 millones de euros, que ahora se convierte en la parte baja del mismo. Se entiende que la empresa se refiere al beneficio neto atribuido al accionista, pues la comparación se hace en base a los 3.014 millones de euros de beneficio neto atribuido de 2018. Actualmente el número de acciones del capital social es de 6.520,5 millones pero Iberdrola planea reducirlo y mantenerlo en 6.240 millones de títulos. Esto implica un beneficio por acción de entre 0,59 € y 0,62 € en 2022.

Fuente: Actualización Perspectivas 2018-2022, Iberdrola.

La compañía mantendrá su propuesta de dividendo flexible, que implica la creación de nuevas acciones, pero se entiende que recomprará acciones propias para neutralizar el efecto de las ampliaciones de capital liberadas necesarias para pagar parte del dividendo en acciones.

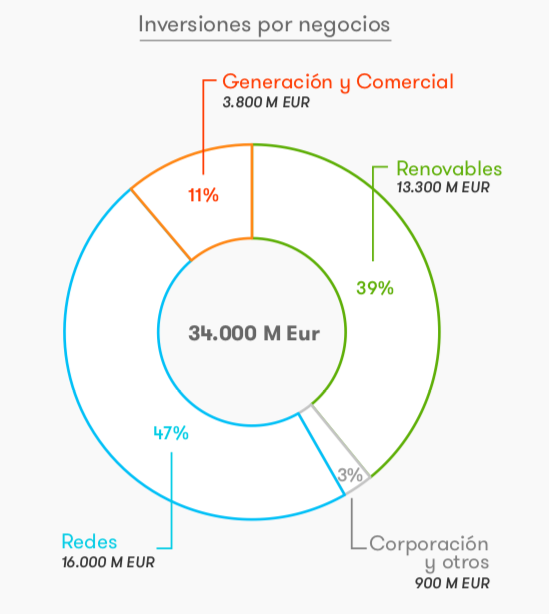
La eléctrica ha elevado el volumen previsto de inversiones para el período 2018-2022 a 34.000 millones de euros (frente a los 32.000 millones del Plan inicial), de los cuales 30.000 millones ya están en marcha o han sido realizados. De este importe, 13.000 millones se destinarán a energías renovables con objeto de generar electricidad más limpia, y 16.000 millones a redes.

Iberdrola es una compañía muy internacionalizada, como da idea de la composición por divisas del EBITDA esperado en 2022: el 37% será en euros, el 27% en dólares, el 19% en libras esterlinas y el 16% en reales brasileños.

Las cuentas de Iberdrola en 2018

Dividendos de Iberdrola previstos para 2019-2022