A pesar de haber sido uno de los valores más recomendados de la bolsa española de los últimos años por parte de los expertos, Telefónica ha tenido una persistente tendencia bajista desde que en noviembre de 2007 alcanzara los 22,65 €.
Un artículo de Enrique García Sáez, director de la cartera Value del portal InBestia, titulado ¿Qué le pasa a Telefónica? Su decadencia en la última década nos explica con gran detalle las razones de ese declive. Enumeraré brevemente dichas causas pero recomiendo al lector que tenga acciones de la compañía o que prevea comprar que lea el artículo mencionado.
1. Negativa evolución de los beneficios
Los beneficios operativos de Telefónica fueron de cerca de 15.000 millones de euros anuales entre 2007 y 2010, luego cayeron hacia los 10.000 millones de euros entre 2011 y 2013 y en 2006 fueron de 5.000 millones.
Dado que a largo plazo la evolución del precio de unas acciones tiene una fuerte correlación con el crecimiento de los beneficios (más concretamente del beneficio por acción), esta circunstancia bastaría para explicar la “decadencia“ de la compañía. Sin embargo, cabe preguntarse por qué los beneficios han caído como lo han hecho.
2. Enfoque de la compañía en proteger su monopolio
De César Alierta, el que fuera pres idente de Telefónica durante 17 años hasta mayo de 2017, Enrique García destaca su falta de comprensión del entorno económico en que se movían las operadoras de telefonía. Sintiéndose dueño de las redes y otras infraestructuras, se dedicó a “capturar rentas“ de las nuevas compañías de Internet en vez desarrollar las tecnologías demandadas por el mercado.
3. La aparición de compañías más competitivas
Telefónica no ha podido hacer frente a nuevas empresas en varios segmentos del mercado ocupado por el antiguo monopolio, principalmente en fibra óptica, redes (como la recientemente incorporada al IBEX 35 Cellnex) y venta de contenidos audiovisuales.
4. La comunicación por Internet
La aparición de aplicaciones como Whatsapp o Skype ha supuesto una fuerte reducción del negocio tradicional de las compañías telefónicas.
Imagina que puedes escoger entre dos fondos de inversión que en los últimos siete años han tenido los siguientes resultados:
La gran mayoría de las personas a las que planteo este dilema se quedan dudando entre ambas opciones. Sin embargo, cuando les pregunto qué gestor creen que estaría mejor pagado, la respuesta es tan inmediata como unánime: el del Fondo Liebre.
Es curioso, porque a primera vista no está claro cuál de los dos es mejor. Lo que sí está claro es que el primero tiene resultados más espectaculares, lo cual parece merecer un salario más alto.
Si hacemos la media simple de las rentabilidades de cada fondo, vemos que la del Fondo Liebre es del 11,57% mientras que la rentabilidad media simple del Fondo Tortuga es del 7,86%. En principio, pues, parece que el Fondo Liebre ha sido efectivamente más rentable.
Sin embargo, la rentabilidad media no se puede calcular así cuando hay porcentajes negativos y positivos. ¿Cuál es la media de 25% y de -25%? ¿Es cero? No, porque si tengo 100, paso a tener 125 y luego pierdo un 25%, me quedaré con 93,75.
La forma de averiguar la verdadera rentabilidad media es a través de un índice, tal como he hecho en la tabla siguiente:
Así queda claro qué fondo ha sido más rentable: el Tortuga.
Ahora podemos calcular la rentabilidad media de cada fondo. La del Fondo Liebre ha sido de (166,76 / 100) elevado a (1/7), a lo que le restamos la unidad para tener un porcentaje. Resultado: 7,58% anual, muy diferente a la calculada según la media simple. Si seguimos el mismo procedimiento, vemos que la rentabilidad media del Fondo Tortuga ha sido del 7,86% anual, muy similar a la media simple porque en este caso no hay porcentajes negativos.
El Fondo Liebre no solo ganó menos que el Tortuga sino que debería haber ganado mucho más para compensar su elevada volatilidad. Imagina que en el año 3 o el 6 hubieses necesitado disponer de tu capital: con el Fondo Liebre habrías ganado mucho menos que con el Tortuga.
Suponiendo que esas rentabilidades hubiesen sido antes de comisiones de gestión, la rentabilidad neta para el inversor del Fondo Tortuga habría sido aún más favorable, ya que previsiblemente el Fondo Liebre tendría comisiones mucho más altas que el aburrido Fondo Tortuga.
La suma de los beneficios netos atribuidos de 12 meses de septiembre de 2016 a septiembre de 2017 de las sociedades del IBEX 35 asciende a un total de 42.381,5 millones de euros. Hacia las 11h de esta mañana del 20 de noviembre de 2017, el IBEX cotizaba a 10.005 puntos y la capitalización total del índice era de 629.759 millones de euros.
Si te estás planteando adquirir un bien determinado que represente un desembolso elevado, por ejemplo un coche, ¿qué prefieres, comprarlo hoy con un préstamo o en el futuro cuando hayas reunido el capital necesario?
Suponiendo que ese bien te sería de mucha utilidad pero no es absolutamente necesario, se trata de un problema de preferencia temporal. Sin embargo, es un problema diferente al que nos plantea la disyuntiva entre alquilar o comprar una propiedad. En este último caso, podemos disfrutar de un hogar sin necesidad de comprarlo, mientras que en el caso de un vehículo el uso es más difícil de disasociar de la propiedad.
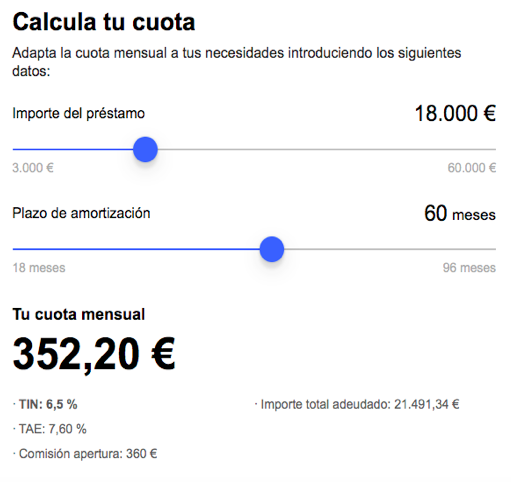
Tomemos como ejemplo un vehículo que cuesta 18.000 €. Supón que puedes comprarlo hoy con un préstamo bancario durante 5 años. El cuadro siguiente nos da la cuota mensual de acuerdo con el simulador del Banco Sabadell.
El tipo de interés nominal (TIN) es del 6,5% anual pero hay una comisión de apertura de 360 €, lo que hace que la TAE (tasa anual equivalente, el verdadero interés que pagas) sea del 7,6% anual. Es decir, con los intereses y las comisiones, la inversión total es de 21.491,34 €.
Si ahorras 300 € al mes durante cinco años y no obtienes ningún rendimiento de tu ahorro, al cabo de ese período podrás comprar el coche (300 € x 60 meses = 18.000 €) y te habrás ahorrado 3.491 de gastos financieros. ¿Crees que vale la pena?
Si además obtienes rendimientos del ahorro, ese importe puede ser mayor. Piensa en la cantidad que cambiaría tu preferencia temporal. Por ejemplo, ¿por 5.000 € estarías dispuesto a esperar?
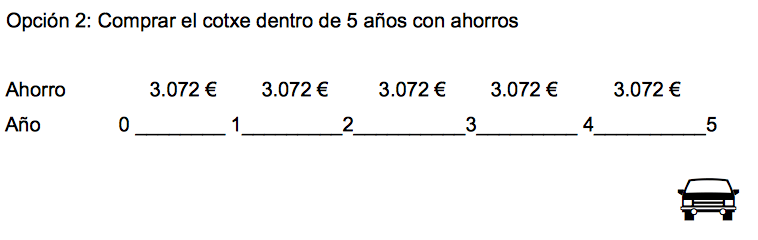
Supón que la rentabilidad que obtienes del ahorro es del 8% anual. En tal caso necesitas ahorrar 256 € al mes para obtener un capital de 18.022 € al cabo de 5 años (he supuesto que las cantidades ahorradas se invierten al final de cada año, no cada mes).
El resultado se indica en la tabla siguiente.
En este caso, la cantidad total ahorrada seria de 15.360 €. El coche te habría costado ese dinero en vez de los 21.491 € del coste del préstamo, una diferencia de 6.131 €. ¿Crees que esa cantidad compensaría la espera?
Según Tony Seba, economista de Harvard, el vehículo privado es muy ineficiente porque lo tenemos aparcado el 96% del tiempo. Prevé que en un plazo de 20 años, el 95% de trayectos se hará con vehículos eléctricos, que en su mayoría ya no serán de propiedad sino que se usarán bajo demanda. Es posible, por tanto, que en el futuro ya no tendremos que destinar unos 300 € al mes a la compra de un vehículo, sin contar gastos de seguros, gasolina, reparaciones, etc., un dinero que podrá ser destinado a otros fines.
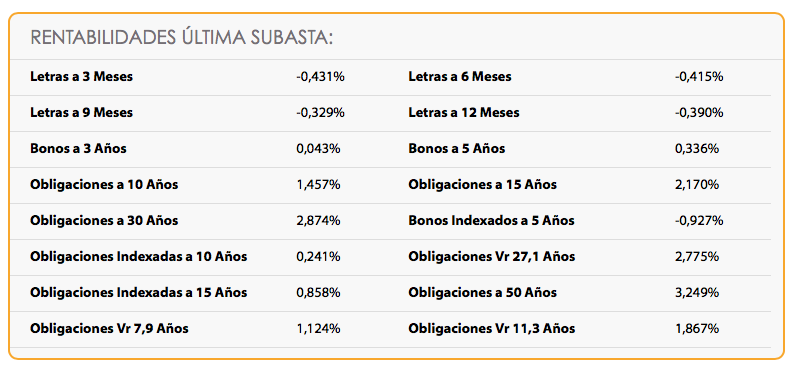
El problema de invertir a corto plazo es que la rentabilidad no está ni mucho menos garantizada. Si esta fuera negativa, nos encontraríamos con un capital inferior al ahorrado. Esta incertidumbre hace que muchas personas prefieran endeudarse antes que ahorrar. Por este motivo, el hecho de que la rentabilidad sin riesgo del ahorro sea tan reducida, incluso negativa como puede apreciarse en los rendimientos a corto plazo de la deuda pública española, incentiva la deuda y perjudica la cultura del ahorro.
La recomendación de venta emitida el 14 de septiembre de 2017 por el influyente banco de inversión Goldman Sachs sobre el sector eléctrico español al completo, y en particular sobre Red Eléctrica, ha encendido las alarmas entre inversores fieles a este tipo de empresas.
Red Eléctrica es la compañía encargada del transporte de energía eléctrica en España y de la coordinación de la operación técnica del sistema eléctrico y es propietaria de casi toda la red de alta tensión del país. Es lo que se conoce como TSO (Transmission System Operator).
En una entrada del 15 de septiembre comenté que las recomendaciones negativas de analistas influyentes suelen tener un impacto de pocos días en la cotización de las empresas afectadas. Tras el informe de Goldman Sachs, las acciones de Red Eléctrica cayeron de 18,7 € a 17,5 € en dos semanas, aunque en un contexto de debilidad general de la bolsa española. Un mes más tarde, el 31 de octubre, habían recuperado los 19 € y ahora se encuentran a 18,25 €. Han evolucionado igual que el mercado desde el 14 de septiembre.
Por poner un ejemplo, el 22 de abril de 2013, un medio de comunicación publicó una noticia en una línea similar a la protagonizada por Goldman Sachs: Moody’s advierte de nuevos riesgos regulatorios para las eléctricas que operan en España, de la que transcribo el siguiente párrafo: “A este respecto, Moody’s advierte del riesgo de que se produzcan nuevas caídas de los ingresos como consecuencia de estas potenciales medidas adicionales y, aunque cree improbable que estos sean tan significativos como los anunciados en 2012 y principios de 2013, considera que tendrían un impacto negativo en el sector.“ Moody’s es una de las principales agencias de valoración de riesgos crediticios, junto con Fitch y Standard and Poor’s.
Sin embargo, entre abril de 2013 y finales de 2014 o principios de 2015, Endesa subió de 17 € a 31 € (precio previo al dividendo extraordinario), o sea un 82%, Iberdrola de 3,8 € a 6,1 €, un 60%, y Red Eléctrica de 9,25 € a 19,5 €, un 110%.
A pesar de todo, la cautela de Goldman Sachs motiva plantearse cuáles son los riesgos que afronta Red Eléctrica.
Los riesgos corporativos de Red Eléctrica
Aunque tiene consideración de valor seguro, una simple enumeración de los riesgos asociados con la empresa puede espantar hasta al más arriesgado de los inversores:
a) La entrada de competidores que ponga fin al monopolio de Red Eléctrica en su negocio, el transporte de la electricidad en España.
b) Súbito encarecimiento de la deuda financiera en caso de repunte significativo de los tipos de interés.
c) Cambios desfavorables en las tarifas reguladas.
d) Exposición permanente de las redes eléctricas a elementos externos, como fenómenos meteorológicos o sabotajes.
e) Posibilidad de reclamaciones legales en caso de cortes de suministro.
f) Vulnerabilidad ante ciberataques.
g) La necesidad de adaptarse a los profundos cambios que traerá la llamada “transición energética“.
Fuente: Informe de gobierno corporativo de Red Eléctrica, 2016.
Hay que destacar que desde la perspectiva de Red Eléctrica, los riesgos principales no coinciden exactamente con los que percibe el mercado, que son los tres primeros enumerados con anterioridad, sino los cuatro siguientes. El cuadro de la izquierda indica la distribución de riesgos según la categoría.
Examinaré cada uno de los riesgos mencionados más arriba, para lo cual me he basado principalmente en los informes anuales, los informes de gobierno corporativo y otros documentos de Red Eléctrica, así como en el trabajo de Javier de Quinto, especialista en economías de redes sometidas a regulación económica. Javier de Quinto, fallecido en julio de 2015, fue un gran economista, autor de varios libros sobre política energética, profesor en la Universidad San Pablo-CEU de 1996 a 2004, y director adjunto en Red Eléctrica de 2004 a 2008, donde fue uno de los principales diseñadores de un modelo de empresa altamente eficiente y que ha creado un valor significativo para la sociedad y sus accionistas.
a) La entrada de competidores que ponga fin al monopolio de Red Eléctrica en su negocio.
En febrero de 2015 la Comisión Europea abrió un expediente contra España al considerar que la legislación española vulnera las directivas comunitarias sobre el mercado interior de la energía al haber concedido a Red Eléctrica y a Enagás el monopolio en las interconexiones internacionales de la electricidad y el gas respectivamente. Según la Comisión, no puede limitarse el número de operadores TSO (Transmission System Operators) en las redes de transporte internacionales de gas y electricidad, lo que abriría la posibilidad de que un nuevo operador TSO arrebatara a estas dos empresas españolas no solo parte de su negocio internacional sino también del nacional, poniendo fin al monopolio de ambas empresas en sus respectivos sectores, lo que conllevaría una significativa reducción de sus beneficios.
Algunos inversores consideran que Red Eléctrica podría verse obligada a alquilar sus redes a nuevos operadores, de forma similar a cómo Telefónica debe ceder el uso de sus cables y sus antenas para facilitar la competencia en el sector de las telecomunicaciones.
Sin embargo, compartir las redes comportaría problemas de economías de escala y sobre todo dificultades en la coordinación del sistema, un aspecto esencial para asegurar un suministro libre de interrupciones.
Un monopolio está amenazado cuando el negocio en el que opera es muy rentable y/o requiere poca inversión. Ocurre justo lo contrario en el transporte y distribución de la electricidad. La ROCE (rentabilidad sobre el capital empleado) de Red Eléctrica está en torno al 10-11%, una cifra estimable pero que no actúa como poderoso incentivo para una empresa competidora. La elevada deuda a la que debe hacer frente la empresa, equivalente a seis veces su beneficio operativo, da idea del nivel de inversiones requerido.
El transporte de la electricidad ha quedado determinado como un monopolio natural en España. Para entender por qué, recordemos cómo está estructurado el sector eléctrico.
En primer lugar tenemos los productores de electricidad. Una vez generada la energía, es preciso transportarla, de lo cual se ocupa Red Eléctrica. Desde la red de transporte hay que distribuirla a empresas, hogares etc., de lo que se encargan las distribuidoras, y finalmente comercializarla. La producción, la distribución y la comercialización, están básicamente en las mismas manos: Iberdrola, Gas Natural Fenosa, Endesa, Viesgo.
Para que haya una adecuada competencia en el sector de la generación y de la distribución, es necesario que las inversiones en redes se lleven a cabo de forma homogénea con objeto de que todas empresas del sector tengan un acceso simétrico a la red. La única forma de que esto sea posible es a través de una planificación central por parte de una autoridad o regulador, por ejemplo el gobierno, como es el caso.
Fuente: Informe de gobierno corporativo de Red Eléctrica, 2016.
Abrir la competencia en las redes y liberalizar las inversiones sin un criterio de utilidad pública podría crear ineficiencias y redes subóptimas, comportar excesos y déficits de capacidad, así como comprometer la coherencia global del sistema de transporte de la electricidad y perjudicar, por tanto, la competencia en el sector eléctrico, algo a lo que el gobierno español no está dispuesto, de ahí el contencioso que mantiene con Bruselas a este respecto.
La intervención de operadores alternativos podría distorsionar la planificación energética que se precisa para anticiparse a las necesidades energéticas futuras.
Por otro lado, un competidor no lo tendría fácil. La geografía española está llena de espacios naturales protegidos, lo cual dificulta y encarece cualquier inversión destinada a incrementar el tendido eléctrico. Las inversiones tienen un largo período de maduración. Los gastos de capital en seguridad y calidad del suministro y en el mantenimiento de las instalaciones son significativos: una parte importante de la inversión no es productiva sino de reposición o mantenimiento, lo cual dificulta obtener un retorno adecuado de la suma total de la inversión. Otros factores a tener en cuenta son la complejidad y lentitud de los trámites administrativos que requieren las obras relacionadas con las redes y la oposición social al establecimiento de nuevos tendidos.
b) Súbito encarecimiento de la deuda financiera en caso de repunte significativo de los tipos de interés.
Las empresas con deuda elevada, como es el caso de Red Eléctrica, son vulnerables a una subida del precio del dinero. Dado que los tipos de interés están en niveles históricamente bajos, algunos inversores temen un considerable aumento de los mismos. Sin embargo, el presidente del Banco Central Europeo (BCE) afirmó en julio de este año que los tipos de interés se mantendrán en los niveles actuales “durante un tiempo prolongado“. El BCE actúa sobre los tipos de interés a corto plazo mientras que la mayor parte de la deuda financiera de Red Eléctrica suele ser a largo plazo, pero lo que importa es el motivo aducido por Mario Draghi: la baja inflación y las expectativas de que siga siendo baja en el futuro, los principales factores que inciden en los tipos de interés a largo plazo.
Por otro lado, el coste de la deuda financiera de Red Eléctrica es muy bajo, del 2,4%, y los gastos financieros netos solo suponen el 15% de su beneficio operativo. Aun el caso de que los tipos de interés se doblaran, esa proporción subiría al 30%, que seguiría siendo perfectamente asumible. El beneficio bruto se reduciría un 16% en ese escenario todavía improbable.
c) Cambios desfavorables en las tarifas reguladas.
Las tarifas de Red Eléctrica tienen una doble regulación: por parte del Ministerio de Industria y por parte de la Comisión Nacional de la Energía.
La red de transporte requiere inversiones continuas para extender el tendido de líneas y mejorar la seguridad y calidad del suministro de la energía, las cuales no pueden llevarse a cabo sin una retribución adecuada. Dicha retribución debe incentivar las infraestructuras prioritarias para el conjunto del sistema y asegurar el volumen de inversión más eficiente para evitar tanto una infra como una sobredimensión de las redes.
Las inversiones son también imprescindibles para garantizar el suministro en situaciones de puntas de demanda con la mayor eficiencia posible, es decir al menor coste y con el menor impacto sobre el medio ambiente.
Aunque las tarifas reguladas pueden ser modificadas en sentido desfavorable, siempre deberán ser al menos adecuadas para un buen funcionamiento del sistema eléctrico.
d) Exposición permanente de las redes eléctricas a elementos externos, como fenómenos meteorológicos o sabotajes.
La red de transporte eléctrico en España tiene un grado de seguridad muy elevado. Los indicadores de calidad que miden la energía no suministrada y el tiempo de interrupción medio presentan valores más favorables que los de referencia marcados en la normativa.
e) Posibilidad de reclamaciones legales en caso de cortes de suministro.
Los cortes en el suministro de electricidad imputables a Red Eléctrica pueden dar lugar a reclamaciones, tanto por parte de los usuarios como de las compañías aseguradoras, en caso de los usuarios que hayan asegurado daños y perjuicios derivados de interrupciones del servicio eléctrico.
Las incidencias relacionadas con el suministro suelen estar producidos por terceros o por fenómenos meteorológicos. Red Eléctrica considera que sus sistemas de control funcionan correctamente en este sentido y destaca que el índice disponibilidad de la red de transporte peninsular fue del 98,33% en 2016 y del 97,93% en 2015.
Por otro lado, la empresa posee pólizas de seguro que cubren o limitan el impacto de tales incidencias sobre la cuenta de resultados.
f) Vulnerabilidad ante ciberataques.
El sistema informático de la red eléctrica está expuesto a ciberataques, como los que tuvieron lugar en el sudeste Ucrania en 2015, en pleno invierno, y que afectaron a 600.000 hogares, supuestamente por parte de agentes del gobierno ruso como parte de su política de desestabilización tras la anexión de Crimea en 2014.
Este riesgo es gestionado de forma proactiva y anticipativa con el fin de minimizar las posibilidades de ocurrencia, pero Red Eléctrica, al igual que otros operadores de infraestructuras estratégicas, cuenta con el apoyo del Instituto Nacional de Ciberseguridad (Incibe), un organismo dependiente del gobierno que centraliza la supervisión de la protección de las infraestructuras críticas ya que este tipo de amenazas afecta también a telecomunicaciones, centrales nucleares, plantas de abastecimiento de agua, hospitales y redes de transporte de pasajeros, entre otras. Según el Incibe, las ofensivas contra estas instalaciones se han multiplicado por siete en dos años y se han concentrado sobre todo en las energéticas.
El reto que plantean las ciberamenazas justifica que los gobiernos, entre ellos el de España, se lo tomen como una prioridad de seguridad nacional.
g) La necesidad de adaptarse a los profundos cambios que traerá la llamada “transición energética“.
Una empresa que opera en un entorno cambiante, sobre todo si se prevén cambios muy significativos, está en desventaja frente a otra que lo hace en un entorno estable.
El Acuerdo de París sobre cambio climático, firmado por la mayoría de países del mundo en 2016, establece que las emisiones contaminantes deben haberse reducido en 2050 entre un 40% y un 70% respecto a los niveles de 2010, lo cual implica que las energías renovables tendrán un protagonismo creciente en la generación de la electricidad. Ello obligará a los transportistas como Red Eléctrica a adaptarse a la intermitencia de las renovables (no siempre sopla viento, no siempre hace sol, no siempre llueve…), lo cual, a su vez, requerirá una creciente interconexión con los sistemas energéticos de otros países (Francia y Portugal en el caso de España) que compense dicha intermitencia.
España ha avanzado de forma destacable en generación renovable. En 2007, esta suponía el 21,3% de la energía producida mientras actualmente es del 40%. En 2016 la energía nuclear supuso el 22,9% y el carbón el 14,4% mientras que renovables como la eólica, la hidráulica y la solar representaron el 19,3%, 14,6% y 5,2% respectivamente.
A pesar de los desafíos que plantea la transición energética, parece claro, al menos en el momento presente, que vamos hacia un modelo crecientemente electrificado, lo cual beneficiará a los operadores como Red Eléctrica. Según la consultoría Deloitte, en 2050 las renovables habrán abaratado el coste de la luz un 45% respecto al precio de 2015 y prácticamente el 100% de los coches serán eléctricos mientras que los camiones funcionarán con energía eléctrica o gas natural, o serán sustituidos por el ferrocarril.
Riesgo de la acción
Las acciones de Red Eléctrica suelen estar entre las diez menos volátiles del IBEX 35. Acostumbran a figurar en la cartera de valores menos volátiles que actualizo cada trimestre.
El beneficio por acción de 12 meses de septiembre de 2016 a septiembre de 2017 es de 1,22 €, de modo que al precio actual de 18,25 €, el ratio PER es de 14,90 veces, un valor correcto para la compañía.
Las acciones alcanzaron su máximo histórico de 20,58 € el 8 de junio. El 4 de octubre cerraron a 17,17 €, lo que supuso una caída del 16,5%. Su estructura de precios a medio plazo es bajista.
El dividendo pagado en los últimos doce meses es de 0,859 €. A un precio de 18,25 €, el rendimiento por dividendo es del 4,7% bruto y del 3,8% neto.
Las empresas que hacen emisiones de deuda en los mercados financieros suelen solicitar a una o varias agencias de rating que califiquen su capacidad de crédito para tener un “sello de calidad“ que les permita abaratar costes de financiación.
Las tres agencias más conocidas son las estadounidenses Standard and Poor´s (S&P), Fitch y Moody´s. La mayoría de las empresas que cotizan en el IBEX 35 han solicitado rating a al menos una de estas entidades calificadoras.
La calidad crediticia puede ser otorgada a la solvencia de la empresa en general, en cuyo caso se denomina rating corporativo, al conjunto de la deuda a largo plazo, a un tipo concreto de deuda (la garantizada, por ejemplo), a una emisión determinada o incluso a una eventual emisión de deuda.
A mejor puntuación de la calidad crediticia, menor será el tipo de interés que tendrá que pagar una empresa por sus emisiones de deuda. Cuando una empresa solicita un rating y este resulta ser de baja puntuación, sus costes de financiación a través del mercado serán más elevados que con una puntuación alta pero aún en este caso podrá obtener mejor financiación que si no contara con calificación alguna y, por otro lado, la puntuación puede ser mejorada con el tiempo. Muchas empresas han empezado con un grado calificado como especulativo (a veces denominado peyorativamente como bono basura) y han pasado más tarde a entrar dentro de lo que se considera como grado de inversión.
Tras indagar acerca de las calificaciones crediticias de las veinte empresas que actualmente forman parte del IBEX Medium Cap, he averiguado que solo siete han solicitado una calificación de crédito.
Catalana Occidente es la única entidad que cuenta con una calidad crediticia excelente, valorada por la agencia A.M. Best, también estadounidense. Prosegur, Prosegur Cash e Hispania Activos han obtenido de S&P una calidad BBB o BBB-, considerada baja, pero dentro del grado de inversión. Prosegur también es calificada por Fitch y por Moody´s mientras que Hispania Activos también ha asignado a Moody´s como agencia calificadora.
Almirall, Euskaltel y NH Hoteles tienen una calidad crediticia BB-, que es la tercera más alta dentro del grado especulativo. Es decir, para alcanzar el primer grado de inversión, el BBB-, deberán mejorar tres posiciones (pasar a BB, luego a BB+ y finalmente a BBB-).
Siete de las empresas del Medium Cap indican de modo específico que no han solicitado rating y otras seis no me consta que hayan dicho nada al respecto ni en su informe anual ni en su página web corporativa.
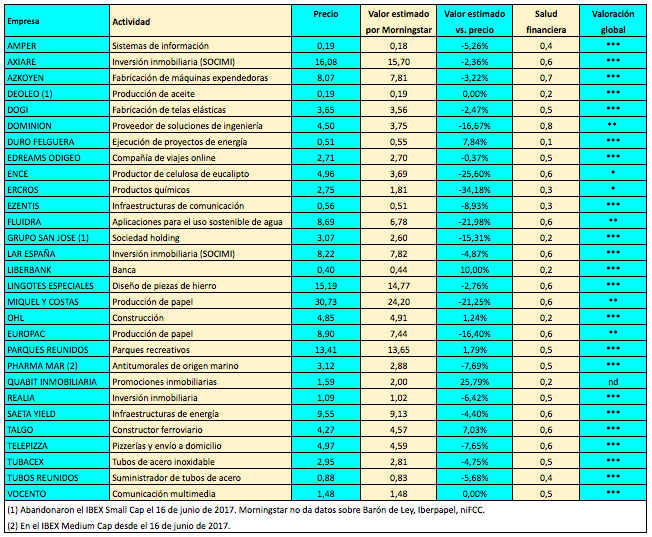
Hoy hago lo propio con los treinta valores del IBEX Small Cap. Hay que tener en cuenta que se trata de los títulos presentes en el índice antes de la revisión del 16 de junio, de modo que en la tabla figuran Deoleo, Grupo San José y Pharma Mar (ahora en el Medium Cap), mientras que no están Barón de Ley, FCC ni Iberpapel, de los que Morningstar no proporciona datos por el momento, ni Codere (en el Medium Cap hasta junio).
En la cuarta columna de la tabla siguiente figura el valor que el equipo de analistas de Morningstar estima correcto para cada título del IBEX Small Cap. Este valor intrínseco o precio justo es calculado a partir de un modelo de descuento de flujos de caja. La recomendación de los expertos de la firma es comprar por debajo de esos precios para tener cierto margen de seguridad.
La quinta columna compara los precios al 31 de octubre de 2017 a las 11h con los valores intrínsecos estimados el 27 de octubre. Los porcentajes positivos revelarían títulos infravalorados y aquellos con porcentajes negativos, títulos sobrevalorados.
La penúltima columna indica la salud financiera de cada empresa en una escala del 0 al 1. Esta cifra mide la probabilidad de que no haya problemas en el futuro para satisfacer el pago de las obligaciones financieras. Cuanto más próxima a 1, más solvente es la empresa. Se considera que una cifra inferior a 0,2 revela una salud financiera débil, entre 0,3 y 0,7 una salud moderada y por encima de 0,7 una salud fuerte.
El valor intrínseco se complementa con un criterio de incertidumbre cuantitativa que evalúa el grado de certeza sobre la precisión de dicho valor, lo cual está relacionado con el nivel de predecibilidad de los flujos de caja futuros de un negocio determinado. A partir de la combinación de ambos conceptos, Morningstar elabora un rating que se puntúa con una a cinco estrellas y que queda indicado en la última columna.
Se aprecia que según las estimaciones de los analistas de Morningstar, la mayoría de los títulos del IBEX Small Cap estarían ligeramente sobrevalorados, la misma conclusión que se desprende del análisis del IBEX Medium Cap.
Acaban de cumplirse 30 años del crac del 19 de octubre de 1987, día en que el índice Dow Jones de la bolsa de Nueva York perdió un 22,6%.
En enero de aquel año, John Kenneth Galbraith publicó un artículo en la revista The Atlantic Monthly en el que daba por seguro que el desplome tendría lugar en algún momento. Utilizó expresiones como “esto ocurrirá“, “llegará la hora“ o “entre los que más sufrirán estarán aquellos que se toman las advertencias actuales con el mayor de los desprecios.“
John Kenneth Galbraith, 1908-2006
Después del crac de 1987 se han dado muchas explicaciones: la subida de los tipos de interés a largo plazo del 7% en enero al 10% en septiembre, el incremento por parte de la Reserva Federal del tipo de interés a corto plazo del 6,75% al 7,25%, el abultado déficit público acumulado durante el mandato del presidente Ronald Reagan o la inquietud que causó entre los inversores una caída del índice Dow Jones del 10% a principios de octubre. También se han citado tensiones geopolíticas o el efecto acelerador de la recién estrenada tecnología que permitió conectar el mercado de acciones con el mercado de derivados de Chicago. Sin embargo, la mayoría de esos elementos no estaban presentes cuando Galbraith hizo su pronóstico. Su efecto combinado pudo actuar como detonante, pero no fueron las causas del desplome.
Entonces, ¿por qué Galbraith se mostró tan convencido de que la caída era irremediable diez meses antes de que se produjera?
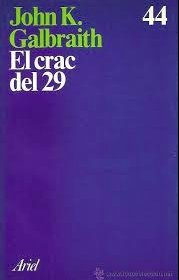
El economista había estudiado a fondo el crac de la bolsa de Nueva York de 1929, por lo que conocía bien los mecanismos que conducían a un desplome endógeno (no causado por factores externos) del mercado de valores. Fruto de su trabajo fue el libro El crac de 1929, publicado en 1954.
Galbraith empezó su artículo recordando que en 1929 el banquero Paul M. Warburg ya advirtió en su momento que la “especulación desenfrenada“ llevaría a un colapso desastroso. A continuación estableció varios paralelismos con lo ocurrido aquel año.
Galbraith describió la “dinámica de la especulación“. En la fase previa a esa dinámica, la fuerza motriz para invertir en bolsa tiene que ver con la percepción del valor de las acciones en base a elementos subyacentes, como el crecimiento económico, el aumento de los beneficios y de los dividendos, la reducción de la inflación, una bajada de impuestos, un gobierno favorable a las empresas, etc.
Cuando las acciones suben de precio debido a circunstancias favorables como las descritas, se entra en una nueva fase en la que llegan al mercado inversores atraídos por el incremento de precios y que desconocen los elementos que subyacen a la subida o que esperan bajarse del tren antes de que este descarrile.
Los nuevos participantes dan fuelle al mercado, lo que a su vez atrae a otros. La continuación de esta fase requiere la llegada continua de nuevos inversores, pero el número de posibles participantes en un mercado es finito. Es algo muy similar a lo que ocurre con las estafas piramidales, aunque en este caso no hay nadie que organice el esquema.
Cuando la causa del aumento de los precios es el propio aumento de los precios, el mercado se vuelve muy inestable porque cualquier detonante produce la misma dinámica pero en sentido contrario: cuando los precios empiezan a bajar, los precios siguen bajando porque bajan, independientemente del valor intrínseco de las acciones.
Galbraith destacó otro paralelismo con 1929: el exceso de confianza en una subida ilimitada del mercado estaba fomentando un abuso de las compras de acciones a crédito. Cuando empezaran las caídas, los inversores más endeudados se verían obligados a vender para cortar pérdidas, lo cual reforzaría la dinámica inversa de la especulación, tal como ocurrió.
En el momento de escribir su artículo, el economista canadiense contaba con casi 80 años, circunstancia que sus críticos aprovecharon para tildarle de decrépito. Pero entre los que más sufrieron el desplome estuvieron, en efecto, aquellos que se tomaron sus advertencias a la ligera.
En España, el índice general de la Bolsa de Madrid (todavía no existía el IBEX 35, que fue creado en 1992) había caído un 6% en las dos semanas previas al crac de Nueva York, síntoma de que ya había cierta inquietud. El día en que el Dow Jones se desplomó, la caída del índice español fue solo del 1,6% debido a la diferencia horaria. El día siguiente, la pérdida fue de un 5,9% porque la bolsa de Nueva York se recuperó. Sin embargo, la caída se prolongó en los días siguientes y acabó siendo del 31,1% entre el 19 y el 29 de octubre. Luego hubo una recuperación del 13,2% hasta el 3 de noviembre y una nueva recaída del 16,2% hasta el 4 de diciembre. En total, desde el máximo histórico que se había alcanzado el 6 de octubre hasta el mínimo del 4 de diciembre, la pérdida fue del 38,7%. A continuación el mercado subió hasta septiembre de 1989, cuando empezaría un mercado bajista, precisamente el primero de los nueve ciclos que analizo en la segunda de las Monografías Invesgrama, Mercados bajistas: cómo detectarlos, cuándo vender y cuándo comprar.
El lugar donde probablemente tenemos más poder es el supermercado o la tienda de barrio.
Por ejemplo, cuando compramos mercancías o alimentos de pequeños productores contribuimos a una mejor distribución de la riqueza. Cuando compramos alimentos de agricultura biológica favorecemos un desarrollo económico más sostenible.
Estos días se está hablando de los efectos del boicot sobre productos catalanes. En realidad, no existe un boicot organizado pero la suma de miles de decisiones individuales de rechazo hacia los productos de una región determinada viene a tener repercusiones similares. O mayores aún, pues un boicot puede ser objeto de negociación mientras que las decisiones individuales carecen de visibilidad. Algunos pequeños empresarios catalanes están teniendo caídas de ventas de hasta el 70% debido a este “boicot silencioso“.
Las decisiones de consumo, cuando están libres de prejuicios ideológicos, políticos o de otra índole, actúan como un mecanismo de asignación de recursos hacia los productores más eficientes, lo que beneficia al conjunto de la economía.
El empobrecimiento de la clase productiva de una región disminuye la demanda solvente de productos del resto del país. Por otro lado, las empresas de una región utilizan materias primas procedentes de otras regiones, de modo que una caída de la demanda del producto final se traslada a los productos intermedios. Se trata de los mismos efectos que tiene el proteccionismo: si empobreces a tu vecino, al final te empobreces a ti mismo. La previsible recesión económica que tendrá lugar en Cataluña repercutirá igualmente en la recaudación fiscal del conjunto del país.
En cada crisis las consecuencias son las mismas: la destrucción de la pequeña empresa y/o la concentración de la riqueza en menos manos. Esta vez no va a ser diferente.
Ante la incertidumbre respecto a cómo puede afectar a la economía la inestabilidad política en Cataluña, algunos inversores se están planteando diversificar su cartera en acciones europeas.
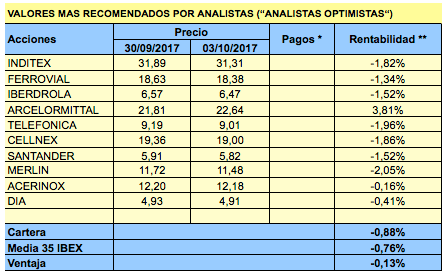
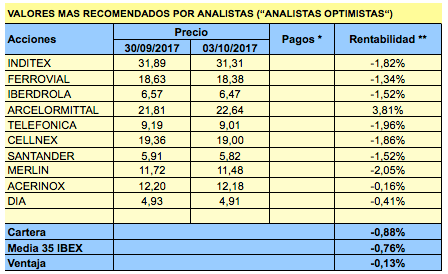
La primera, denominada Analistas Optimistas, incluye los valores sobre los cuales el número de consejos de compra o sobreponderar tiene mayor diferencia respecto al número de recomendaciones de venta o infraponderar, a partir de los datos al cierre del trimestre recogidos por Thomson Reuters. Suele estar compuesta por diez valores, salvo si hay empate en la última posición, en cuyo caso la cartera puede tener 9, 11 o 12 valores.
Desde el 1 de enero de 2014 hasta hoy (3 de octubre de 2017), la rentabilidad con dividendos de la Analistas Optimistas ha sido de un acumulado del 27,85%. Lo ha hecho mejor que el IBEX 35, que ha ganado un 20,88% con dividendos. La comparación más adecuada es con la media de los 35 valores del IBEX ya que en las carteras cada valor pondera lo mismo. Esta última referencia ha generado una rentabilidad con dividendos del 18,99%.
Para el cuarto trimestre de 2017 el valor preferido por los analistas es Inditex, al que le siguen, por orden de recomendación, los que figuran en la tabla siguiente.
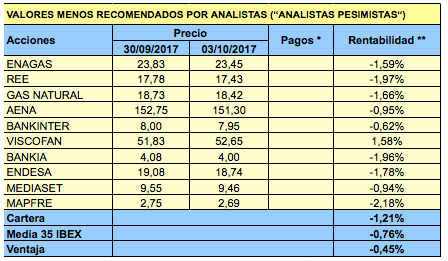
La segunda cartera, que he llamado Analistas Pesimistas, incluye los valores menos recomendados y sigue el procedimiento contrario al descrito con anterioridad. La rentabilidad en el período indicado ha sido negativa en un 19,20%. La desventaja respecto a la referencia es muy notable.
En esta cartera, el valor que ocupa la última posición es el menos recomendado. Para este trimestre, la composición es la siguiente:
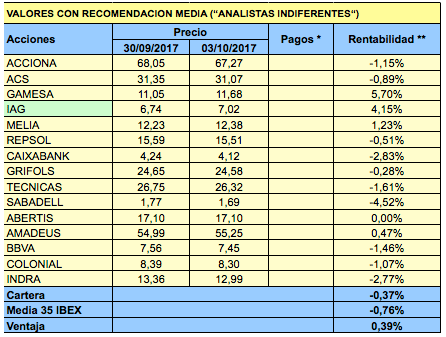
Finalmente, la Analistas Indiferentes recoge los valores que no están en ninguna de las dos anteriores. Ha sido la más rentable, con un 34,07%, por lo que ha superado en 15 puntos a la media de referencia.
En los dos primeros días hábiles del trimestre se constata el mismo comportamiento que en los últimos casi cuatro años: la mejor (relativamente) es la Analistas Indiferentes y la peor, la Analistas Pesimistas.

 A pesar de haber sido uno de los valores más recomendados de la bolsa española de los últimos años por parte de los expertos, Telefónica ha tenido una persistente tendencia bajista desde que en noviembre de 2007 alcanzara los 22,65 €.