El próximo dividendo de ArcelorMittal

ArcelorMittal abonará el dividendo a cargo de los resultados de 2017 el 16 de junio pero la remuneración fue descontada del precio de la acción el 17 de mayo.

El dividendo es de 0,10 $. En las bolsas europeas donde cotiza la empresa (Amsterdam, Paris, Luxemburgo, Madrid, Bilbao, Valencia y Barcelona) el pago se realizará en euros.

El dividendo en euros es el resultado de aplicar el tipo de cambio fijado por el Banco Central Europeo el día 15 de mayo (1,1883 dólares por euro) y la retención fiscal vigente en Luxemburgo, que es del 15%. Por tanto, el importe será de 0,07153073 euros por acción.

La nueva política de dividendos de ArcelorMittal

El beneficio por acción en euros de ArcelorMittal tras los resultados del primer trimestre de 2018

Las cuentas de ArcelorMittal explicadas a Mariano Rajoy


Los beneficios del IBEX en 2017 crecieron la mitad de lo que nos han dicho (artículo en Investing)

En este artículo que he publicado hoy en el portal Investing, mantengo que si bien los beneficios de las compañías del IBEX 35 crecieron un 16,05% en 2017 (con resultados de Inditex de septiembre de 2016 a septiembre de 2017), el beneficio por acción del índice, la magnitud que interesa al accionista, lo hizo un 8,79% si tenemos en cuenta diversos factores. No es un mal dato, pero es la mitad de la cifra que resulta en términos absolutos.

Leer artículo en Investing


Beneficios por acción de las eléctricas y gasistas españolas y su rentabilidad en el período 2007-2017 (artículo en Rankia)

He publicado un artículo en Rankia que recoge los datos sobre beneficios por acción de Iberdrola, Red Eléctrica, Enagás, Endesa y Gas Natural en el período 2007-2017, así como la rentabilidad de las acciones de dichas compañías en el período considerado, comparada con la del IBEX 35 con dividendos netos.

Leer artículo en Rankia

Al fin tiene sentido comprar acciones de Telefónica (artículo en Rankia)

El 4 de abril de 2016 escribí un artículo titulado Telefónica vale 3 euros. Entonces las acciones valían 9,5 € mientras que el pasado 15 de febrero tocaron los 7,45 €, una minusvalía superior al 20%. En aquellas fechas, la compañìa cerró un ciclo, pues el 8 de abril de 2016 nombró nuevo presidente ejecutivo a José María Alvarez-Pallete, en sustitución de César Alierta tras 16 años en el cargo.

Telefónica se ha convertido sin duda en uno de los grandes misterios de la bolsa española, por las siguientes razones:

Leer la continuación del artículo en Rankia


Beneficios por acción de las 12 primeras compañías del IBEX 35 en publicar resultados

Hasta el momento han publicado resultados 12 de las 35 compañías del IBEX 35. En general, este primer tercio arroja un panorama decepcionante.

La tabla siguiente indica el beneficio por acción en 2017 que he calculado y el informado por la propia sociedad. CaixaBank y Bankinter han publicado informes de resultados sin mencionar el beneficio por acción, y sus cuentas tampoco están disponibles todavía en los registros de la CNMV.

Las disparidades entre esas magnitudes se deben a diferentes metodologías de cálculo. Las cotizadas en bolsa suelen aplicar la NIC (Norma Internacional de Contabilidad) número 33, según la cual el beneficio por acción básico es el cociente entre el beneficio neto atribuido y el número medio ponderado de acciones en circulación, lo que implica restar las acciones en autocartera. De acuerdo con la misma norma, el beneficio por acción diluido, que es el que verdaderamente interesa al accionista, debe tener en cuenta además las acciones con efectos potencialmente dilutivos, en particular acciones que previsiblemente se vayan a crear en el futuro como consecuencia de la conversión obligatoria de bonos en acciones. En sus presentaciones de resultados, las compañías no suelen distinguir entre ambos conceptos, de modo que es difícil saber a cuál se refieren. En las cuentas remitidas a la CNMV, deben ofrecer ambos datos.

En mi metodología, el beneficio por acción es el cociente entre el beneficio neto atribuido y el número efectivo de acciones más las acciones potencialmente dilutivas, cálculo que considero más favorable a los intereses de los accionistas.

ArcelorMittal publica sus cuentas en dólares, de modo que he convertido los datos a euros teniendo en cuenta la cotización euro-dólar al cierre anual.

En la tabla vemos que hay pocas diferencias salvo en Abertis, Bankia y Santander. En el caso de la concesionaria de autopistas, se debe a la elevada autocartera que mantiene la empresa, equivalente a un 8% de su capital social.

Bankia ha considerado el beneficio sin consolidar Banco Mare Nostrum (BMN), que adquirió en junio de 2017 pero cuya fusión no fue materializada hasta enero de 2018. El beneficio ex-BMN fue de 816 millones de euros pero el resultado consolidado fue de 505 millones.

Banco Santander ha informado de un beneficio por acción de 0,404 € al tener en cuenta el número medio ponderado de acciones en circulación y cierto número no especificado de acciones con efectos dilutivos.

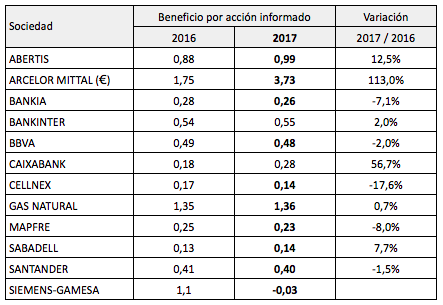
La tabla siguiente indica los beneficios por acción informados de 2017 comparados con los de 2016 (los de CaixaBank y Bankinter de 2017 son los calculados por mí debido a la ausencia de los datos correspondientes).

El incremento de CaixaBank se debe a los menores cargos por deterioros de activos. El margen de explotación cayó un 1,8%. Banco Sabadell se benefició de un aparente crédito fiscal sin determinar (no ha publicado aún el informe anual). Su beneficio bruto fue un 16,8% inferior al de 2016. En el caso de Abertis, el resultado de operaciones continuadas cayó un 7,7% pero los intereses minoritarios se redujeron a la mitad, por lo que el balance fue positivo.

De las doce compañías de la tabla, únicamente ArcelorMIttal mejoró en todos los aspectos. Las ventas aumentaron un 20,9% y el beneficio de explotación, un 30,5%. El crecimiento del beneficio neto se vio impulsado también por una menor carga fiscal y por una fuerte reducción del resultado negativo por diferencias de cambio.


Telefónica vs. el Dow Jones Telecommunications Titan 30 Index

Telefónica forma parte del Dow Jones Telecommunications Titan 30 Index, que reúne a las 30 empresas líderes en el sector de las telecomunicaciones a nivel mundial. En la actualidad está formado por cuatro empresas japonesas, tres estadounidenses, tres chinas, dos del Reino Unido, Canadá e Italia y una de otros once países.

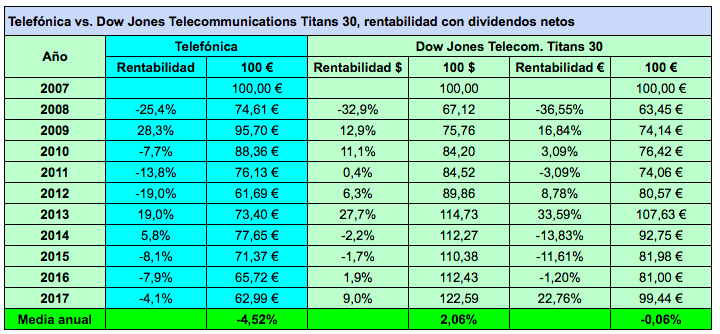
Cien euros invertidos en acciones de Telefónica al final de 2007 se habrían convertido en 63 € al final de 2017 una vez descontada la retención fiscal sobre dividendos. Implica una rentabilidad negativa del 4,52% anual.

Si hubiéramos invertido cien dólares en las 30 acciones del Dow Jones Telecommunications Titan 30 habríamos obtenido 122,59 dólares en el mismo período, una rentabilidad del 2,06% anual. SIn embargo, el dólar se ha depreciado de los 1,472 euros de finales de 2007 a los 1,194 euros de finales de 2017, de modo que la rentabilidad media anual en euros habría sido prácticamente nula, del -0,06%, y cien euros de 2007 se habrían convertido en 99,44 € en 2017 con dividendos netos. Se trata de un 58% más de lo que se hubiera obtenido en Telefónica. 

Si bien todas las empresas del sector de telecomunicaciones se han enfrentado a los mismos retos en los últimos diez años, los resultados han sido muy dispares.

La próxima recesión en Estados Unidos según JP Morgan

En una entrevista en el diario El Mundo, Clay Erwin, jefe de renta variable de la división de Banca Privada del banco estadounidense JP Morgan, analiza los factores que podrían desencadenar la próxima recesión en Estados Unidos. Un asunto que preocupa a todo el mundo y, como no puede ser menos, a los inversores en bolsa ya que podría dar lugar a un ciclo bajista.

El ciclo expansivo actual de la economía americana dura ya nueve años y Clay Erwin cree que podría extenderse al menos 18 meses más porque aún no se detectan desequilibrios.

Según el analista, las causas más probables de la próxima recesión (que, eso sí, parece dar como inevitable) serían un brusco aumento del precio del petróleo, un incremento más rápido de lo esperado del rendimiento de los bonos o una subida de salarios que presione al alza la inflación, siendo este último el más probable.

En cuanto a la mayor de las preocupaciones actuales, el aumento del rendimiento de la deuda pública, no cree que sea el principal foco de atención porque los bancos centrales son conscientes del problema y están preparados para evitar un desplome del mercado de deuda (los precios de los bonos ya emitidos caen cuando el rendimiento de las nuevas emisiones aumenta).

Erwin cree que las bolsas de todo el mundo subirán en 2018 y que lo harán a doble dígito. Los sectores a los que ve mayor potencial son el tecnológico, el sanitario, el industrial y la banca.

Respecto al mercado español, considera que es uno de los que tiene mayor potencial aunque su previsión de crecimiento de beneficios para este año, del 14-15%, parece demasiado optimista por el momento.

Inditex, muy recomendada pero bajista, ¿entonces?

Si hubiera que elegir las diez mejores acciones del mercado europeo, muchos inversores profesionales situarían a Inditex entre ellas, con buenos motivos. Destaca tanto en solvencia y rentabilidad corporativa como en crecimiento y calidad del beneficio.

Es el segundo valor (tras Ferrovial) más recomendado del IBEX 35 por los expertos. De los 37 analistas consultados por Thomson-Reuters, 24 recomiendan comprar o sobreponderar, 9 mantener y solo 4 infraponderar o vender.

El precio de consenso de los analistas calculado por dicha agencia es actualmente de 34,9 €. El precio máximo otorgado por un analista es de 41 € y el mínimo, de 24 €.

El 2 de febrero cerró a 27,65 € y ha caído un 24,6% desde el máximo histórico de 36,67 € del 2 de junio de 2017. Entonces el beneficio por acción era de 1,01 € y el más reciente es de 1,06 €. Por tanto, el PER de las acciones se ha moderado de forma notable. En el máximo de junio de 2017 era de 36,3, muy por encima de la media del mercado, tanto español como europeo, mientras que ahora es de 26,1, mucho más razonable.

La compañía ha sido alcista la mayor parte del tiempo en los últimos diez años, a diferencia de la mayoría de valores nacionales. Desde 2007 solo ha tenido tres ciclos bajistas, incluyendo el actual. Entre el 8 de noviembre de 2007 y el 9 de marzo de 2009 cayó un 53% y entre el 31 de octubre de 2013 y el 16 de octubre de 2014, un 17%. Entre el máximo y el mínimo del ciclo bajista de un valor suelen transcurrir entre 12 y 18 meses. El ciclo actual lleva 8 meses, por lo que es probable que la tendencia continúe, aunque en el transcurso de un ciclo bajista son habituales de una a tres recuperaciones que pueden llegar relativamente lejos.

Entonces, ¿qué hacer? Ante una situación como esta, uno descubre si realmente es un inversor a largo plazo. Un inversor a largo plazo se caracteriza precisamente por no especular con tendencias y tomar decisiones en base a la calidad intrínseca de unas acciones. Este era el enfoque de Philip Fisher, el autor de Acciones ordinarias, beneficios extraordinarios, ídolo de Warren Buffett junto con Benjamin Graham. Ante la pregunta ¿Cuándo es el mejor momento para comprar acciones de una buena compañía?, su respuesta era: siempre.

Ciertamente, este criterio dista de ser perfecto, pues haber comprado Inditex a 36 € no habría dado buen resultado. SIn embargo, ¿hay algún sistema de inversión que sea perfecto? Desde luego que no. Lo que se olvida con frecuencia es que un sistema de inversión tiene que funcionar en el marco de una cartera diversificada, no para cada valor individual.

Así que ante la certeza de comprar un buen valor y una probabilidad más o menos elevada de que este continúe cayendo, la decisión que se tome define nuestras prioridades.


¿Nos aguará la fiesta la bolsa de Nueva York?

El IBEX 35 empezó 2018 con buenas perspectivas y el 26 de enero llegó a acumular una plusvalía del 5,5%. Sin embargo, los buenos datos de empleo en Estados Unidos, así como la subida de los salarios en dicho país al mayor ritmo en nueve años, han reactivado el temor a que sigan subiendo los tipos de interés a lo largo de este año. Al igual que la contrapartida positiva de una recesión es una caída de los tipos de interés, la contrapartida negativa del crecimiento económico es un alza de los mismos.

Los recortes de impuestos de la Administración Trump, que en un principio fueron vistos como positivos para la bolsa, se han girado en contra, ya que en un contexto de crecimiento económico consolidado una política fiscal expansiva (bajada de impuestos, aumento del déficit público) debe combinarse con una política monetaria restrictiva (retirada de los programas de compra de activos financieros por parte del banco central, subida de tipos) para evitar que se dispare la inflación.

Estados Unidos fue el primer país en entrar en la llamada Gran Recesión en 2007, el primero en salir de ella y el primero también en aplicar una política monetaria restrictiva que marcará el camino a otros bancos centrales, en particular el Banco Central Europeo, de aquí la preocupación que sobrevuela las bolsas europeas.

El rendimiento anual del bono a 10 años americano empezó a subir a partir de julio de 2016, cuando llegó al 1,36%, mientras que el 2 de febrero alcanzó el 2,84%. El bund alemán a 10 años tenía rendimiento anual negativo del 0,19% en julio de 2016 mientras que ahora renta el 0,77%. El rendimiento anual bono español a 10 años alcanzó su mínimo en septiembre de 2006 en un 0,88% anual, en marzo de 2017 subió al 1,88% y actualmente todavía está por debajo de ese nivel, en el 1,47%.

Un aumento de los tipos de interés se considera negativo por una doble razón: las activos financieros compiten entre sí por captar el ahorro y cuando los títulos de renta fija, que son percibidos como de menor riesgo, se vuelven más rentables, baja el precio que los inversores están dispuestos a pagar por las acciones. Por otro lado, aumentan los costes financieros de las empresas, principalmente de aquellas más endeudadas.

Esto es así en teoría. Como dice Hugo Ferrer en su artículo Ver más caídas a partir del lunes es muy probable. Y que sea una oportunidad de compra también es probable, esta tesis supone que todos los demás factores que influyen en la bolsa no varían (lo que en economía se conoce como cláusula ceteris paribus, o sea “todo lo demás igual“). Las bolsas no solo evolucionan en función del rendimiento de los bonos sino de otras circunstancias, como los beneficios empresariales, la inflación, las expectativas… Por tanto, en los próximos meses lo que determinará la marcha de las bolsas será el signo del balance de todos estos factores.

Se esperaba desde hacía tiempo una corrección en la bolsa estadounidense, pues desde junio de 2016 no había sufrido un retroceso de más del 5%, algo que no ocurría desde 1929. La corrección actual del S&P 500, principal índice de la bolsa americana, desde el máximo del 26 de enero es del 3,85%, por lo que no debería extrañarnos que la tendencia se agudizara en las próximas sesiones.

Jeremy Siegel, autor del éxito Stocks for the long run (Acciones para el largo plazo), ha sido alcista en la bolsa estadounidense en los últimos años a pesar de las continuas alertas de sobrevaloración por parte de muchos expertos, por lo que su visión del mercado ha sido acertada. Ahora cree que el mercado podría sufrir una corrección del 10% porque tendrá que asimilar la práctica seguridad de que la Reserva Federal, el banco central de Estados Unidos, suba el tipo de interés oficial en varias ocasiones en 2018, que serán cuatro según el profesor de la Wharton Business School, del 1,25% actual al 2%. En diciembre pronosticó un 2018 con ganancias moderadas de hasta el 10% como máximo.

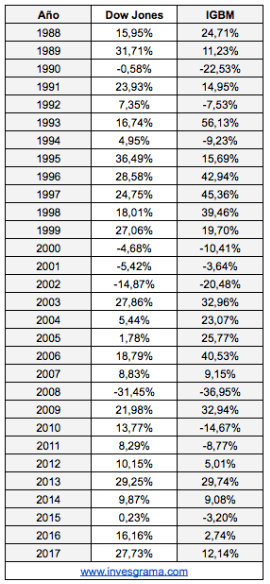
¿Un comportamiento plano o una ligera caída de los índices estadounidenses será negativo para las bolsas europeas, y la española en particular, en el conjunto de 2018? No necesariamente. El cuadro siguiente indica la rentabilidad con dividendos del índice Dow Jones Industrials y del Indice General de la Bolsa de Madrid (IGBM) en los últimos 30 años. Vemos que en 13 años la bolsa española fue más rentable que la americana y que en 2004 y 2005 el Dow Jones tuvo una rentabilidad de entre el 2% y el 5% mientras que en ambos años el IGBM ganó entre el 23% y el 25%.
Nueva tabla de seguimiento del IBEX 35 y de las carteras

He creado una nueva sección en la cual se puede consultar los precios de las acciones del IBEX 35 y la rentabilidad de estas, con dividendos y otras remuneraciones incluidas, durante la semana, el mes y el trimestre en curso y a lo largo del año 2018. Como estamos en enero, de momento la rentabilidad mensual, trimestral y anual coinciden. Se accede a dicha sección pinchando en el menú IBEX 35.

Para cada valor del IBEX puede verse también la rentabilidad acumulada desde el 31 de diciembre de 2015, desde el 31 de diciembre de 2013 y desde el 31 de diciembre de 2006 hasta la fecha actual.

Incluyo la misma información para las nueve carteras originales de Invertir Low Cost (Contrarian, Término Medio, Consenso Relativo, Contrapunto, Valor, Valor Al Alza, Doble Consenso, Pragmática y Fusión), así como para las basadas en las recomendaciones de los analistas (Analistas Optimistas, Analistas Pesimistas y Analistas Indiferentes) y la cartera formada por los 10 valores del IBEX 35 menos volátiles en el trimestre precedente.

A continuación reproduzco una captura de pantalla de la tabla al cierre del viernes 19 de enero de 2018.

Por ejemplo, ese día Técnicas Reunidas cerró a 26,5€ y cayó un 1,71%. En la semana del 15 al 19 de enero pagó un dividendo de 0,667 €, de modo que si bien la minusvalía fue del 5,96%, la rentabilidad fue de -3,59%. En 2018 su rentabilidad era del 2,67%. Desde el 31 de diciembre de 2015 hasta el 19 de enero de 2018 perdía un 15% con dividendos incluidos, y desde el 31 de diciembre de 2013, un 19%. Sin embargo, desde el inicio de 2007 hasta el 19 de enero de 2018 su rentabilidad acumulada era del 104,1%. Se puede observar que el IBEX 35 con dividendos ha subido un 19,3% desde 2016, por lo que Técnicas lo ha hecho peor que el índice en este período. En cambio, el IBEX 35 ha dado una rentabilidad de solo el 15% desde 2007, de forma que en este período más extenso la empresa lo ha hecho mucho mejor.

Para las nueve carteras originales he indicado como precio un índice con base 100 al 31 de marzo de 2016. Por ejemplo, el valor de la Contrapunto habría pasado de los 100 € en dicha fecha a los 500,2 € el 19 de enero de 2018 aunque hay que tener en cuenta que se supone la reinversión de dividendos brutos a efectos comparativos con el IBEX 35 con dividendos y el IBEX Empresas. El IBEX Empresas, que incluye dividendos y otras remuneraciones, es la referencia básica de las nueve carteras porque estas no incluyen entidades financieras.

Podemos ver, por ejemplo, que desde el inicio de 2014 la cartera Contrapunto se ha revalorizado un 66,8% mientras que el IBEX Empresas lo ha hecho un 33,4%.

Las otras carteras son de creación más reciente, por lo que solo hay datos desde 2014.


Valores del IBEX 35 más recomendados por los analistas en el primer trimestre de 2018

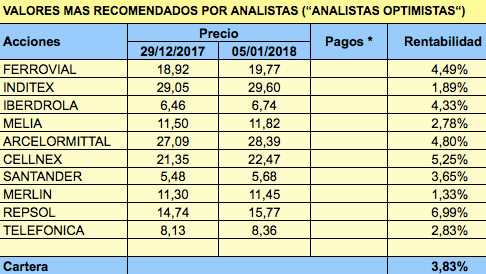
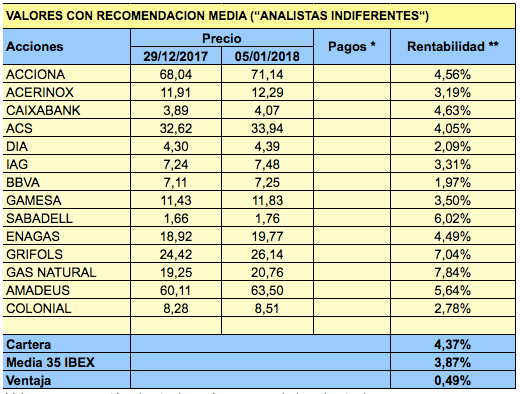
Como es habitual, cada trimestre actualizo tres carteras basadas en las recomendaciones de los analistas según las opiniones recogidas por Thomson-Reuters.

La cartera Analistas Optimistas está compuesta por los diez valores más recomendados, la Analistas Pesimistas por los diez que lo son menos y la Analistas Indiferentes por los quince que no están en ninguna de las dos anteriores.

Desde el 31 de diciembre de 2013 hasta el cierre de hoy 5 de enero de 2018, la más rentable es la Analistas Indiferentes, con un 39,90%, seguida de la Analistas Optimistas con un 33,39%. Ambas han superado a la referencia principal, la rentabilidad media con dividendos de los 35 valores del IBEX 35, que ha ganado un 24,93% en el mismo período, mientras que el IBEX 35 con dividendos se ha revalorizado un 23,97%.

La Analistas Pesimistas pierde, en cambio, un 13,58%, una diferencia muy signficativa.

Para este primer trimestre de 2018, los valores más recomendados son, en este orden, los siguientes: Ferrovial, Inditex, Iberdrola, Melià Hotels, ArcelorMittal, Cellnex, Santander, Merlin Properties, Repsol y Telefónica.

Los menos recomendados son, empezando por el que ocupa la última posición en las preferencias de los expertos, los siguientes: Técnicas Reunidas, Bankinter, Bankia, Viscofán, Red Eléctrica, Mapfre, Aena, Indra, Endesa y Abertis.

En esta primera semana del año, las tres carteras han empezado con ganancias superiores al 3%, aunque la Analistas Indiferentes lo ha hecho algo mejor.


Por qué los directivos se aferran a estrategias perdedoras (artículo en Sintetia)

La Harvard Business Review ha publicado recientemente un artículo titulado Stop Doubling Down on Your Failing Strategy (Deja de redoblar tu apuesta por tu estrategia perdedora) de los profesores de la London Business School, Freek Vermeulen y Niro Sivanathan, en el que estos explican por qué empresas que fueron números uno en su sector acabaron fracasando. Hacen referencia a compañías como la tienda de discos HMV y el fabricante de móviles Nokia, números uno en sus respectivos sectores en su momento.

Los autores explican los mecanismos psicológicos que llevan a los directivos a aferrarse a estrategias que están destinadas a fracasar.

Leer el artículo completo en Sintetia