Una de las ideas que perdurará hasta el fin de los tiempos es que cuanto más baratas se ofrezcan las acciones en una ampliación de capital, más ganará el accionista. Al igual que los antiguos sacerdotes conseguían hacer creer al pueblo que los eclipses de sol eran una muestra de la ira de los dioses y que solo ellos podían persuadir al astro para que volviera a salir, los ejecutivos actuales consiguen hacer creer a los accionistas que son capaces de hacer salir dinero de la nada.
En realidad, están eclipsando la verdad. En su descargo, hay que decir que la gran mayoría de ellos se cree su propia ilusión, de modo que más que de un engaño se trata de una ilusión colectiva.
¿Se ha preguntado el lector alguna vez cómo se determina el valor de los derechos de suscripción en una ampliación de capital? Con una ecuación matemática en la que el término a la izquierda es lo que tenía el accionista antes de la ampliación y en la que el término de la derecha es lo que el accionista tiene después de la ampliación. Y en una ecuación ambos términos son iguales.
Esta ecuación se basa en la premisa de que no es posible crear dinero de la nada, al contrario de lo que sugieren los responsables de una sociedad cuando anuncian las bondades de su ampliación. La razón es que con las matemáticas no se pueden simular milagros, con las palabras sí.
Veamos un ejemplo. Supongamos que la Sociedad AMP tiene un capital social dividido en 50.000 acciones y que sus acciones valen actualmente 10 €. Necesita recaudar 45.000 € para llevar a cabo algunas inversiones, para reducir deuda o lo que sea. A partir de aquí tiene múltiples opciones pero baraja las dos siguientes:
1. Emitir 5.000 acciones a un precio de emisión de 9 € cada una. Se trata de emitir una acción nueva por cada 10 antiguas (o 10 nuevas por cada 100 antiguas).
2. Emitir 9.000 acciones a un precio de emisión de 5 € cada una. Se trata de emitir cinco acciones nuevas por cada 9 antiguas (o 50 nuevas por cada 90 antiguas).
Con ambas opciones recaudará la misma cantidad de dinero pero con la primera necesita emitir muchas menos acciones. Veamos las consecuencias de cada una en un accionista que posee 90 títulos de la sociedad y decide acudir a la ampliación.
1. Primera opción (precio de emisión 9 €)
El accionista (que tiene 90 acciones), suscribe nueve acciones nuevas, ya que por cada 10 antiguas la sociedad AMP emite una nueva, y 90 dividido por 10 es 9.
Antes de la ampliación, el accionista tenía 90 acciones a 10 €, o sea 900 €.
Al acudir a la ampliación, invierte 81 € (9 acciones a 9 € cada una). O sea, su inversión total en las acciones de la sociedad es ahora de 990 €.
Ahora el accionista tendrá 99 acciones.
Ahora bien, el hecho de crear acciones nuevas no permite crear dinero de la nada. Esto significa que después de la ampliación tendrá lo mismo que antes. O sea se tendrá que cumplir la condición siguiente:
981 € = 99 x nuevo precio.
Por tanto, el nuevo precio será de 9,909 €.
Este será el nuevo precio al que abrirán las acciones en el mercado el primer día de la ampliación. Se llega al mismo resultado partiendo del total de acciones emitidas por la sociedad pero creo que de este modo queda más claro.
Esta pequeña diferencia entre el nuevo precio y el precio de emisión (que, recordemos era de 10 €) es el efecto dilución. En este caso, es de 0,0909 €. Y el valor teórico del derecho de suscripción no es otra cosa que el efecto dilución pero con signo positivo. Cuando un inversor decide no acudir a la ampliación, lo que hace es vender los derechos para recuperar esa pérdida de valor de sus acciones causada por la creación de nuevas acciones. El valor teórico es el valor de referencia de los derechos, que se negocian en bolsa durante dos semanas y que pueden experimentar variaciones sustanciales respecto a ese valor teórico.
¿Qué gana el accionista con esta ampliación?
a) Con las nueve acciones suscritas, sale ganando porque las acciones valen 9,909 € en el mercado y él las ha comprado a 9 €. O sea:
Ganancia = 9 acciones x (9,909 € – 9 €) = 8,181 €.
b) Pero con las 90 acciones que tenía, pierde un poco (muy poco…) con cada una de ellas. Solo 9,909 € – 10 € = 0,0909 € por título.
Pero ese poquito (que no es otra cosa que el efecto dilución) multiplicado por 90 acciones da el resultado siguiente:
Pérdida = 90 acciones x 0,0909 € = 8,181 €.
Es decir, con las 9 acciones nuevas gana lo mismo que lo que pierde con las 90 acciones que ya poseía.
2. Segunda opción (precio de emisión 5 €)
Ahora imaginemos que la sociedad no va muy bien y decide ofrecer un caramelo al mercado: emitir acciones a 5 €. Una ocasión “que no hay que dejar escapar“.
La proporción de la ampliación es de 5 acciones nuevas por cada 9 antiguas. Como el accionista tiene 90 acciones, suscribirá 50 acciones si decide acudir a la ampliación. Tendrá, pues, 140 acciones.
Por esas 50 acciones nuevas deberá pagar 250 €.
Así, después de la ampliación, su inversión total será de 900 € + 250 € = 1.150 €.
Aplicamos la fórmula según la cual no es posible crear dinero de la nada:
1.150 € = 140 acciones x nuevo precio.
Nuevo precio = 8,2143 €.
¿Qué gana el accionista con esta ampliación?
a) Con las 50 acciones suscritas, sale ganando porque las acciones valen 8,2143 € en el mercado y él las ha comprado a 5 €. O sea:
Ganancia = 50 acciones x (8,2143 € – 5 €) = 160,7 €.
b) Pero con las 90 acciones que tenía, pierde un poco (ya no tan poco…) con cada una de ellas: 8,2143 € – 10 € = -1,7857 € por título.
Pérdida = 90 acciones x 1,7857 € = 160,7 €.
Conclusión
En ambos casos, el accionista no gana nada de un día para otro con la simple ampliación (en el futuro es posible que sí, si la sociedad administra bien el dinero obtenido). Sin embargo, en la circunstancia en la cual las acciones son ofrecidas con un gran descuento sobre el precio de mercado, es casi seguro que la sociedad tenga un problema grave, pues de otra forma no ofrecería sus propias acciones a precio de ganga. En tal caso, lo que parece una excelente oportunidad es realidad un saldo.
Desde el tiempo de los faraones y de los aztecas ha llovido mucho para que sigamos creyendo en cuentos.
Ampliaciones de capital gratuitas, ¿buenas o malas para el accionista?
Ampliaciones de capital gratuitas, ¿buenas o malas para el accionista? Parte II (ejemplo numérico)


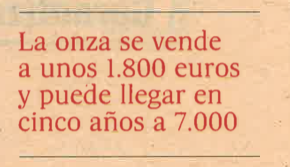
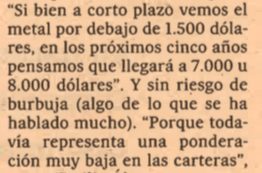 En un ambiente de optimismo, siempre hay quien cae fácilmente en la euforia, como prueba la opinión de un analista recogida en el recuadro, quien pensaba que el oro podría alcanzar los 8.000 dólares por onza “sin riesgo de burbuja“, lo que daba a entender que podría subir mucho más ya que las alzas de los activos suelen acabar en burbuja.